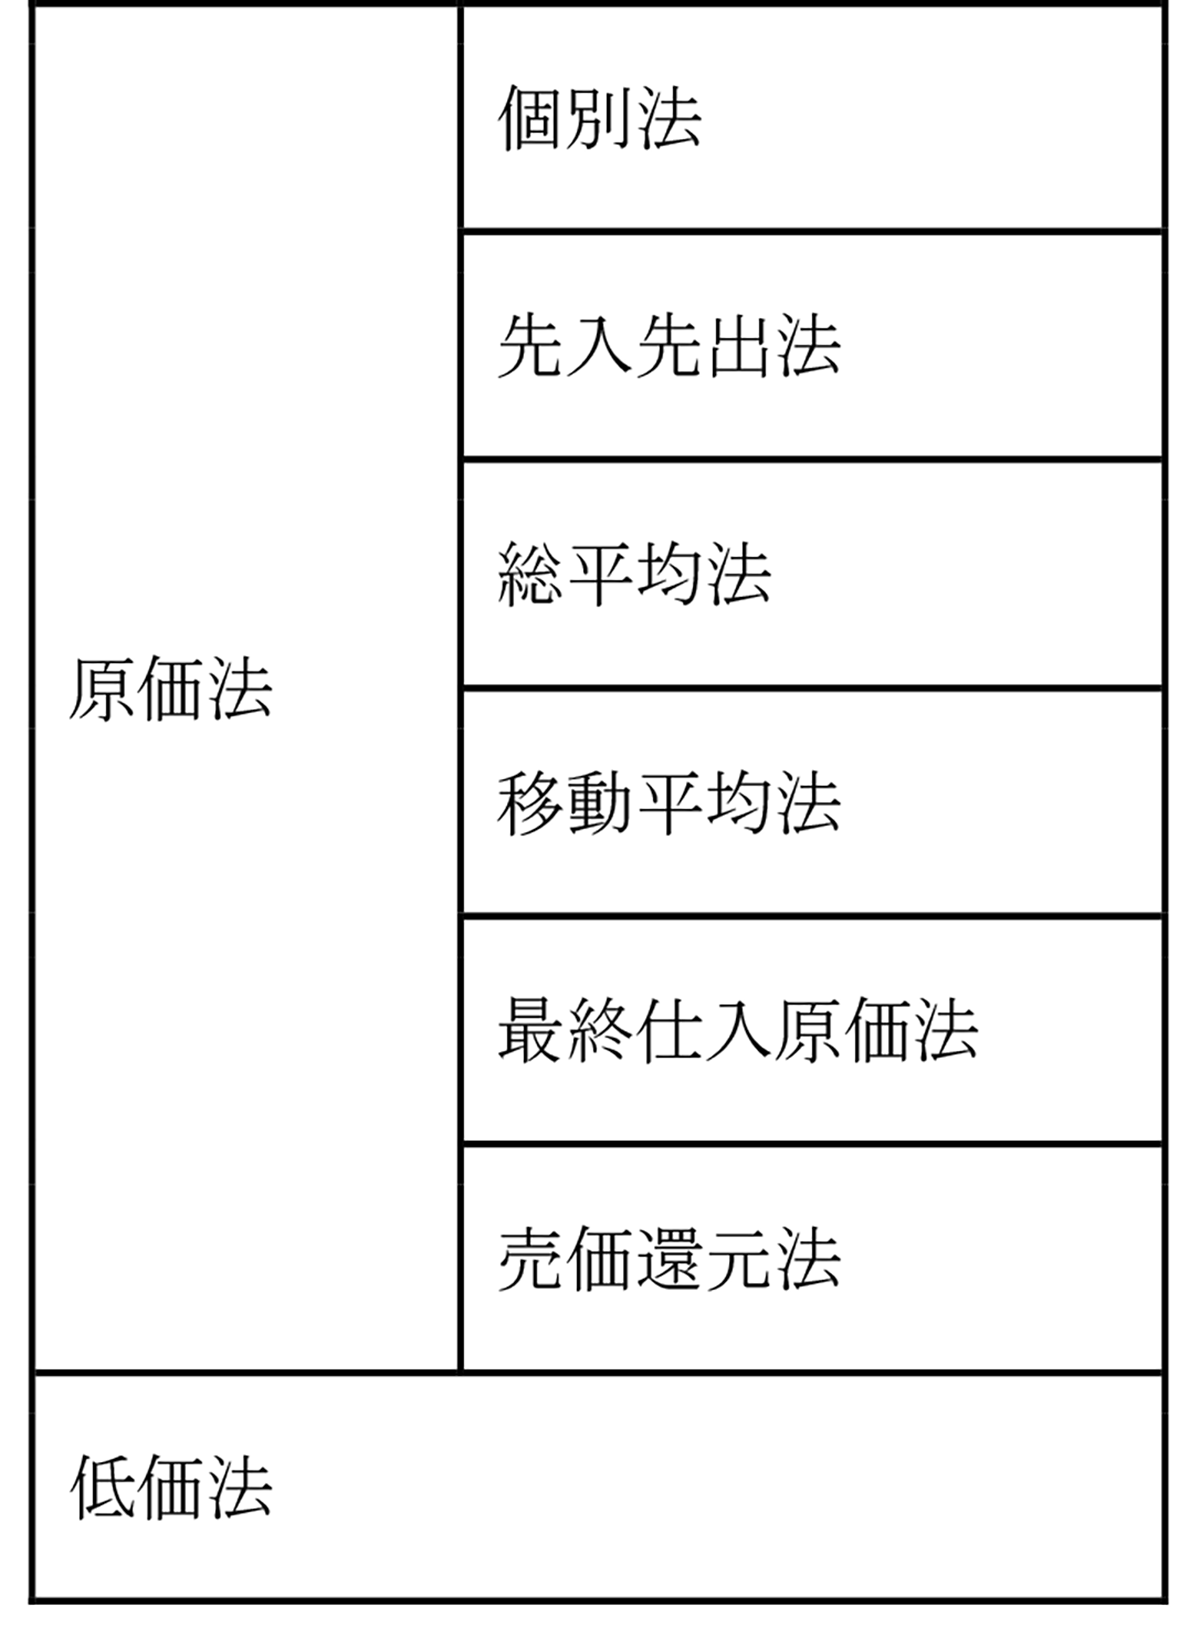
税務の世界には、事業者が自ら評価基準を選択しなかった場合に自動的に適用される「法定評価方法」が存在します。法人税法上の扱いおよび所得税法において、棚卸資産の法定評価方法として定められているのが最終仕入原価法(原価法)です。事業を開始したばかりのスタートアップや個人の開業者が、税務の専門知識を持たずに決算を迎えても申告作業を進められるよう、国税庁があらかじめ用意したデフォルトの受け皿といえます。
税務当局がこの手法を標準に据えている最大の理由は、「期末に最も近い直近の仕入単価」に残高数量を掛けるだけという圧倒的な事務処理の簡便さにあります。数千点から数万点に及ぶSKU(在庫管理単位)を抱える小売店や卸売業者が、過去1年間のすべての仕入履歴をロットごとに追跡したり、複雑な加重平均を算出したりするのは膨大な労力を伴います。国税局関係者が明かすところによれば、「全国数百万の事業者が税務申告を滞りなく完了させるための実務的妥協点」として機能しているのが実情です。
しかし、計算が容易であることと、企業の正確な実態損益を反映することは同義ではありません。税務上の便宜を図るために用意された法定ルールが、かえって事業者の資金繰りを圧迫するケースが少なくないという構造的矛盾を抱えています。

