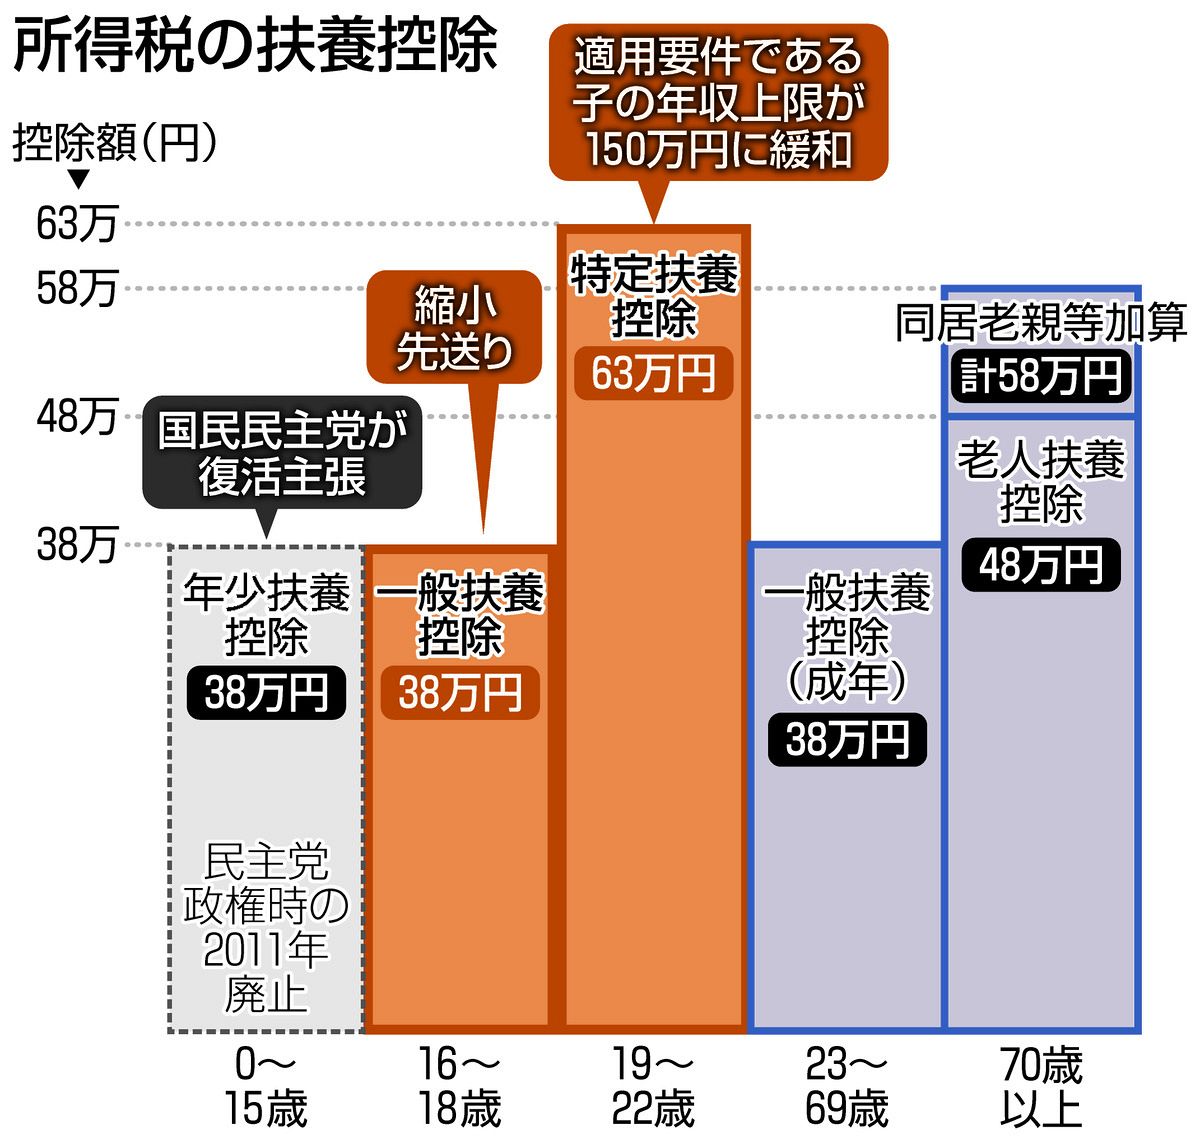
大学生のアルバイトにおける最大の関門が「103万円の壁」です。学生本人の給与収入が年間103万円(1月1日〜12月31日)を超えた瞬間、親の税制上の扶養から完全に外れます。このときに親側で消失するのが、19歳以上23歳未満の扶養親族を対象とした特定扶養控除(所得税63万円・住民税45万円)です。
一般の扶養控除(38万円)よりも控除額が25万円高く設定されている理由は、大学進学や一人暮らしに伴う教育費負担を税制面で軽減するためです。しかし配偶者控除のような「配偶者特別控除(年収に応じて段階的に控除額が減る仕組み)」が存在しないため、103万円を1円でもオーバーすると、63万円の控除枠が一気にゼロになる「税金の崖」が生じます。
国税庁の所得税速算表および地方税法に基づき、親の課税所得に応じた手取り減少インパクトを試算すると、その影響の深刻さが浮き彫りになります。
- 親の年収500万円(所得税率10%・住民税率10%):年間で約10.8万円の増税負担
- 親の年収700万円(所得税率20%・住民税率10%):年間で約17.1万円の増税負担
- 親の年収1,000万円(所得税率33%・住民税率10%):年間で約25.3万円の増税負担
仮に学生が頑張って105万円(2万円オーバー)を稼いだ場合、学生自身の手取りは2万円増えますが、世帯全体で見ると15万円以上の純損失を被ることになります。これが「103万円を超えると親の税金が跳ね上がる」と警告される数学的根拠です。

