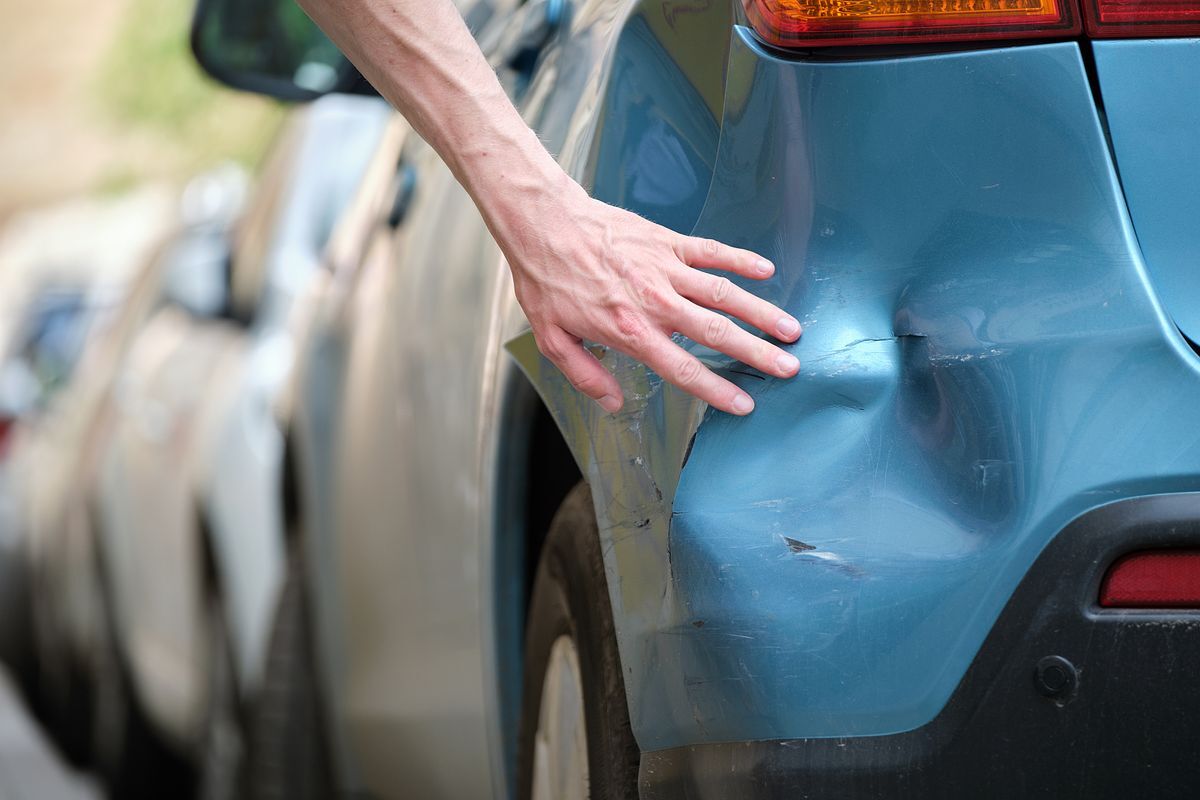
自損事故によって自身の愛車が破損した際、加入している任意保険の「車両保険」を利用するか否かは、極めてシビアな経済計算が求められます。
一般的な自動車保険のルール上、自損事故で車両保険を使用すると「3等級ダウン事故」として扱われます。翌年度のノンフリート等級が3等級下がるだけでなく、ペナルティとして「事故有係数適用期間」が3年間付与され、同じ等級であっても通常より割引率が低減(=保険料が大幅割高)されます。
例えば、現在20等級(割引率63%)のドライバーが自損事故で車両保険を使った場合、翌年は17等級(事故有係数:割引率38%)へと転落します。その後、無事故を続けても元の20等級に戻るまでに3年間を要し、3年間の保険料値上がり累計額は一般的に10万〜20万円程度に達します。等級がもともと低い若いドライバーや料率クラスの高い車種の場合、保険料の差額は25万円を超えるケースも珍しくありません。
したがって、「修理見積もり額」と「今後3年間の保険料増加額+自己負担額(免責金額)」を厳密に比較する必要があります。
- 車両保険を使うべきケース:全損事故やフレームの歪み、エンジン大破など、修理代金が30万円以上(保険料差額を確実に上回る規模)になる場合。
- 自腹で修理すべきケース:バンパーの擦り傷やドアの軽微な凹みなど、修理費用が15万円未満で収まる場合。免責金額(例:5万円)を設定している場合は特に自己負担が有利になります。
なお、運転者や同乗者が自損事故で負傷した際の治療費や入通院補償については、人身傷害保険の補償範囲を活用します。多くの損害保険会社において、人身傷害保険「のみ」を単独で使用し、車両保険や対物賠償を使わないケースでは、翌年の等級に影響しない(ノーカウント事故扱いとなる)約款が一般的です。体の治療に関しては等級を心配して我慢せず、速やかに人身傷害保険の適用を保険会社へ打診するのが鉄則です。

