「手続きに手間をかけても、数百円しか戻らないのでは意味がない」と考える前に、具体的な還付金額を把握しておく必要があります。医療費控除による経済的メリットは、「所得税の還付」だけでなく、翌年度の「住民税の減額」という形で二重に発生します。
所得税の還付額は「控除額 × 自身の所得税率(5〜45%)」、住民税の減額分は「控除額 × 一律10%」で算出されます。
【ケース別】還付・減額シミュレーション
夫(年収550万円・課税所得270万円・所得税率10%)、妻(年収300万円・課税所得120万円・所得税率5%)の夫婦をモデルに試算してみます。
【年間出費の内訳】
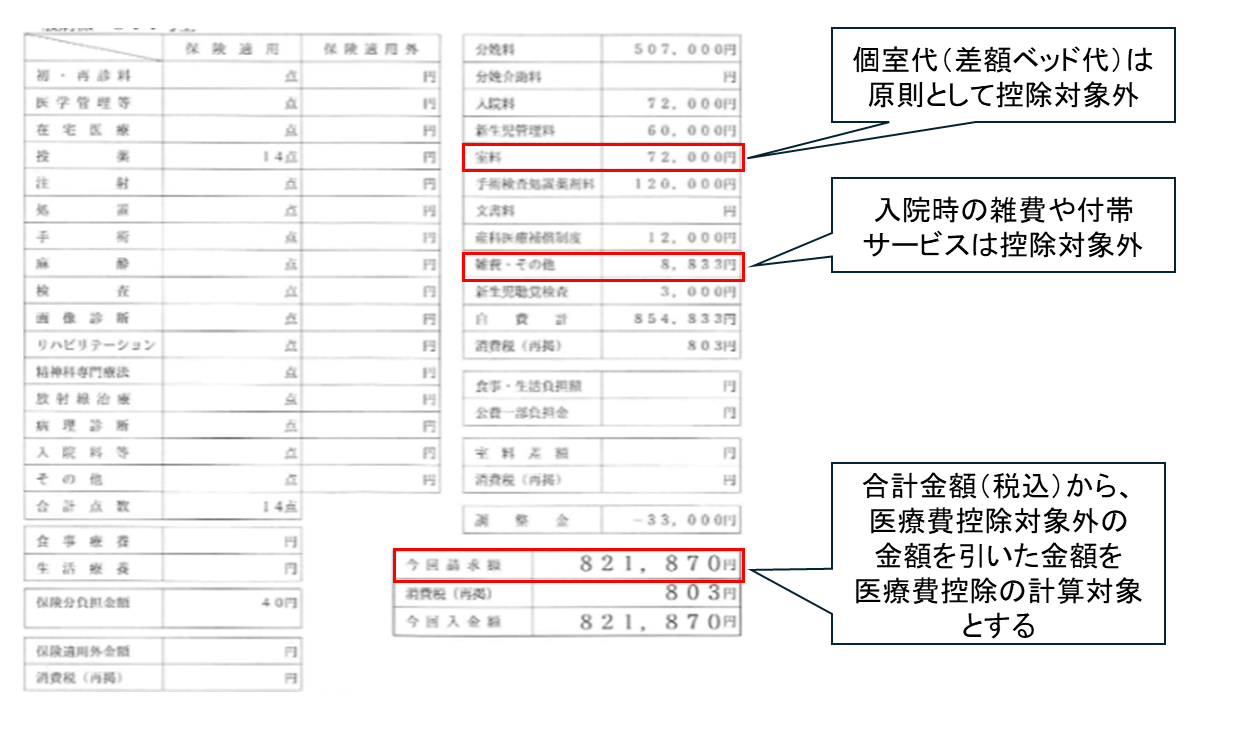
・分娩・入院費用:68万円(自然分娩・無痛麻酔含む)
・妊婦健診自己負担(助成券超過分):4万円
・緊急時タクシー代:1万円
・夫婦の日常的な医療費・歯科治療:7万円
・支出総計:80万円
・支給された出産育児一時金:50万円
この場合、出産費用(68万円)から一時金(50万円)を引いた実質自己負担は18万円です。これに健診超過分4万円、タクシー代1万円、日常医療費7万円を足すと、補填後の医療費支払総額は30万円となります。
・医療費控除額 = 30万円 - 10万円 = 20万円
この20万円の控除を夫婦どちらで申請するかによって、家計へのリターンに大きな開きが生じます。
パターンA:夫(所得税率10%)が申告した場合
・所得税還付:20万円 × 10% = 20,000円
・住民税減額:20万円 × 10% = 20,000円
・合計節税効果:40,000円
パターンB:妻(所得税率5%)が申告した場合
・所得税還付:20万円 × 5% = 10,000円
・住民税減額:20万円 × 10% = 20,000円
・合計節税効果:30,000円
同一の支出であっても、課税所得が高く税率の高い夫名義で申告した方が、手元に残る金額が1万円多くなる計算になります。医療費控除は生計を一にする配偶者や親族の分をまとめて申告できるため、「世帯の中で最も課税所得が高い人が申告する」のが鉄則です。
ただし例外として、総所得金額が200万円未満の世帯では足切りラインが「10万円」から「総所得金額の5%」に引き下げられます。妻が育児休業に入り年間の課税所得が著しく低くなった年などは、所得税率の差よりも足切り額の低さを優先した方が有利になるケースもあるため、源泉徴収票の支払金額を比較して試算することが求められます。
帝王切開における「高額療養費」併用時のトラップ
帝王切開による出産の場合、手術費用や一部の入院費に健康保険が適用されるため、健康保険組合から「高額療養費」が支給されるほか、自身が加入する民間保険会社から入院給付金・手術一時金が支払われます。
ここで陥りやすい落とし穴が、「受け取った保険金の二重差し引き」です。前述の通り、民間保険の入院給付金は「帝王切開で入院した実費」からのみ差し引きます。仮に帝王切開の自己負担額が15万円で、民間保険から20万円が支給された場合、差し引くのは15万円までであり、余った5万円を自然分娩時の費用や健診代から削る必要はありません。保険給付の内訳書と医療機関の領収書を突き合わせ、項目ごとに正しく対応させて控除額を算出することが肝要です。

