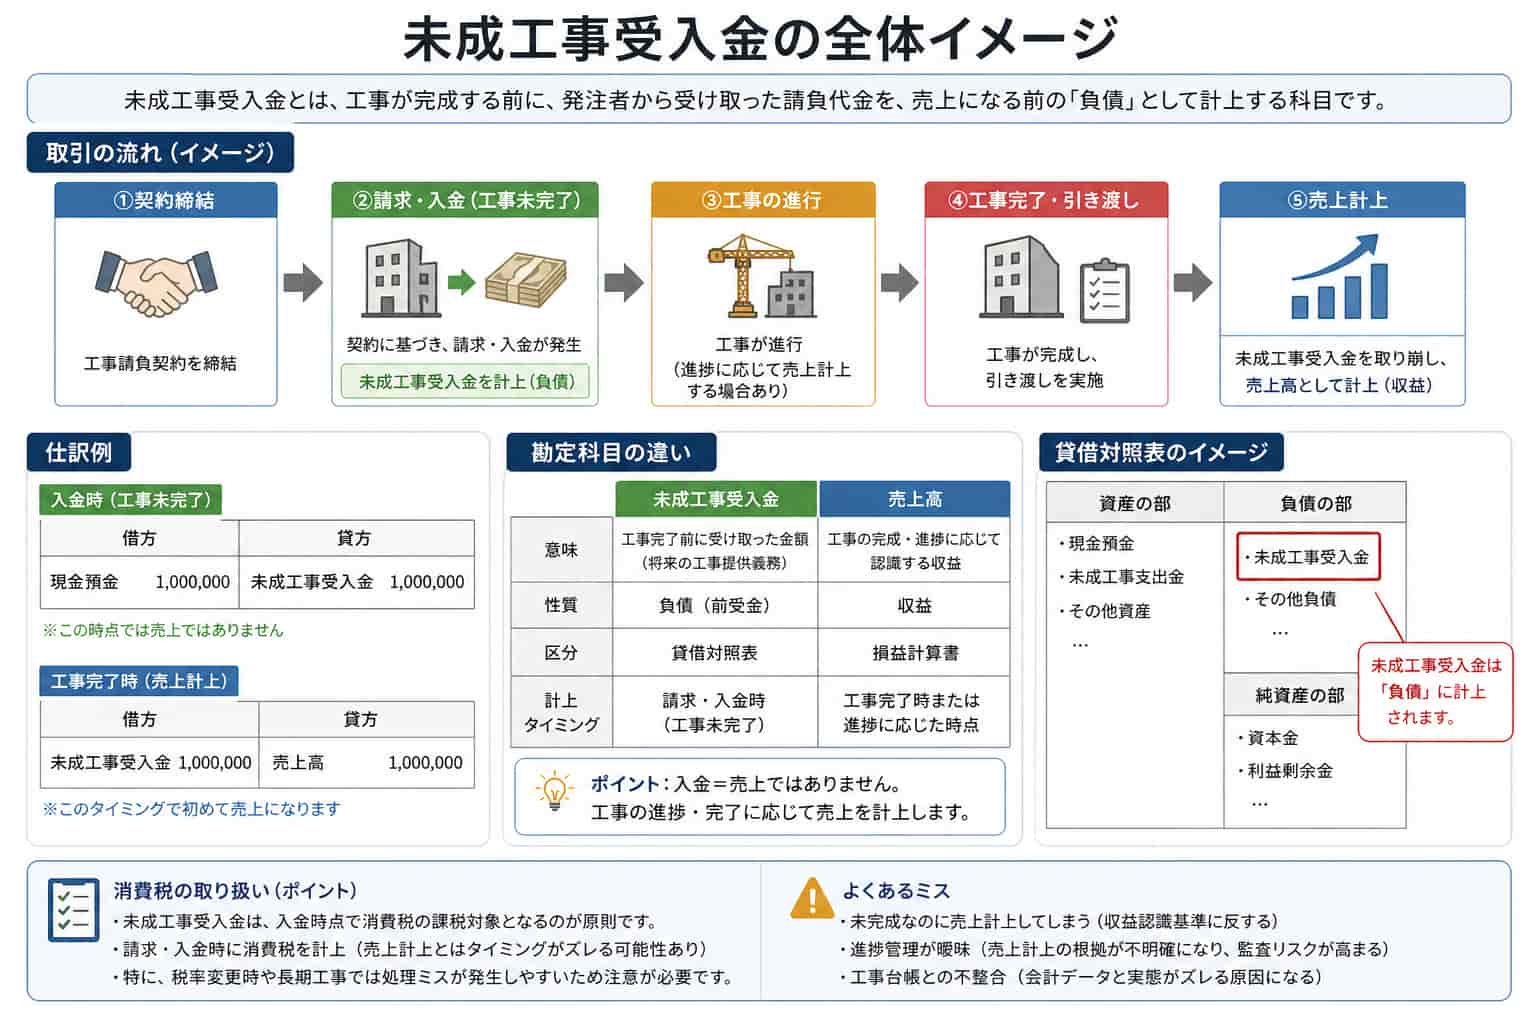
日本の建設業会計における収益計上基準は、過去四半世紀にわたって劇的な構造転換を遂げてきました。かつて主流だった「工事完成基準(目的物を引き渡した時点で一括して売上と原価を計上する方式)」は、長期工事における期間損益の歪みを生みやすいという課題を抱えていました。これに対し、工事の進捗度に応じて売上を分割計上していく「工事進行基準」が段階的に導入されてきた経緯があります。
そして、企業会計基準第29号「収益認識に関する会計基準」の強制適用を経て、上場企業およびその連結子会社では「履行義務が時の経過とともに充足される」要件を満たす工事について、原則として進捗度に応じた収益認識が義務化されました。これに伴い、従来の工事完成基準を前提とした「未成工事受入金にプールしておき、最後にドンと売上に落とす」という単純な処理体系は大きく見直されることとなりました。
ただし、税法基準を優先できる非上場の中小建設会社においては、現在も実務負荷の軽減や法人税法第64条(長期大規模工事の特例)の枠組みを考慮し、中小企業実務指針に基づいた従来の未成工事受入金処理を継続している事業者が多数を占めます。2026年現在の実務においては、「大手基準(厳密な進捗度管理と契約資産・契約負債への組替え)」と「中小基準(確実な引渡しを重視する未成工事受入金の管理)」の二極化が一段と明確になっています。

