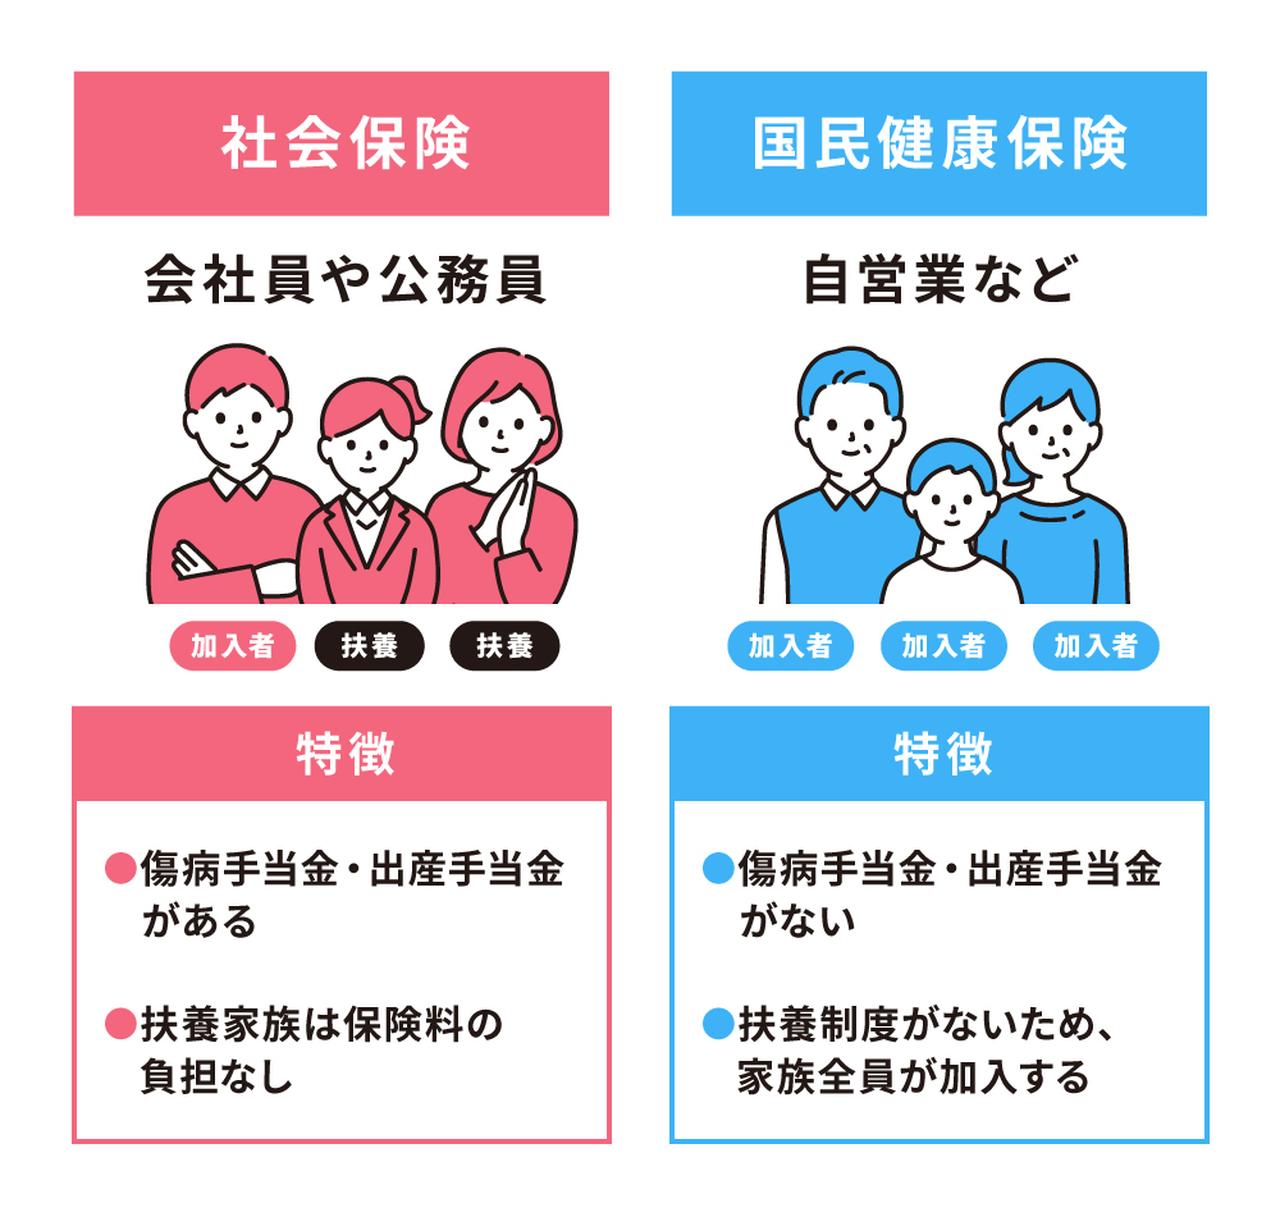
現場のリアルな声に耳を傾けると、制度の切り替え時に最も手痛い損失を被りやすい局面は「退職時」と「独立・法人化の局面」の2つに集約されます。
「会社を辞めた翌月、役所から届いた国保の納付書を見て息が止まりそうになった。退職前の手取りは30万円台だったのに、1期分の請求額が8万円を超えていた。会社が半分払ってくれていたありがたみを、辞めてから痛感した」――これは取材に応じた都内40代の元WEBディレクターの独白です。
会社を退職した際、医療保険の選択肢は「国民健康保険への切り替え」か「会社の健康保険の任意継続」の2択となります。ここで極めて重要なのが、退職後任意継続国保比較の綿密な試算です。
任意継続を選択すると、これまで会社が負担していた折半分の保険料も自己負担となるため、天引きされていた金額の約2倍を支払う必要があります。一見すると負担増に思えますが、任意継続の保険料には「全被保険者の平均標準報酬月額(協会けんぽで約30万円)」をベースとした法定の上限が設定されています。退職時の給与が高かった人ほど、任意継続を選べば保険料が一定額で頭打ちになり、前年所得がそのまま跳ね返る国保に比べて年数十万円も支出を抑制できる現象が頻発します。
一方、独立したフリーランスや自営業者が検討する施策として注目を集め続けているのが、個人事業主法人化社保切り替えのスキームです。いわゆる「マイクロ法人」を設立し、役員報酬を月額4万5000円程度に設定して社会保険に加入することで、法定最低水準(健康保険・厚生年金を合わせても月額約2万2000円〜2万4000円程度)の保険料で自分と扶養家族全員の医療保障と2階建て年金を確保し、残りの事業利益を個人事業主として計上する手法です。高額な国保料に苦しむクリエイターやコンサルタントの間で定着した生活防衛策ですが、事業実態のないペーパーカンパニーとみなされた場合の追徴リスクや法人維持コスト(法人住民税均等割の年7万円等)を冷静に見極める必要があります。

