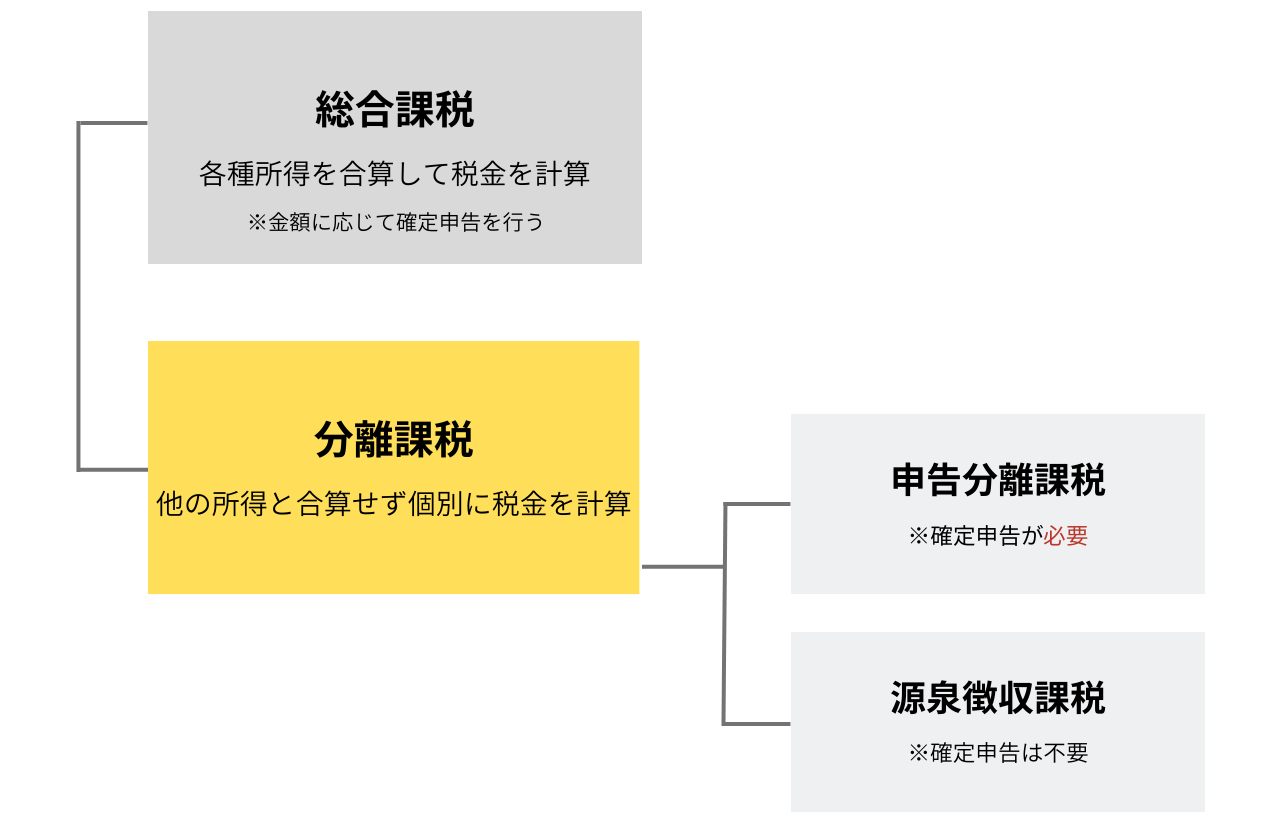
個人の資産運用において分離課税が主役となる領域は、株式、外国為替証拠金取引(FX)、そして不動産取引です。これらの税務処理には、一見すると似て非なる独自のルールが敷かれています。
まず株式取引について、個人投資家が証券会社を通じて得る上場株式等の売却益には、株式譲渡所得の税率20.315パーセント(所得税15%、復興特別所得税0.315%、住民税5%)が適用されます。給与収入が1,000万円を超え総合課税の限界税率が33%や43%に達している高所得者であっても、株式の売却益に対する税率は20.315%で頭打ちとなるため、富裕層にとって極めて有利な設計です。
配当金の受け取りに関しては、さらに高度な選択肢が存在します。上場株式の配当金は「源泉徴収ありの申告不要」「申告分離課税」「総合課税」の3つから選択が可能です。ここで配当所得で分離課税を選ぶべき理由として最も際立つのが、「過去の株式売却損との損益通算」です。同じ年、あるいは過去3年間に生じた上場株式の譲渡損失がある場合、申告分離課税を選択して配当金と相殺(通算)することで、配当から天引きされていた20.315%の税金を口座へ還付させることができます。
一方、為替取引であるFXや日経225先物などのデリバティブ取引は、「先物取引に係る雑所得等」として申告分離課税の対象になります。税率は株式と同様に一律20.315%ですが、FX損益通算と確定申告のやり方には厳格な垣根が存在します。FXの損失は、株式の売却益や配当金と損益通算することが一切できません。通算可能な相手方は、CFDや商品先物、暗号資産証拠金取引などの「先物取引グループ」内部に限定されます。当年中に控除しきれなかった損失額については、所定の確定申告書を毎年連続して提出し続けることで、翌年以降最長3年間にわたる損失繰越控除が認められています。
さらにダイナミックな税率格差が設計されているのが、土地や建物を売却した際の不動産譲渡所得です。ここでは所有期間に応じて税率が2倍近く跳ね上がります。
具体的には、売却した年の1月1日時点において所有期間が5年を超えている場合は「長期譲渡所得」となり、所得税15%、住民税5%、復興特別所得税0.315%の合計20.315%で計算されます。しかし、所有期間が5年以下の段階で売却した場合は「短期譲渡所得」と判定され、所得税30%、住民税9%、復興特別所得税0.63%を合わせた合計39.63%という重税が課されます。短期的な土地転がしや不動産投機を抑制するために設けられた強力な税制ペナルティであり、売却時期の判定日は「売却した日」ではなく「売却した年の1月1日時点」で測るという税務実務の鉄則を外してはなりません。
なお、人生の集大成として受け取る退職金には、極めて強力な退職所得控除と分離課税の仕組みが備わっています。退職手当等は勤務年数に応じた手厚い控除(勤続20年以下は年40万円、20年超の部分は年70万円)を差し引いた後、さらに残額を「2分の1」にした上で分離課税の累進税率を適用します。長年の勤続に対する労いと退職後の生活保障という政策的要請から、全税制の中でも群を抜いて優遇された課税方式が維持されています。

