Q1:信用情報の開示請求を行うと、その行為自体がカード会社に知られて怪しまれませんか?
A1:まったく問題ありません。個人による本人開示の記録は、金融機関が審査目的で信用情報を照会した際の画面には表示されません。開示請求をした事実が原因でカード審査に不利に働くことは制度上あり得ませんので、安心して確認してください。
Q2:CICの開示報告書にある「返済状況」に「異動」と書かれていなければ、ブラックリストではないのですか?
A2:はい、異動と記載されていなければ法的な金融事故(いわゆるブラック)ではありません。ただし、「入金状況」の欄に期日通りの入金を示す「$」ではなく、未入金を示す「A」や「P」の記号が複数散見される場合は、重大な延滞予備軍とみなされ、それ単体で審査落ちの理由になり得ます。
Q3:1回だけうっかり口座引き落とし日に残高不足で引き落とせなかったのですが、即座にブラックになりますか?
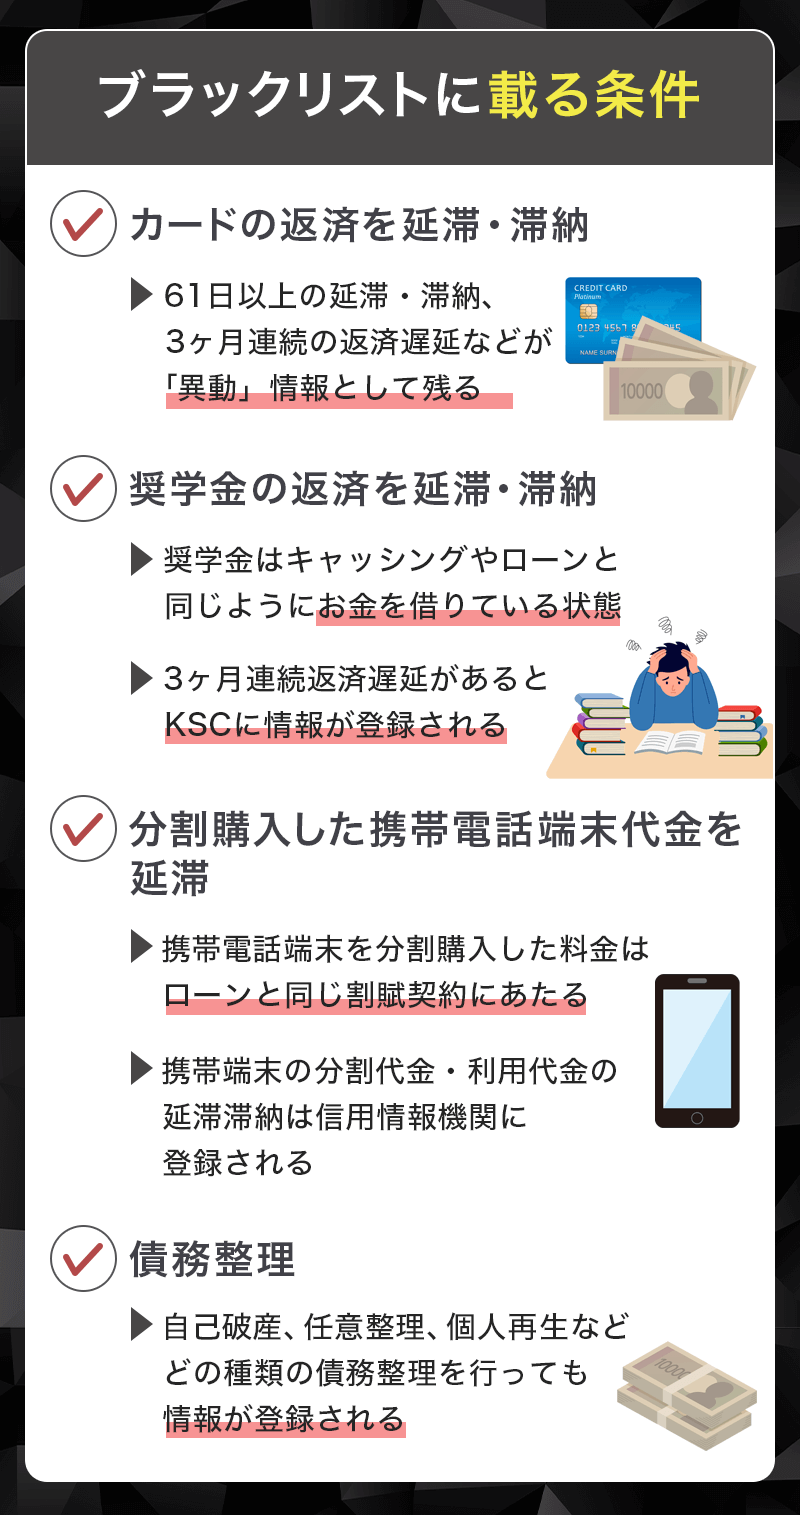
A3:即座にブラック(異動)になることはありません。数日〜数週間後の再引き落としや振込用紙で速やかに支払いを済ませれば、一時的な遅れとして処理されます。金融事故として異動が登録されるのは、督促を放置し支払期日から61日以上または3ヶ月以上の長期にわたって延滞が継続した場合です。
Q4:開示手数料を支払うためのクレジットカードを持っていない場合、どうやってスマホ開示すればいいですか?
A4:JICCであればスマートフォンのキャリア決済(ドコモ・au・ソフトバンク等の通信料合算払い)やコンビニ決済が利用可能です。また、KSCやCICにおいても、一部のデビットカードや本人認証サービス(3Dセキュア)に対応したプリペイドカード、あるいはマイナンバーカードを用いた認証決済スキームが順次拡充されています。どうしてもキャッシュレス決済手段がない場合は、郵送による開示手続き(定額小為替を利用)を選択できます。

