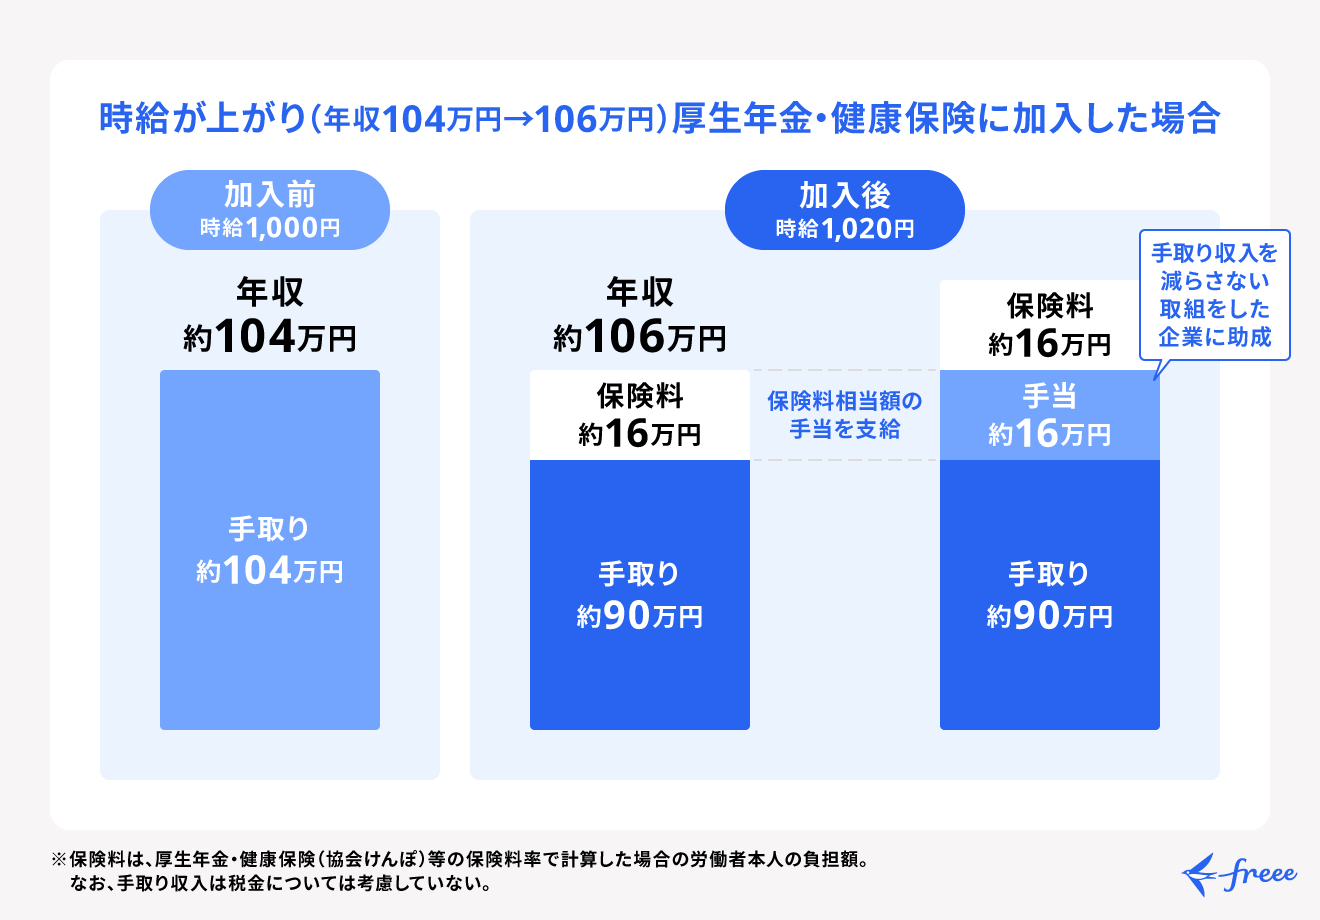
現場のパート勤務者から最も多く寄せられる疑問が、「税金なら稼いだ分に少し課税されるだけなのに、なぜ社会保険に入った途端にこれほど手取りが落ち込むのか」という切実な戸惑いです。ここで混同してはならないのが、103万円の壁と106万円の壁の違いです。
所得税が発生する「103万円の壁」の場合、年収が104万円になっても、課税対象となるのは基礎控除を超えた「1万円」だけです。税率が5%であれば、増える税負担は年間わずか500円程度にすぎず、働いた以上に手取りが減ることは理論上あり得ません。ところが、社会保険(厚生年金・健康保険)の仕組みはまったく異なります。
社会保険は、基準となるボーダーラインを1円でも超えた瞬間、稼いだ全額に対して約15%(労使折半後の自己負担分)の保険料が課される仕組みになっています。例えば、月収が基準の8万8,000円(年収約106万円)に達した途端、毎月の給与から約1万3,000円〜1万4,000円、年間にして約16万円前後が天引きされます。その結果、年収105万円の人の手取りが約103万円であるのに対し、年収110万円まで頑張って働いた人の手取りが約94万円まで激減してしまうという、残酷なパート主婦 手取り逆転現象が現実のものとなるのです。
額面年収が106万円から125万円前後のゾーンでは、いくら労働時間を増やしても過去の手取り額を取り戻すための「埋め合わせ労働」にしかなりません。厚生労働省の統計調査関係者への取材でも、「この急激な崖(クリフ)構造こそが、現場の就業調整を引き起こす最大の元凶」と指摘されています。

