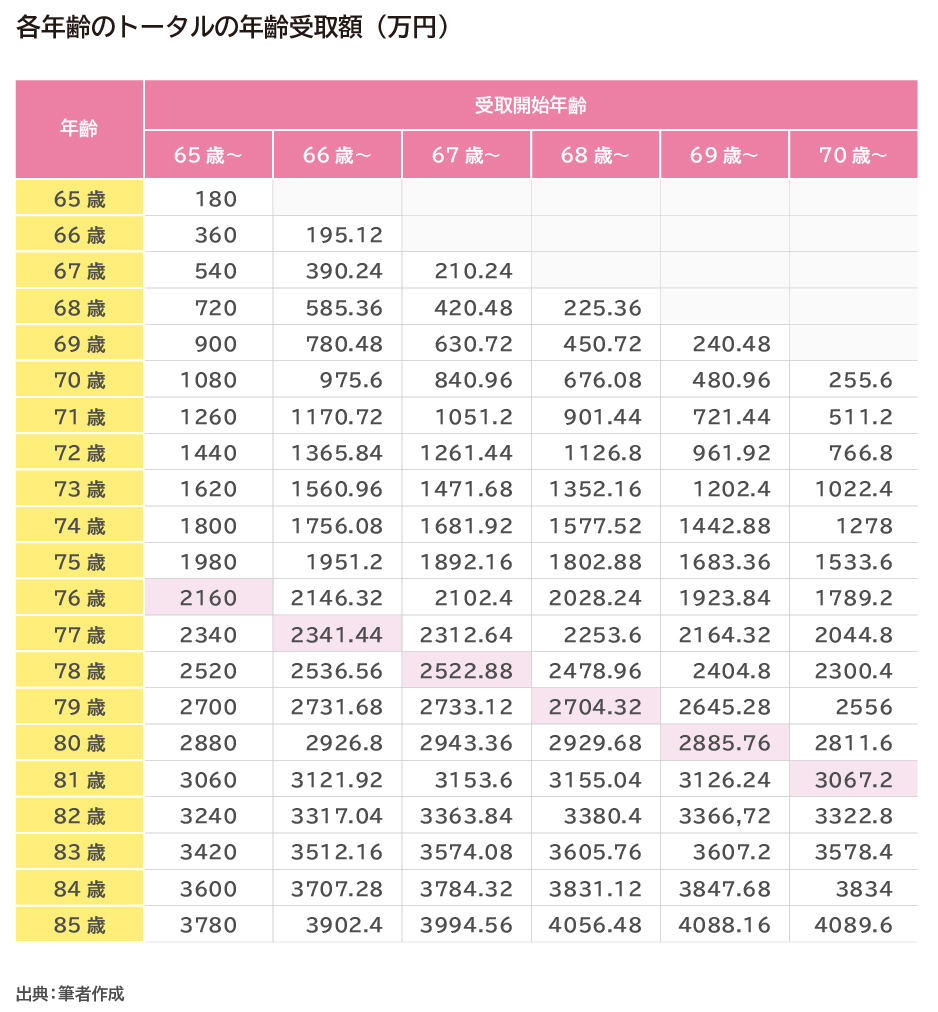
「寿命が延びているなら繰り下げが得」と即断するのは早計です。額面のシミュレーションと実際の手取り額の間には、年金繰り下げにおける税金と社会保険料の急増という巨大な罠が潜んでいるためです。これが、多くの受給者が繰り下げ受給で損する理由となっています。
日本の公的年金等控除は上限が定められており、年金収入が増加するほど所得税や住民税の税率が上がります。さらに深刻なのが、国民健康保険料(後期高齢者医療保険料)と介護保険料の負担増です。これらの社会保険料は前年の所得に連動して算定されるため、年金額を増やすと雪だるま式に引かれる金額が膨らみます。
さらに見落とされがちなのが、医療費・介護費用の自己負担割合です。所得が一定基準を超えると、現役並み所得者と判定され、窓口負担が1割から2割、あるいは3割へと引き上げられます。病気や要介護のリスクが高まる70代後半から80代において、医療費自己負担の倍増は年間十数万円単位の支出増につながります。
税金・社会保険料・自己負担割合の増加を合算した「実質的な手取りベースの損益分岐点」を計算すると、70歳受給開始では85歳前後、75歳受給開始では90歳近くまで後ろ倒しになります。額面では84%増えても、手取りでは50〜60%程度の増加にとどまるケースが一般的です。

