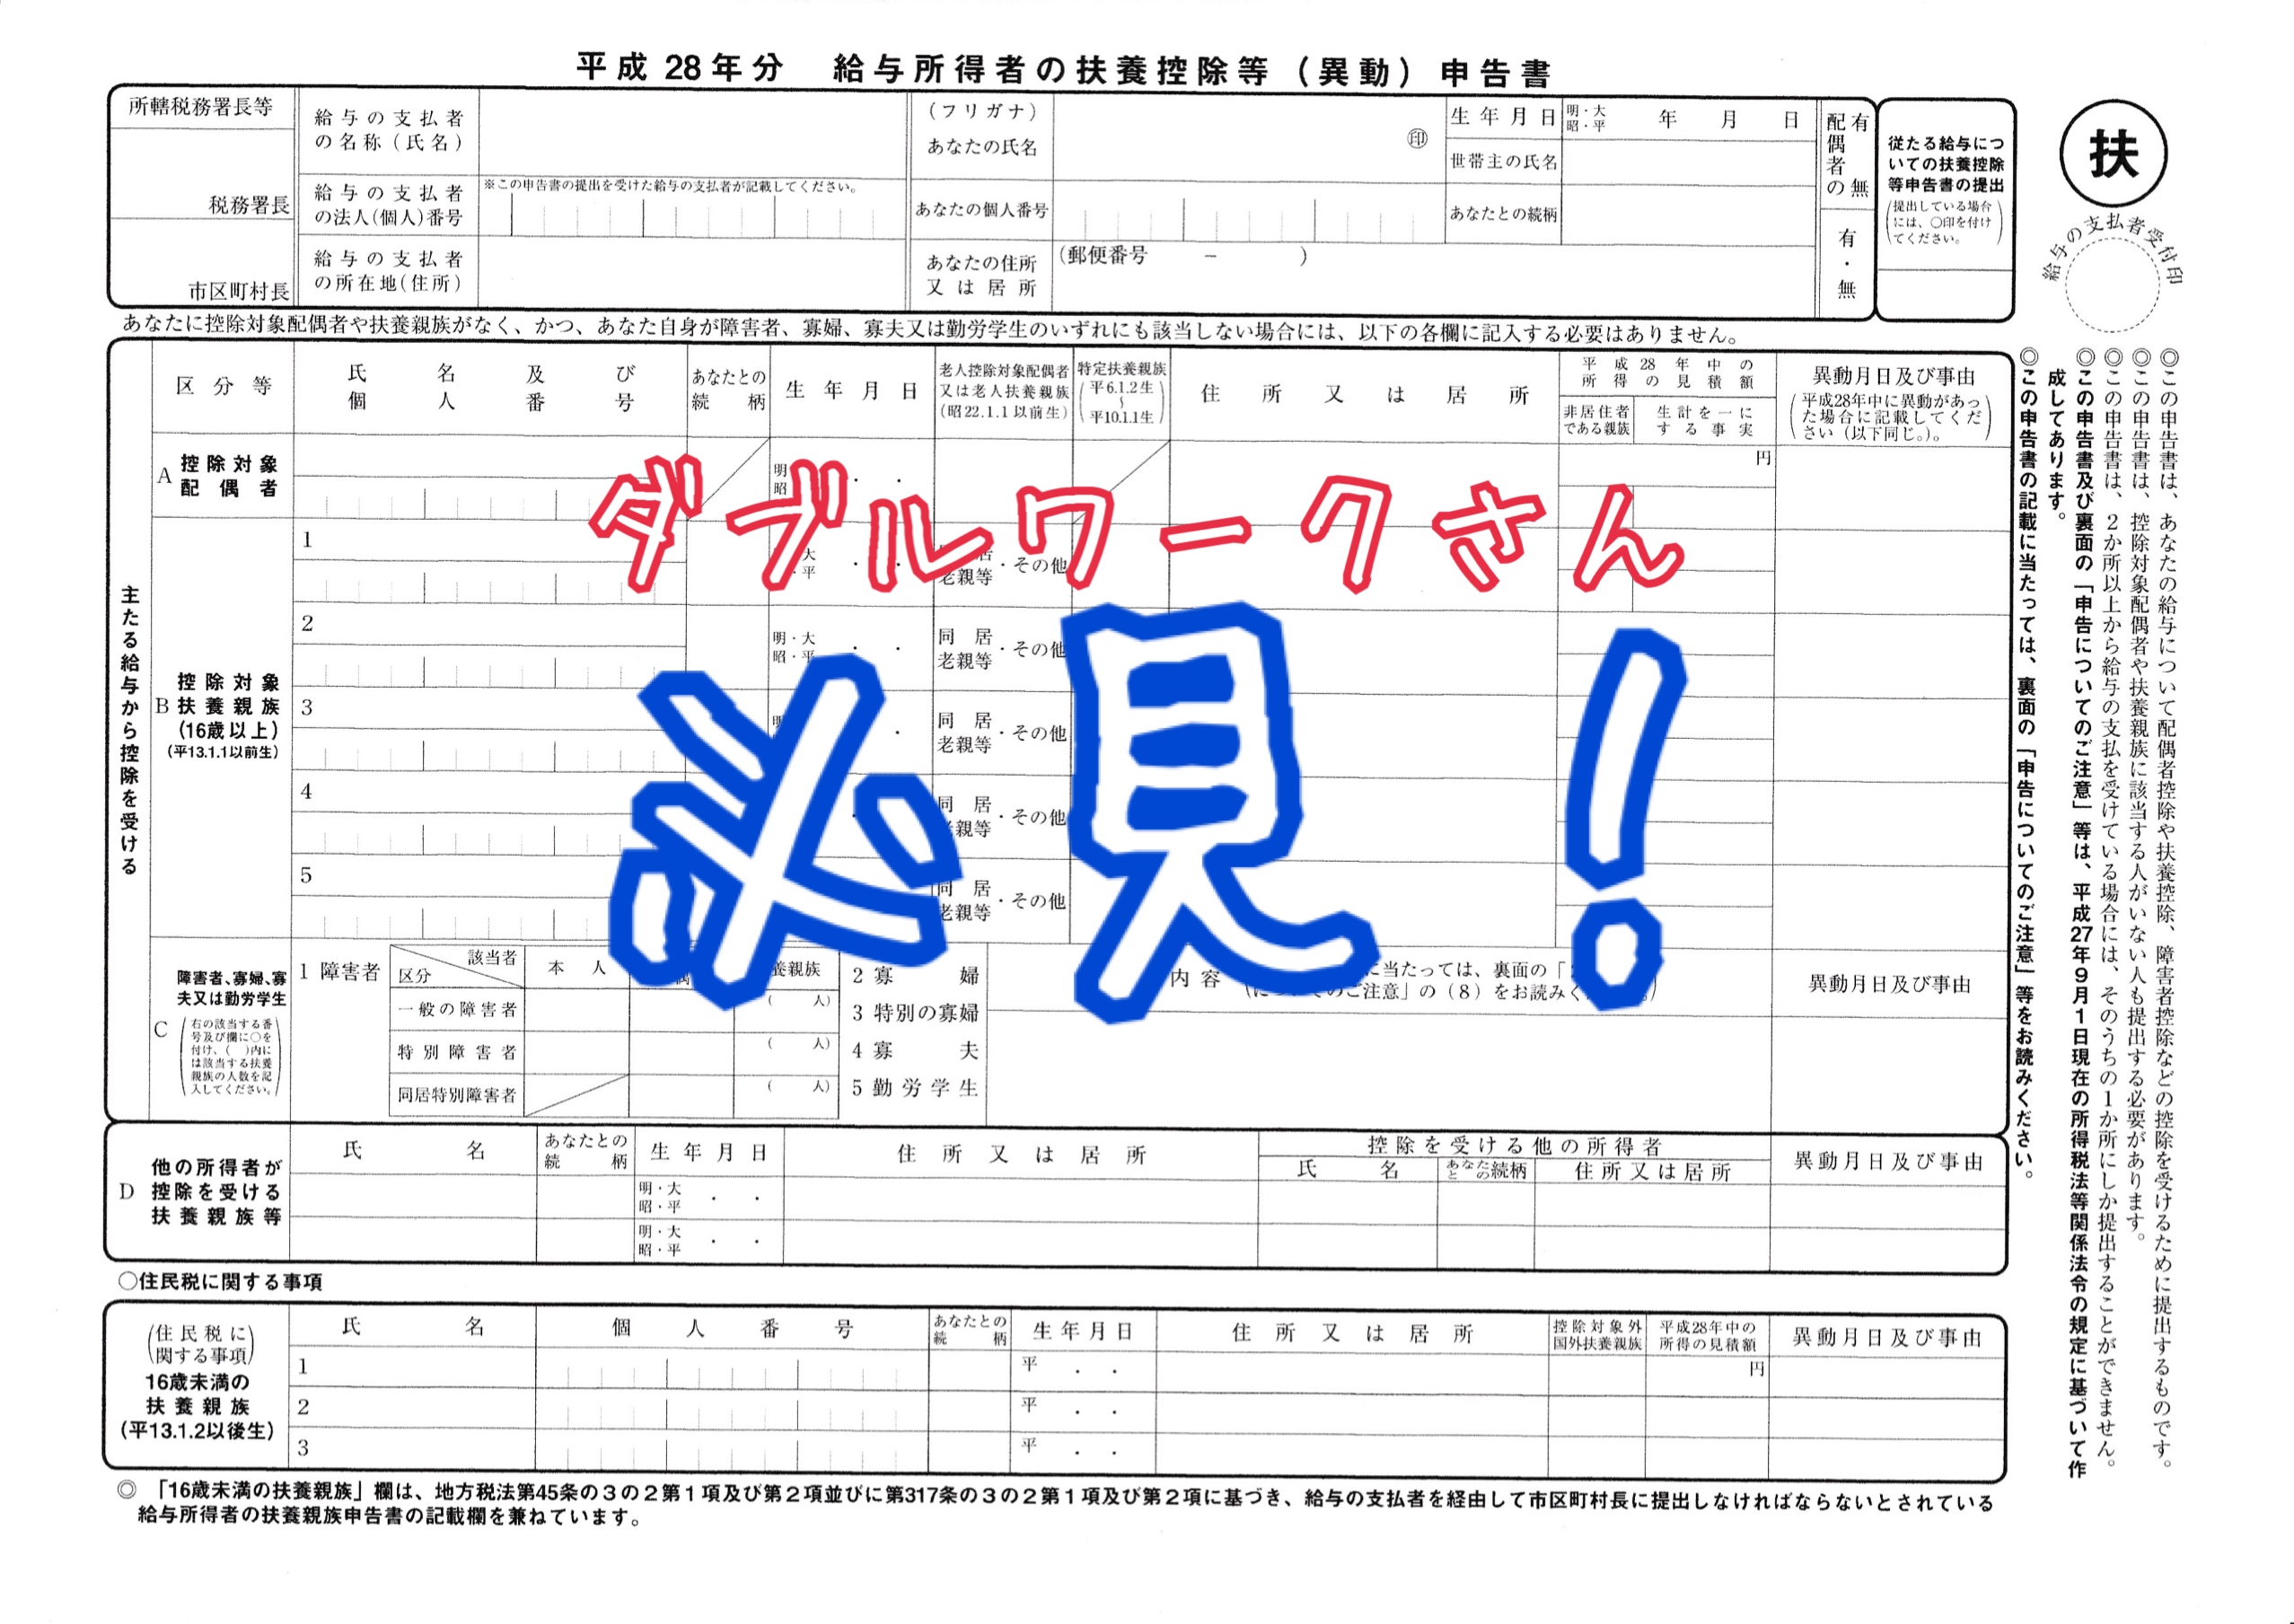
Q1:知らずに2社両方へ「扶養控除等申告書」を提出してしまった場合はどうすべきですか?
A1:速やかに副業(収入が少ない方)の勤務先の人事・経理担当者に申し出て、書類の取り下げを依頼してください。すでに年末調整の電算処理が終了している場合は、本業での年末調整結果と副業先の源泉徴収票を手元に揃え、翌年2月16日からの確定申告期間中に自身で正しい合算確定申告を行うことで税額の重複を是正できます。
Q2:副業先が源泉徴収票を発行してくれない場合の対処法は?
A2:会社は退職時や年末に源泉徴収票を交付することが所得税法で義務付けられています。まずは副業先の担当部署へ書面やメールで正式に請求してください。それでも発行されない場合は、所轄の税務署へ「源泉徴収票不交付の届出書」を提出することで、税務署から事業主に対して行政指導が行われます。
Q3:単発のスキマバイト(スポット勤務)でも確定申告は必要ですか?
A3:給与として支払われている場合、金額の多寡に関わらず副業収入に該当します。本業以外の給与収入の年間合計が20万円を超える場合は確定申告が義務付けられます。20万円以下であっても住民税の申告が必要となる点、また源泉徴収されている税金がある場合は確定申告によって還付を受けられる可能性がある点に留意してください。
Q4:副業分の確定申告をしなかった場合、どのような罰則がありますか?
A4:副業所得が年間20万円を超えているにもかかわらず申告を怠った場合、本来納めるべき本税に加えて「無申告加算税(原則15〜20%)」および納期限の翌日から発生する「延滞税」が追徴課税されます。悪質な所得隠しと認定された場合は重加算税(最大40〜50%)が課されるリスクもあります。

