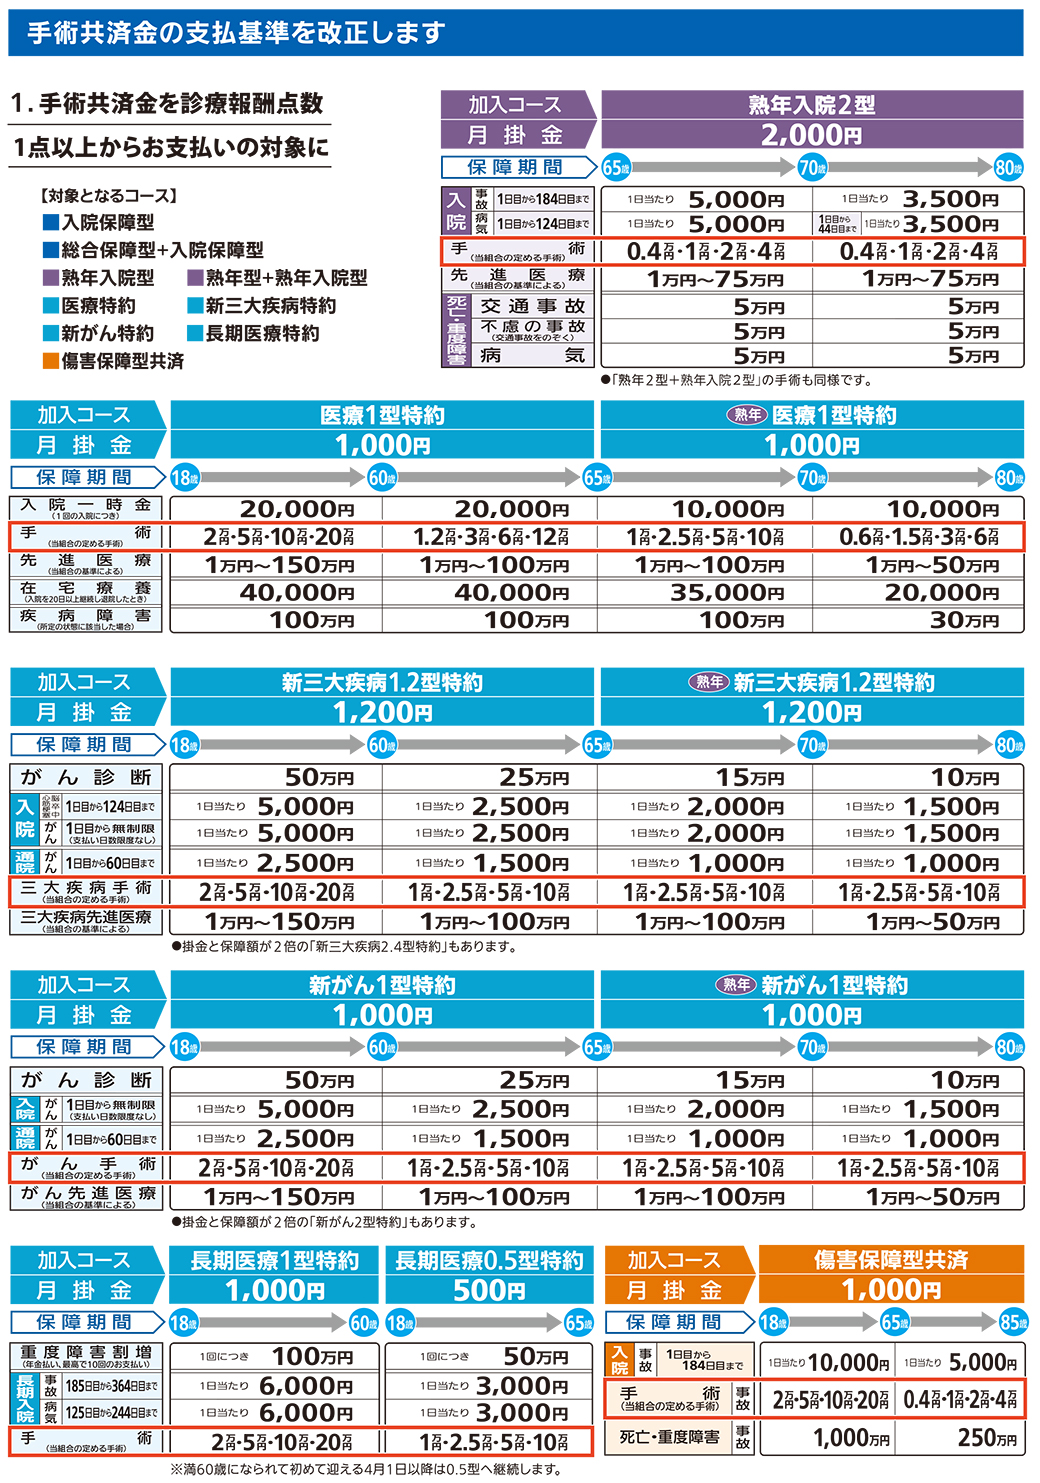
社会保障制度や家計構造の観点から分析すると、千葉県民共済は「すべての人にとっての正解」ではなく、明確な向き・不向きが存在します。
▼千葉県民共済を今すぐ選ぶべき人
- 20代〜40代の子育て世代・現役層:医療費にお金をかけず、教育費や住宅ローン返済、新NISAなどへの投資資金を最大化したい世帯。
- 最低限の入院・手術保障を最安で確保したい人:高額療養費制度を前提とし、自己負担分の差額ベッド代や雑費だけを手堅くカバーしたい層。
- 手頃な掛金で子どもや火災の備えをまとめたい人:こども共済や新型火災共済とのセット利用で、固定費を徹底的に圧縮したい家庭。
▼加入を慎重に検討すべき・民間保険を併用すべき人
- 50代後半以降で老後の長期保障を重視する人:85歳以降の医療費不安を抱えており、一生涯変わらない保障を求めている層。
- がん家系など重大疾病への手厚い一時金を望む人:数百万円単位の診断給付金や先進医療の無制限補償を確保したい層。
- 持病や服薬歴があり、通常の告知を通過できない人:民間保険の緩和型(限定告知型)医療保険を検討すべき状況にある方。

