車両保険は入るべきか?「いらない人」の共通点と損得の境界線を徹底解説

車両保険は入るべきか?「いらない人」の共通点と損得の境界線を徹底解説

車両保険は入るべきか?「いらない人」の共通点と損得の境界線を徹底解説の基礎知識と応用に迫る! わかりやすい言葉で紐解きます。

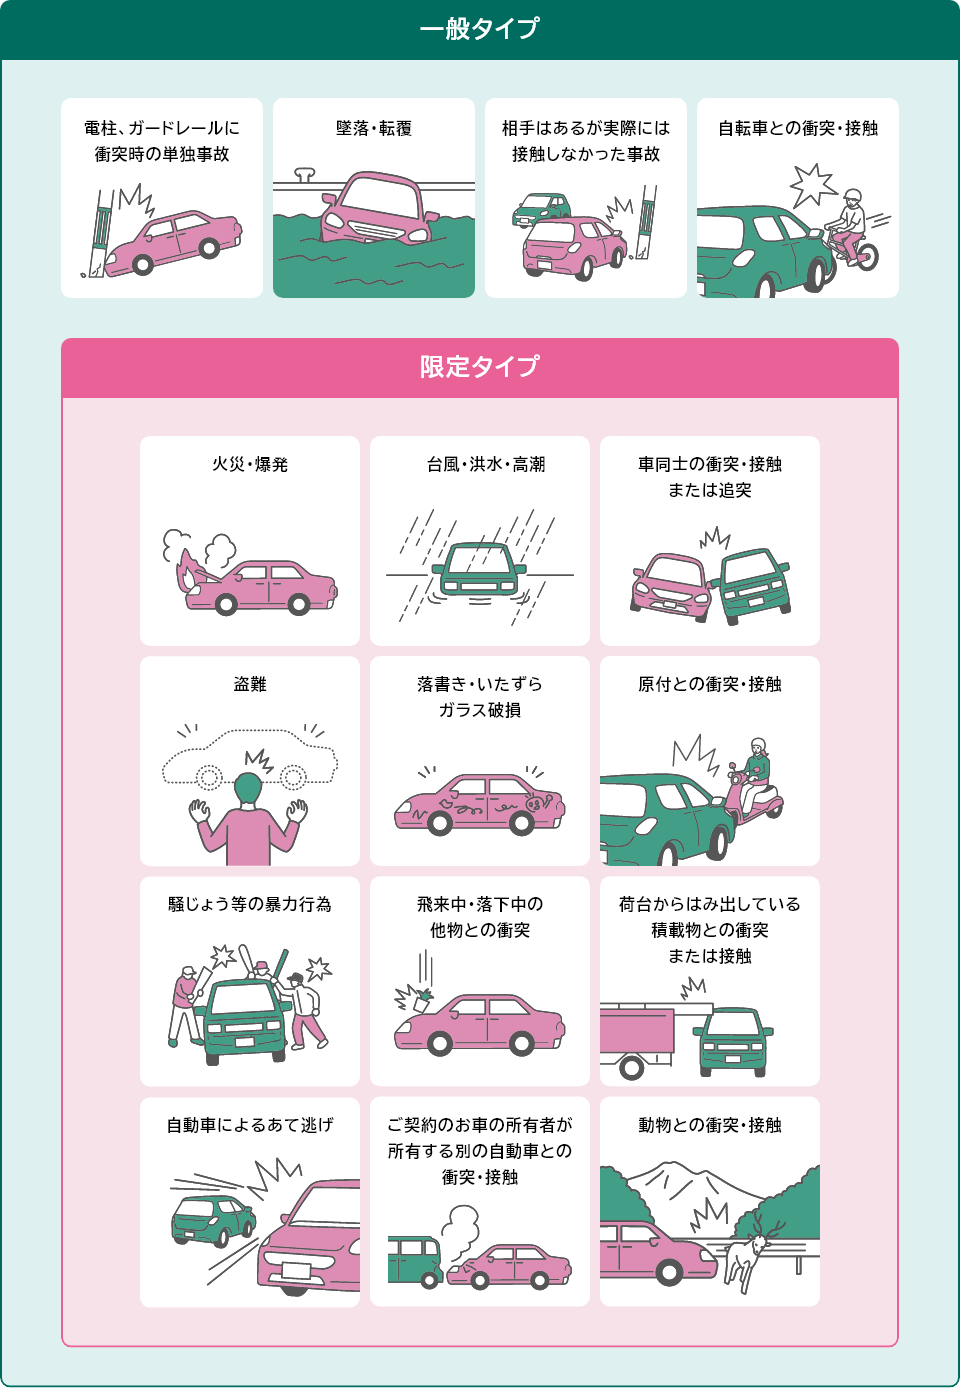
車両保険の加入を検討する際、まず押さえておくべきなのが「一般型(オールリスク型)」と「エコノミー型(車対車+限定危険型)」の決定的な違いです。保険料を抑えたいがあまり、補償内容を把握しないままエコノミー型を選び、事故後に保険金が下りずトラブルになる事例が散見されます。

両者の最大の違いは、「自損事故(電柱やガードレールへの単独衝突・転落)」および「当て逃げ(相手不明の事故)」が補償されるかどうかという点にあります。

事故・損害のパターン一般型(オールリスク)エコノミー型(車対車限定)車両保険なし車同士の衝突・接触(相手特定)◯ 補償される◯ 補償される× 全額自己負担単独事故・電柱衝突・車庫入れミス◯ 補償される× 補償対象外× 全額自己負担相手不明の当て逃げ被害◯ 補償される× 原則対象外× 全額自己負担台風・洪水・高潮・竜巻・雹(ひょう)◯ 補償される◯ 補償される× 全額自己負担火災・爆発・盗難・落書き・飛来物◯ 補償される◯ 補償される× 全額自己負担年間保険料の目安(相場比較)基準価格(高め)一般型の約50〜65%最も安い

運転に不慣れな初心者ドライバーや、狭い路地でのすれ違い・立体駐車場の利用が多いユーザーは、ガードレールへの接触や壁擦りといった車両保険の自損事故・単独事故補償が受けられる一般型を選ばなければ意味がありません。一方、運転歴が長く単独事故を起こす確率が極めて低いベテラン層であれば、エコノミー型に切り替えるだけで大幅な保険料節約が実現します。

木村 陽翔
著者

木村 陽翔

デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。