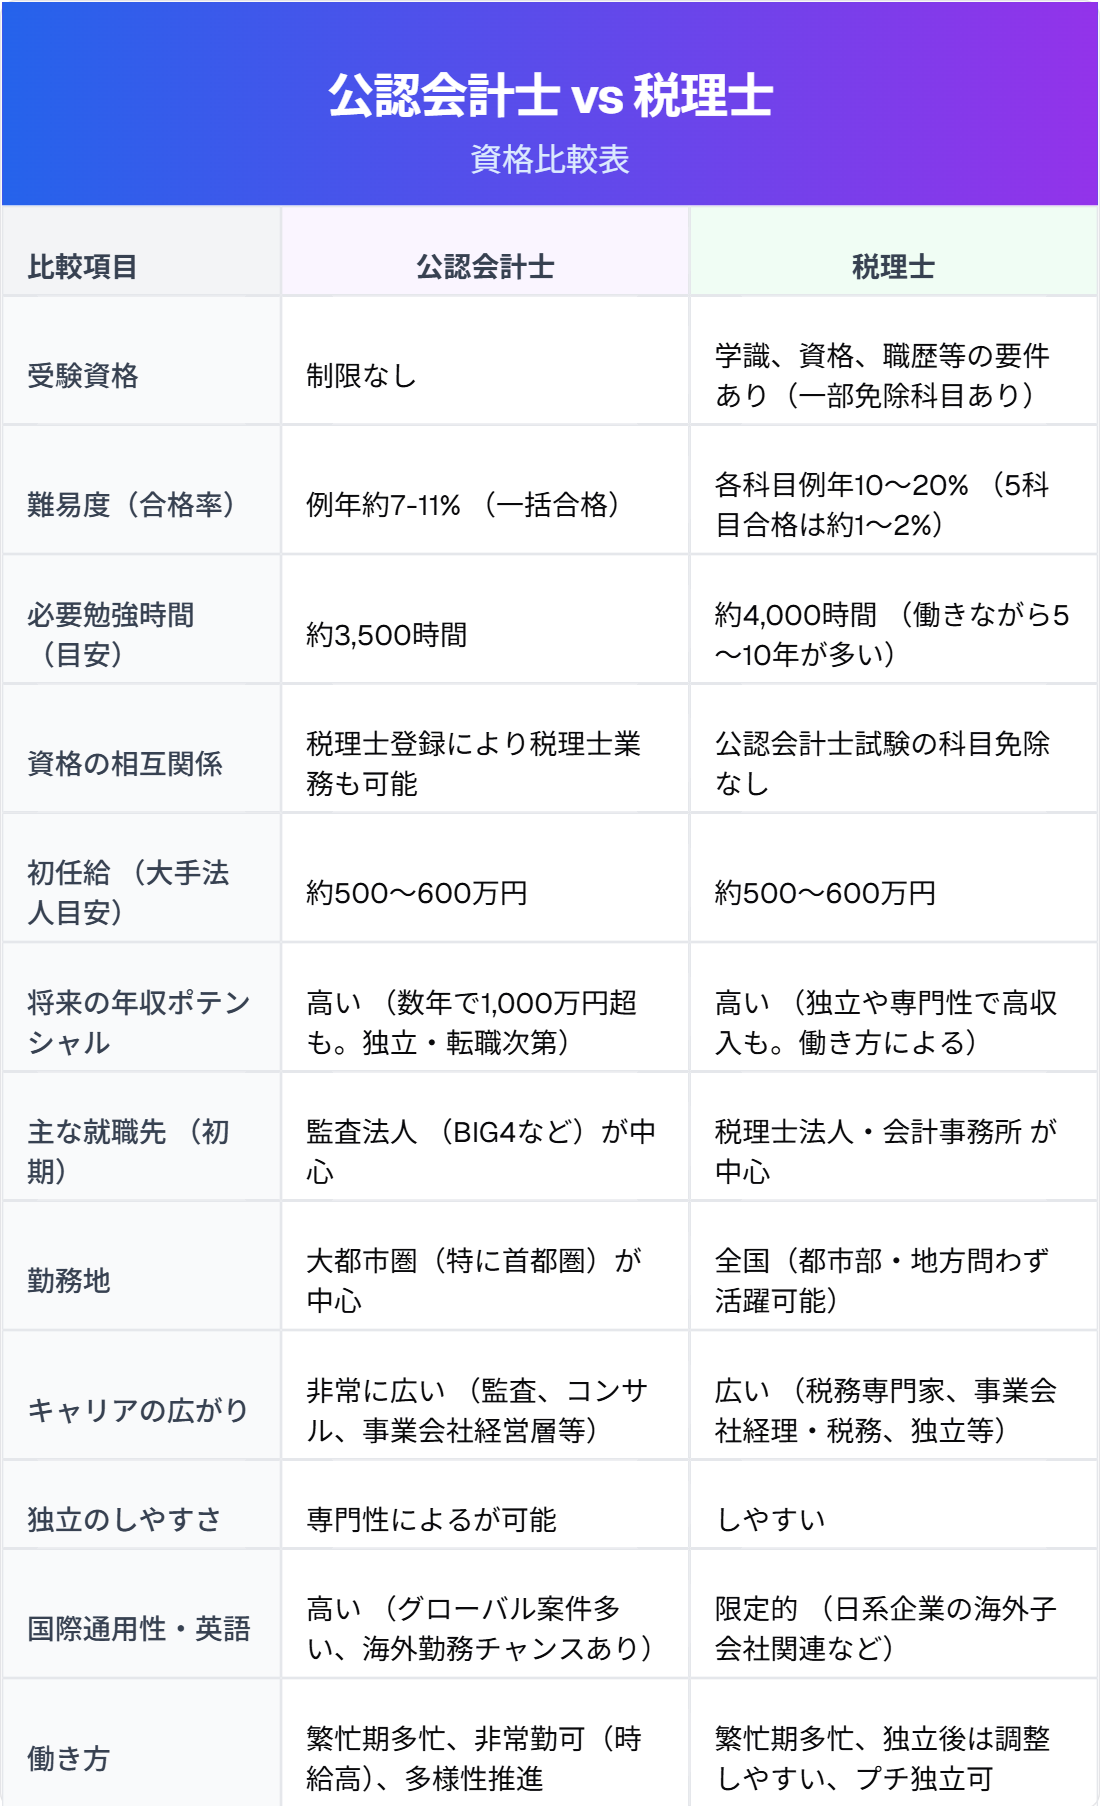
公認会計士と税理士の根本的な相違点は、法律で定められた独占業務の違いと財務諸表監査の有無、そして守るべき対象者の立ち位置に集約されます。
公認会計士法第2条が定める会計士の独占業務は「財務諸表監査・証明」です。これは、上場企業などが作成した決算書が適正であるかを第三者の独立した立場から検証する仕事を指します。顧客となるのは主に国内外の大企業や公開準備企業であり、会計士が保護するのは企業自身というよりも、株式市場の投資家や金融機関などの「不特定多数のステークホルダー」です。そのため、業務の性質は必然的に「厳格な監視者・検証者」としての客観性が最優先されます。
これに対し、税理士法第2条が規定する税理士の独占業務は、税務代理業務と確定申告書の作成、そして税務相談の3つです。対象クライアントの9割以上は中小企業、小規模事業者、そして個人事業主や富裕層です。税理士は「納税者の正当な権利を守るパートナー」として伴走し、合法的な節税策の提案や資金繰り支援、事業承継の相談に乗ります。つまり、会計士が「市場の審判員」であるとすれば、税理士は「経営者の味方・参謀」という立ち位置の違いがあります。
この業務領域の違いは、扱う会計基準そのものにも直結します。会計士は難解な金融商品や連結会計、国際財務報告基準(IFRS)を縦横無尽に駆使する一方、税理士は法人税法・所得税法・消費税法といった複雑怪奇な税法規を熟知し、税務署との折衝窓口を担います。看板は似ていても、頭の中で走らせている思考回路は全くの別物です。

