固定費の中で最大の割合を占めるのが住居費です。住居費の判断ミスは、そのまま老後破綻や教育資金不足に直結します。
年収450万の適正家賃相場:手取りの25〜30%に抑える鉄則
不動産業界では「家賃は額面月収の3分の1」という営業トークが長年使われてきましたが、これは社会保険料率が低かった昭和・平成初期の遺物です。2026年現在の安全基準は「手取り月額の25%〜上限30%」です。
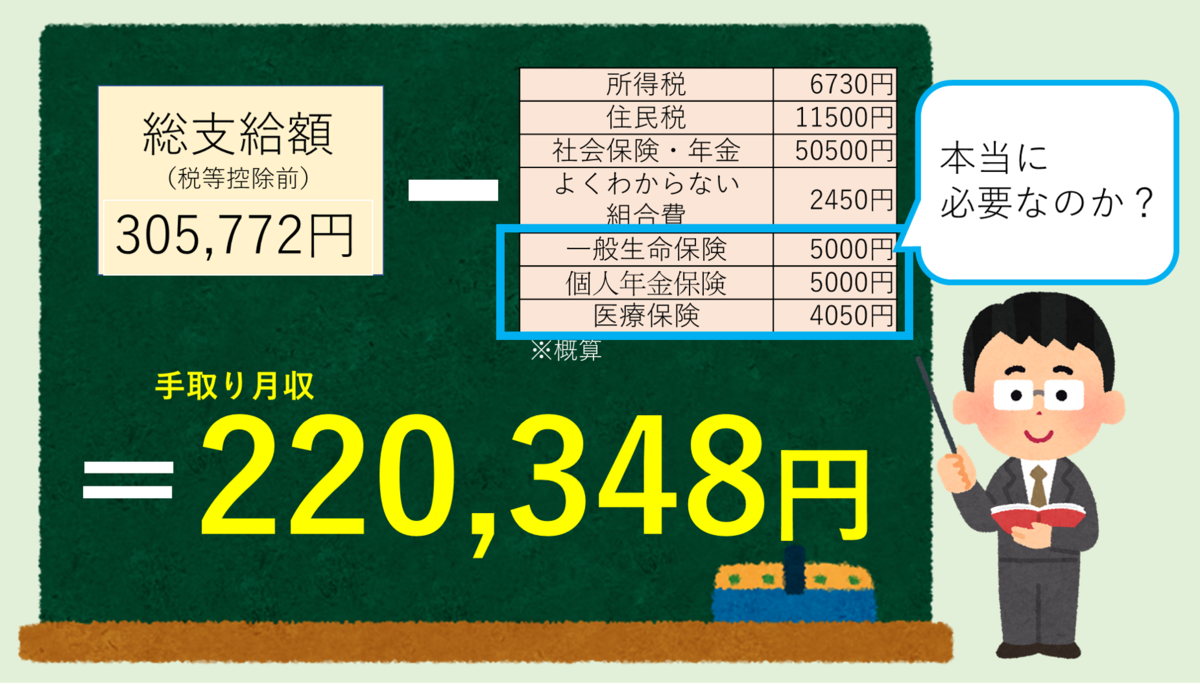
- ボーナスなし(手取り月約29.3万円):適正家賃は約73,000円〜88,000円
- ボーナス併用(手取り月約23.5万円):適正家賃は約59,000円〜70,000円
都心部の新築・駅近マンション(10万円超)を選択すると、毎月の手取りの大半が家賃に消え、貯蓄はおろか日々の食費すら切り詰めざるを得なくなります。築年数を妥協するか、都心から電車で30〜40分圏内の急行停車駅などを選択するのが現実的な解です。
住宅ローンの借入可能額と目安:銀行の限度額まで借りるのは絶対NG
金融機関の審査基準では、返済負担率(年収に占める年間返済額の割合)を35%程度まで許容しているケースが多く、年収450万円なら審査上「約3,800万〜4,000万円」まで借り入れできる場合があります。しかし、「借りられる額」と「返せる額」は全くの別物です。
金利上昇局面にある昨今の環境を考慮した安全な借入目安は、年収倍率6倍前後の「2,700万〜3,000万円以内」です。借入額3,000万円(35年元利均等返済・金利1.0%想定)の場合、毎月の返済額は約84,700円。これにマンションであれば管理費・修繕積立金(月2.5万〜3.5万円)、戸建てであれば固定資産税や将来のメンテナンス積立(月1.5万円程度)が上乗せされ、実際の住居コストは月10万〜12万円程度になります。これ以上の借入は、ボーナスカットや病気休職が起きた瞬間に家計破綻を招きます。

