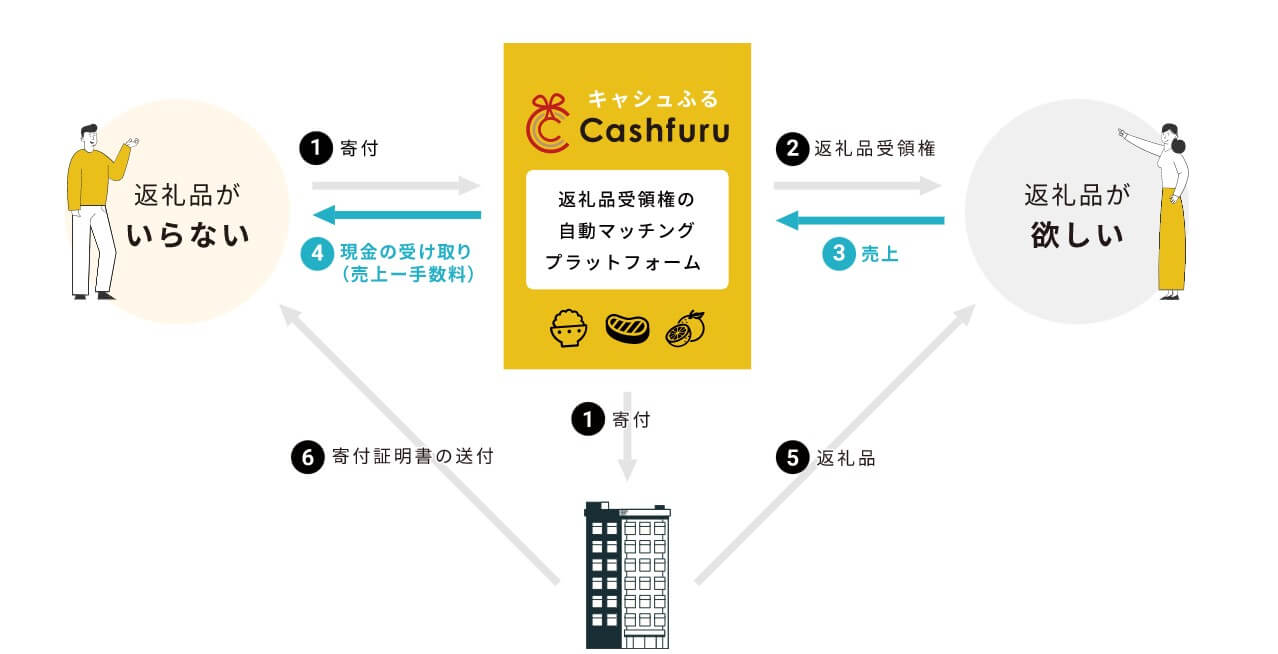
ネット上で最も多く検索される疑問が、「ふるさと納税の現金化は違法なのか」という点です。結論から言えば、手に入れた私物を第三者へ売却する行為そのものを直接禁じる刑法上の条文は存在しません。しかし、だからといって「法的に何の問題もない」と解釈するのは極めて短絡的です。
ふるさと納税の本質は、地方自治体に対する「寄附金」であり、税法上の優遇措置(寄附金控除)を受ける制度です。自治体が提供する返礼品は、寄附に対する善意の御礼(贈与)として交付されます。多くの自治体は寄附申込みの約款において、転売目的の寄附を厳格に禁じており、自治体の利用規約とペナルティに関する条項を明文化しています。「転売を目的とした申込みであることが判明した場合、寄附の受け入れを取り消し、返礼品相当額の返還を求めることがある」という規定は、法的には契約解除および不当利得返還請求の根拠になり得ます。
さらに悪質なケースとして、最初から転売・換金によって利ざやを得る目的を秘して寄附を繰り返し、大量の返礼品を取得していた場合、自治体を欺いて財物を交付させたとして、詐欺罪の構成要件に該当するリスクすら法律の専門家から指摘されています。「私物になったのだから処分は個人の自由」という理屈は、公的資金による税額控除が絡むふるさと納税においては通用しないのが2026年現在の法解釈の到達点です。

