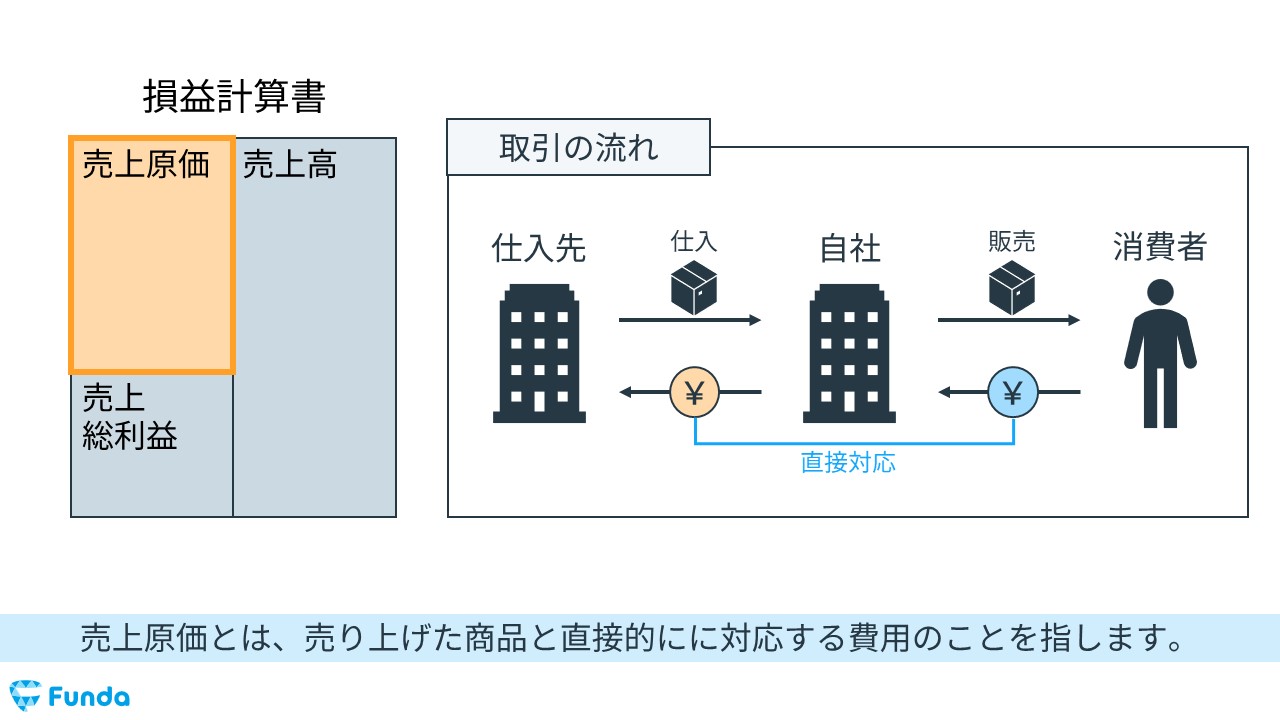
「在庫を増やせば当期の利益が増える」という会計上の現象について、ネット上や初心者向け解説で誤解が散見されます。
計算式「売上原価 = 期首 + 仕入 - 期末」を見れば明らかなように、期末在庫(期末商品棚卸高)の評価額を大きくすると、当期の売上原価が小さくなり、見かけ上の売上総利益が増加します。しかし、これは「現金を在庫という別の資産に換えて手元から流出させた」だけに過ぎません。
過剰な在庫保有は、倉庫保管コストの増大、商品の陳腐化や劣化、そして「棚卸資産評価損(売却可能価額の下落による損失)」のリスクを高めます。利益が出ているのにキャッシュが枯渇する「黒字倒産」の多くは、この売上原価と在庫評価のタイムラグから生じています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
売上原価をコントロールするにあたり、自社の立ち位置によって取るべきアクションは分かれます。
- 原価の徹底削減に注力すべき企業:原材料高の価格転嫁が難しいコモディティ商品を扱う事業者。仕入先の一本化によるスケールメリット追求や歩留まりの改善が直結します。
- 安易な原価削減を避けるべき企業:独自技術やブランド力を武器にする高付加価値ビジネス。材料費やクリエイター人件費を削ると商品力そのものが毀損し、客離れと単価下落の負のスパイラルに陥ります。販管費側の無駄(広告効率の見直しや業務自動化)から着手するのが鉄則です。

