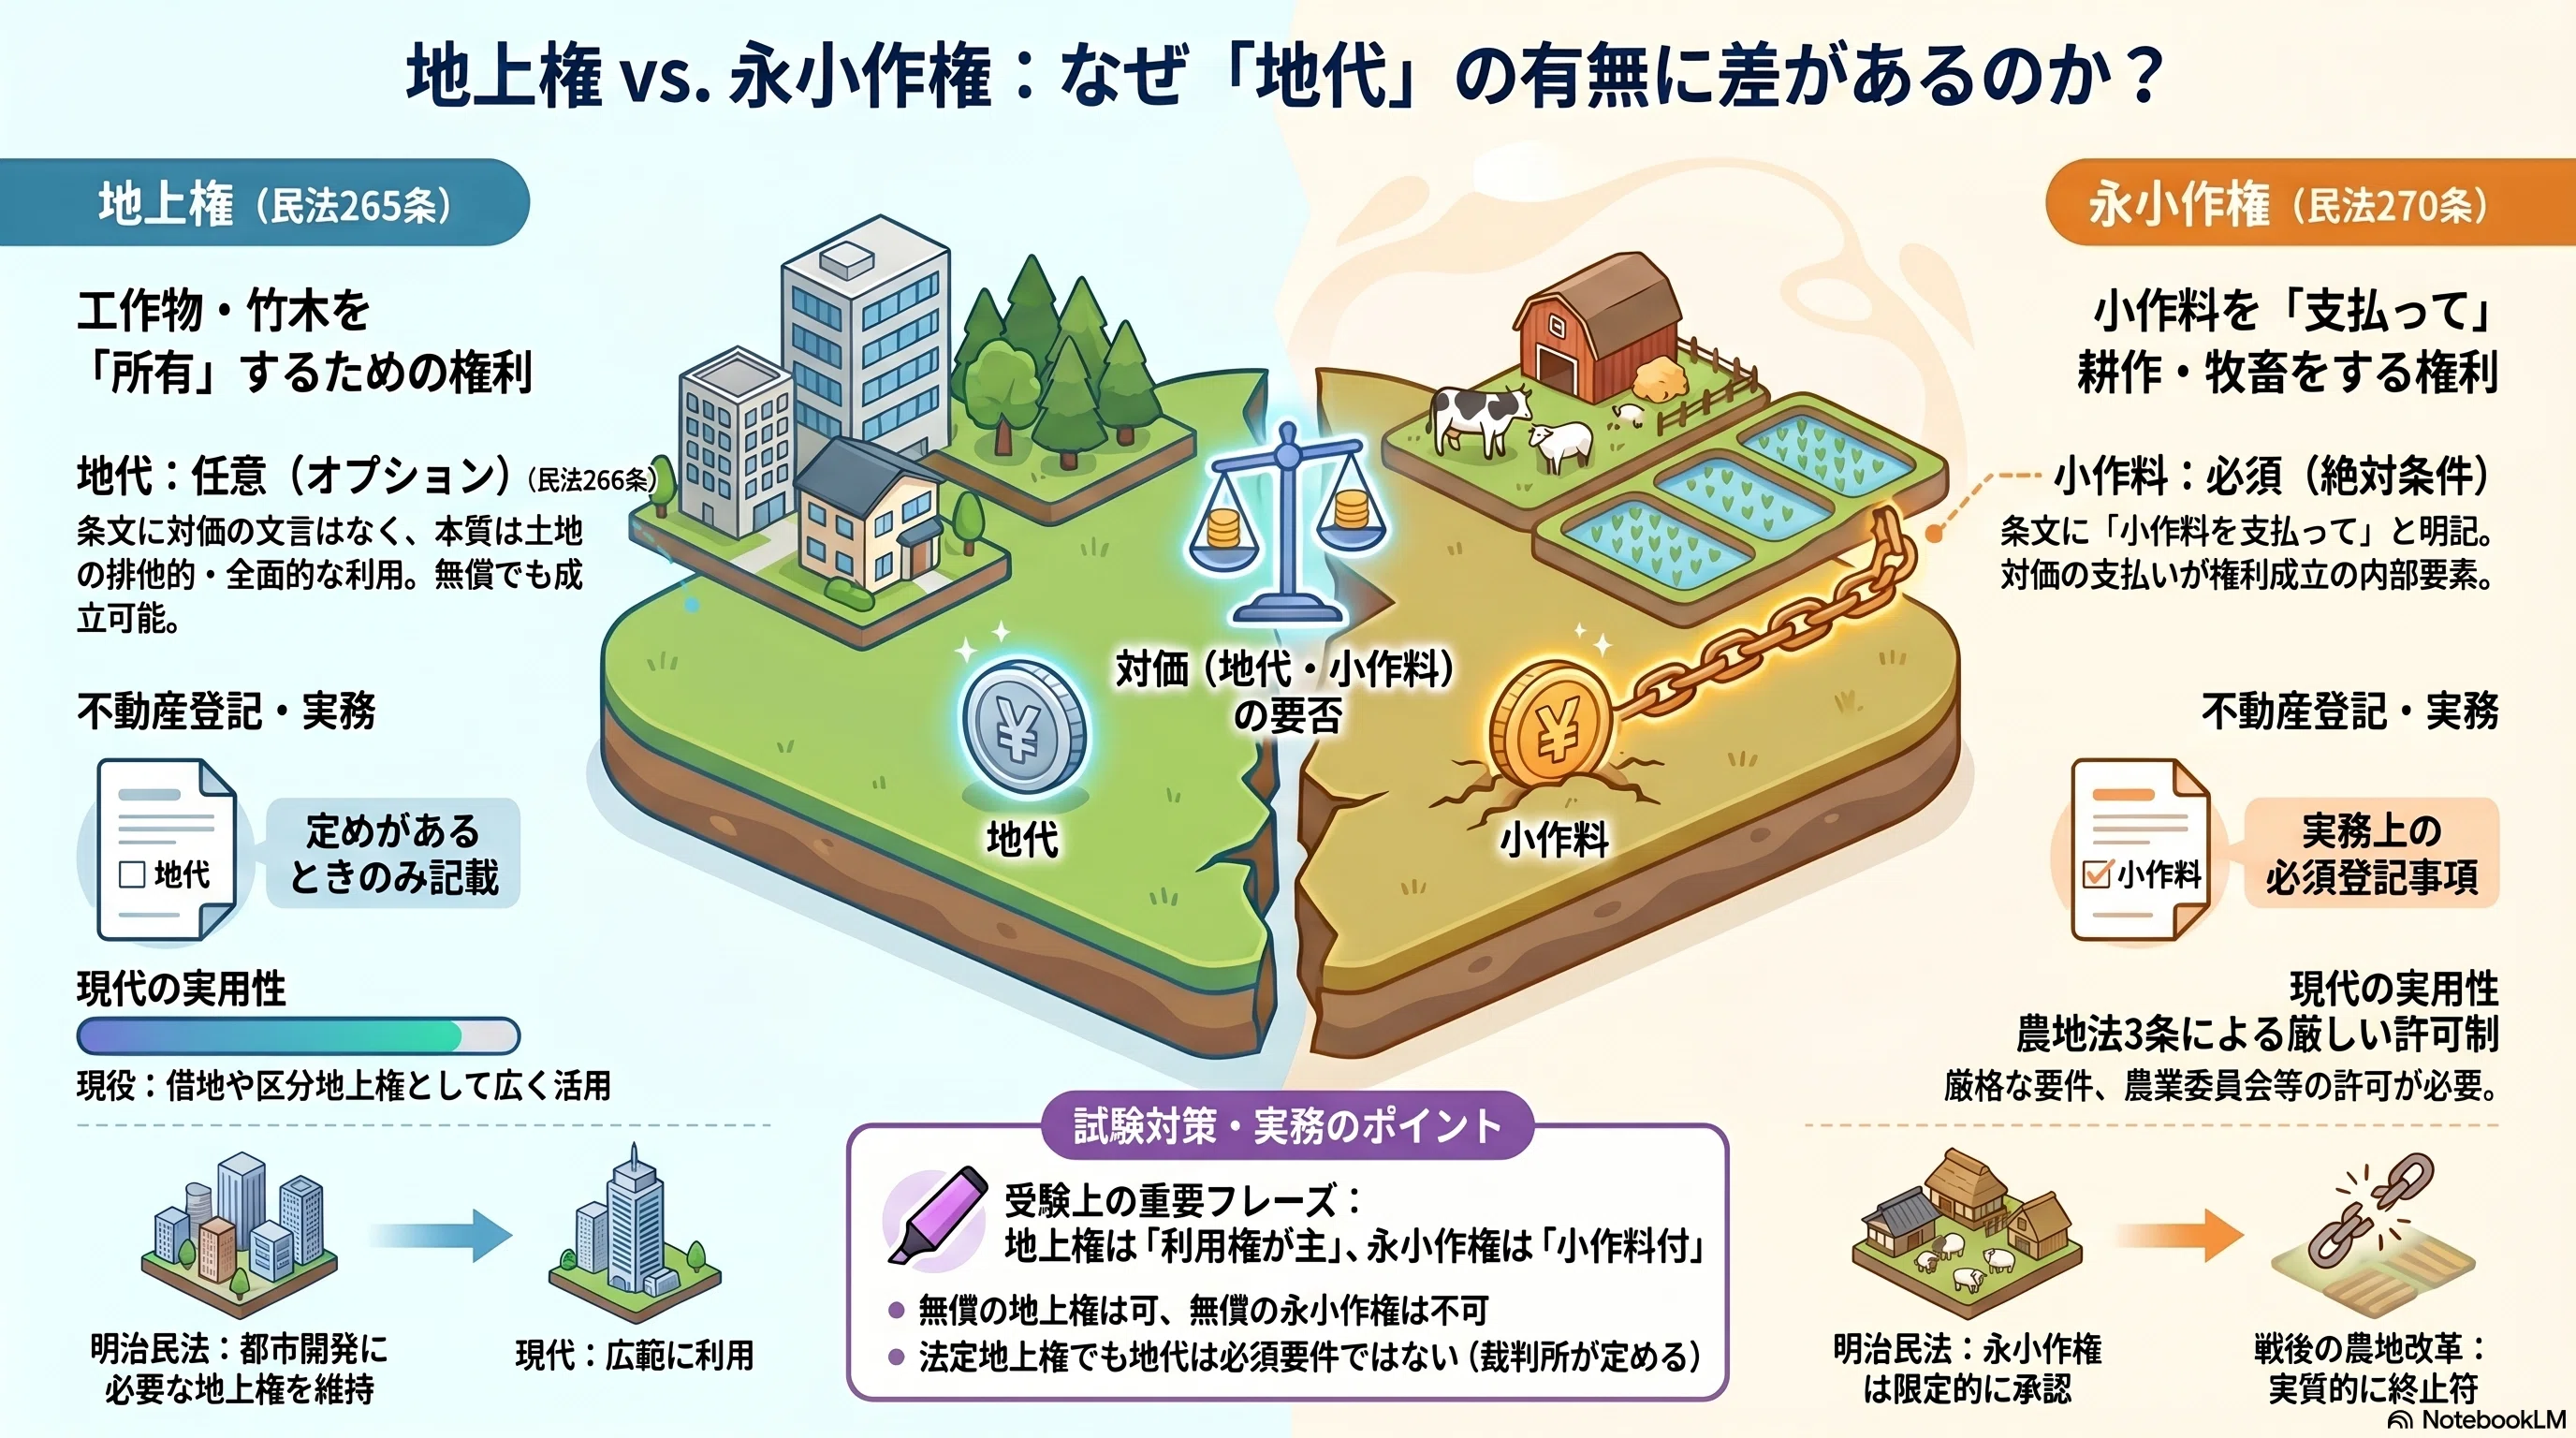
土地家屋調査士や司法書士、税理士といった専門家が現場で永小作権に直面するのは、主に「相続財産の算定」と「休眠登記の抹消」の現場です。専門実務において押さえるべきポイントを紐解きます。
不動産登記において、永小作権の登記原因は一般的に「設定」として登記されます。登記簿の乙区(所有権以外の権利に関する事項)に記載され、存続期間や小作料の額、支払時期などが登記事項として明確に公示されます。しかし、現代見つかる登記記録の多くは、明治・大正・昭和初期に設定されたまま名義変更もされず放置された「休眠登記」です。
こうした休眠状態の永小作権を整理する鍵となるのが、永小作権の消滅時効である20年という民法の規定です。民法第166条第2項に基づき、所有権以外の財産権は「権利を行使することができる時から20年間行使しないとき」に時効によって消滅します。かつて小作人が耕作を放棄し、小作料も支払わずに20年以上が経過している場合、土地所有者は時効消滅を援用することで、登記義務者(小作人の相続人)に対して抹消登記手続きを求めることが可能です。
一方、資産税務の観点で看過できないのが永小作権の相続と評価額の算定ロジックです。国税庁の「財産評価基本通達」において、永小作権は独自の割合で財産評価を行うよう定められています。
原則として、永小作権の価額は「自用地(自分の土地)としての評価額」に、残存期間に応じた永小作権割合を乗じて計算します。具体的には以下のような逓減率が適用されます。
- 残存期間が25年を超えるもの:自用地評価額の 90%
- 残存期間が15年超〜25年以下:自用地評価額の 80%
- 残存期間が10年超〜15年以下:自用地評価額の 70%
- 残存期間が5年超〜10年以下:自用地評価額の 50%
- 残存期間が3年超〜5年以下:自用地評価額の 30%
- 残存期間が3年以下:自用地評価額の 5%
土地を貸している側の底地(底地権)の評価額は「自用地評価額 - 永小作権の価額」となるため、長期間の永小作権が付着している農地は、地主側の相続税評価額が劇的に圧縮される反面、小作人側には多額の相続税課税が生じるリスクを孕んでいます。

