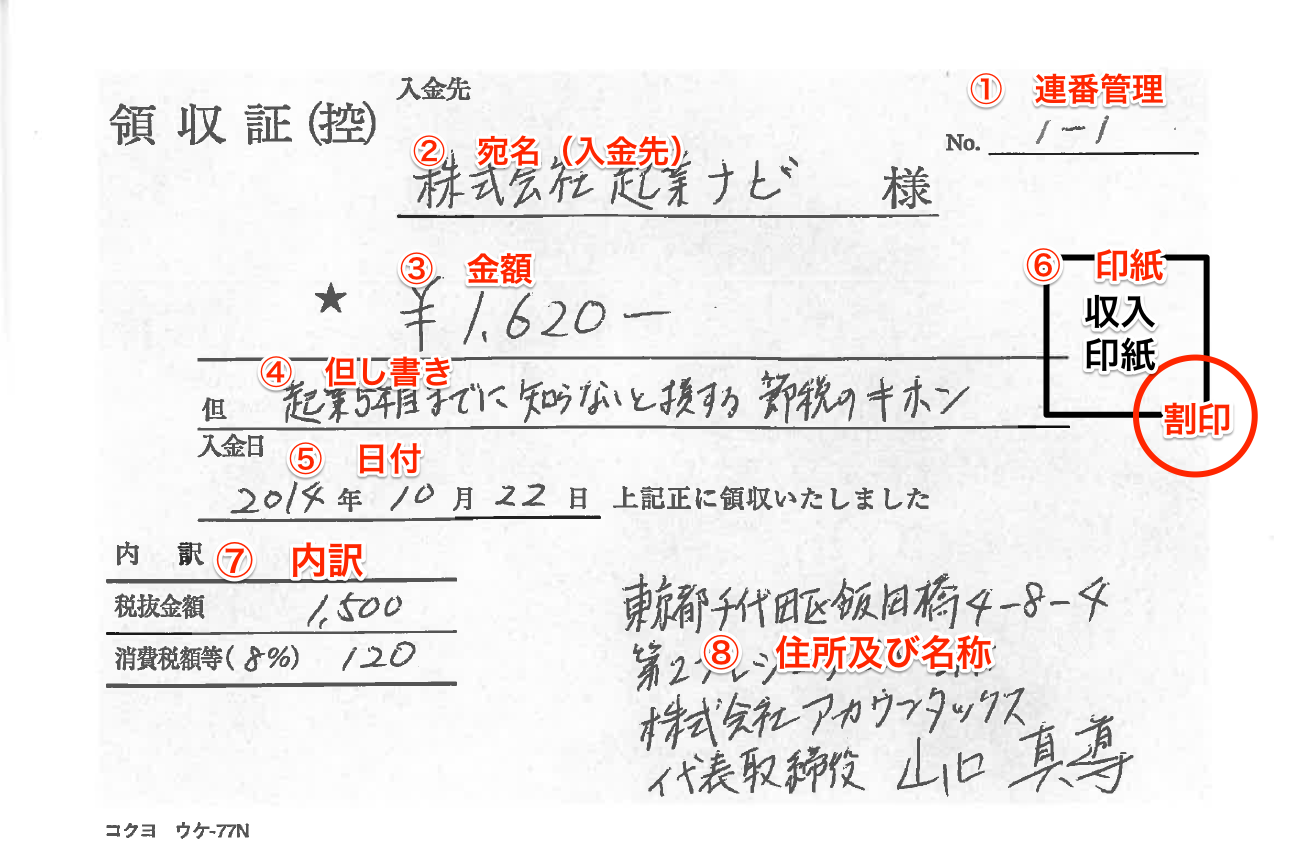
紙の手書き領収書を発行する際、最も失念しやすいのが「印紙税」の取り扱いです。印紙税法に基づき、記載された受取金額が5万円以上(税抜)の場合、所定の収入印紙を貼付しなければなりません。
ここで重要なのは「消費税額が区分記載されているか」という点です。領収書内に「税抜金額」または「消費税額等」が明確に記載されている場合、消費税を除いた税抜金額が5万円未満(例:税込54,780円、うち消費税等4,980円、税抜49,800円)であれば、収入印紙を貼る必要はありません。消費税額の内訳記載がない場合は、税込総額で判定されるため注意が必要です。
収入印紙を貼る際は、領収書所定の印紙貼付欄に貼り、領収書本体と印紙の彩紋(模様部分)にまたがるように消印(割印)を押します。消印は印紙の再利用を防ぐための法的手続きであり、押印を怠ると「過怠税」の対象となるため確実に行わなければなりません。消印は会社印だけでなく、担当者のサイン(フルネームの自筆署名)でも有効と認められています。

