Q1:レシートと手書き領収書はどちらの方が税務上の効力が高いですか?
A1:実務・税務上は「印字されたレシート」の方が証拠能力が高いと評価されます。レシートには購入日時、店舗名、具体的な購入商品の明細、適用税率、インボイス登録番号が改ざん不可能な形で自動印字されるためです。手書き領収書を別途もらうよりも、品目が明記されたレシートをそのまま保管する方が税務調査でも安全です。
Q2:宛名が空欄(宛名なし)の領収書を受け取った場合、自分で会社名を書き足しても良いですか?
A2:受取人が勝手に宛名を書き足す行為は厳禁です。私文書偽造や変造の罪に問われる可能性があり、税務調査で判明した場合は重加算税の対象となります。宛名が必要な業種の領収書であれば、必ず発行元に依頼して再発行または加筆(発行者の訂正印付き)をしてもらってください。
Q3:50,000円ちょうど(税込)の買い物の場合、収入印紙は必要ですか?
A3:領収書に「税抜金額:45,455円、消費税額:4,545円」と区分して記載されていれば、収入印紙は不要です。印紙税の判定は「税抜金額」で行われます。しかし、消費税額の内訳が記載されておらず「合計50,000円」としか書かれていない場合は、税抜判定ができず50,000円の受取とみなされ、200円の収入印紙を貼らなければ印紙税法違反となります。
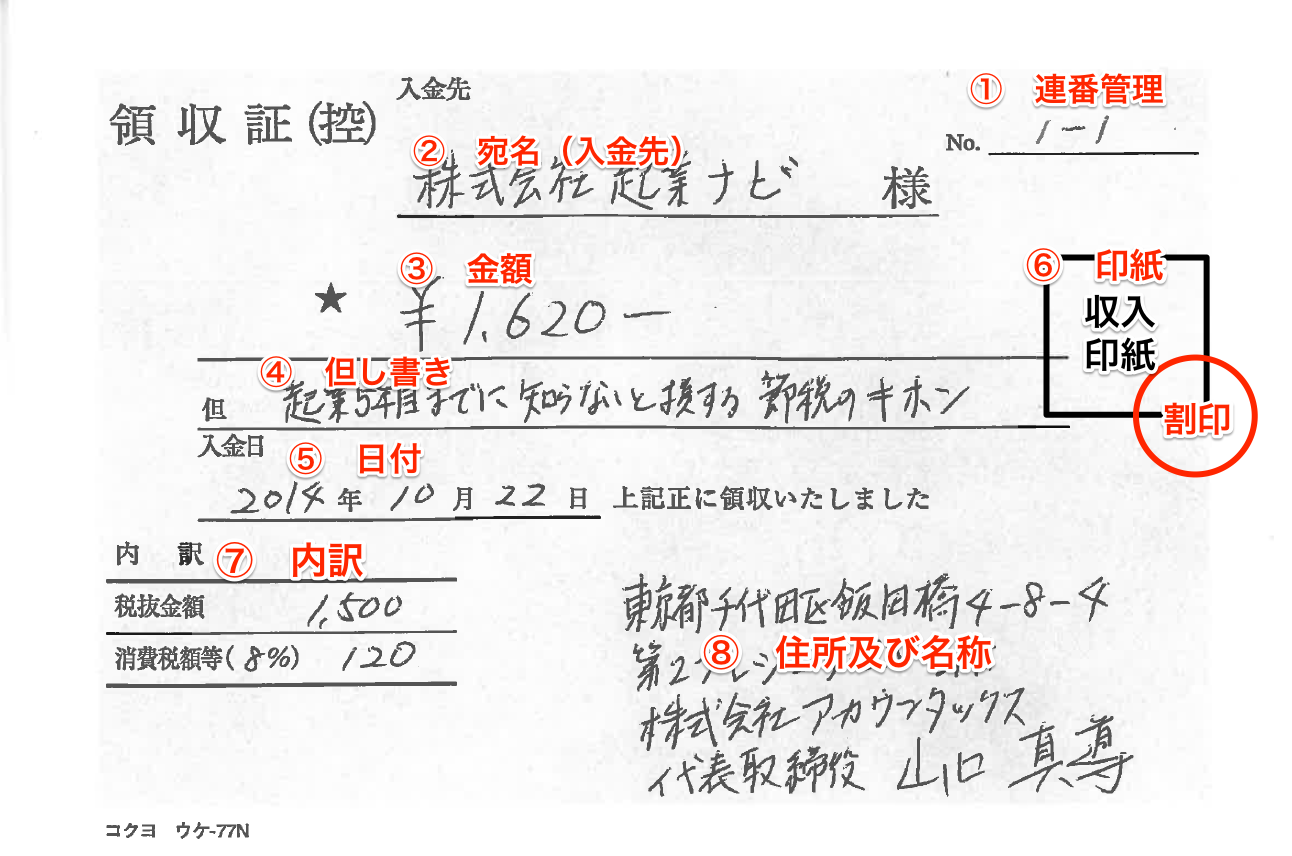
Q4:複写式の手書き領収書を発行する場合、控え側にも印紙を貼る必要がありますか?
A4:原則として控え(発行者側の手元に残す用紙)には収入印紙を貼る必要はありません。印紙税は相手方に交付する金銭受取の証明文書(正本)に課税されるためです。ただし、控えを別途取引先に交付したり、証明書として単独で外部に行使したりする場合は課税対象となることがあります。

