「収入」と「所得」の混同が最も深刻な摩擦を生んでいるのが、パートタイマーや学生アルバイトが直面する各種「年収の壁」を巡る現場です。SNSの相談コミュニティや税務相談窓口では、「103万円を1円でも超えたら扶養を外れて世帯収入が激減する」といった極端な言説が未だに飛び交っています。
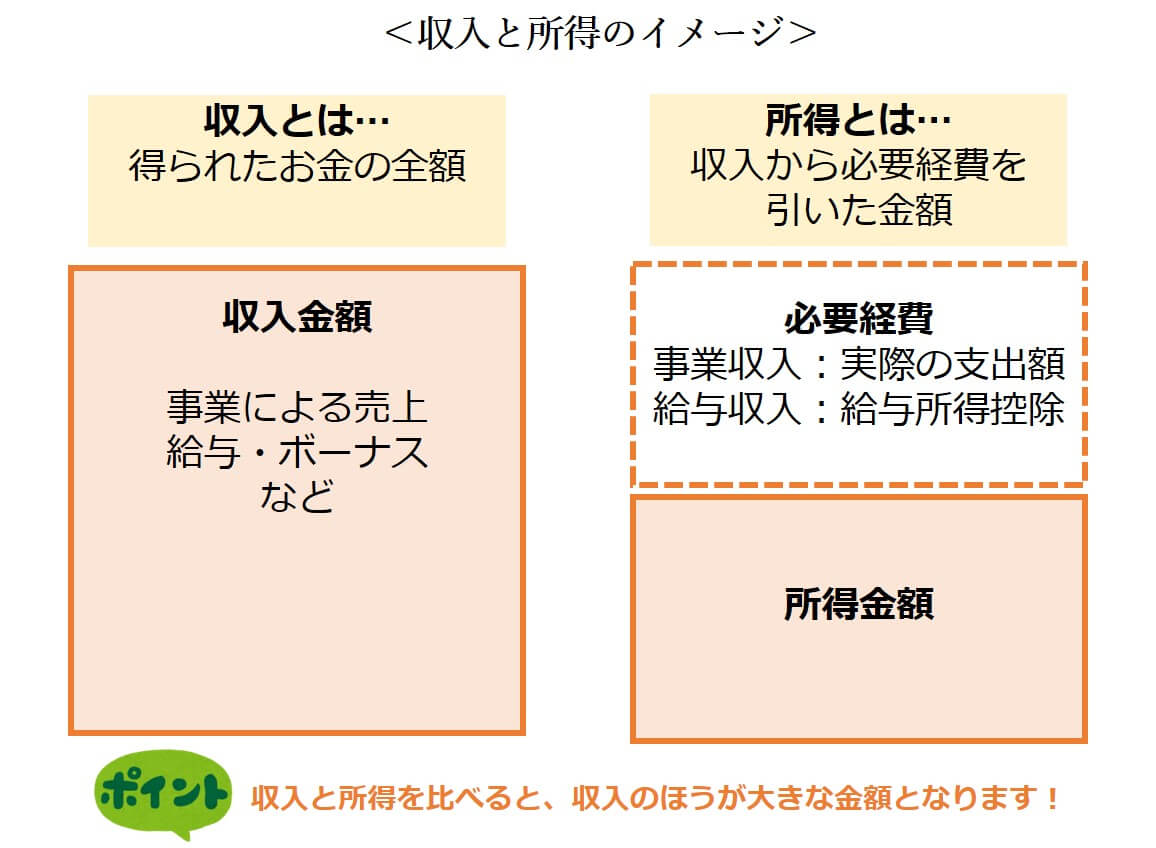
この103万円の壁の真相を分解すると、内訳は極めてシンプルです。給与所得控除の最低保障額である「55万円」と、所得税の基礎控除「48万円」を足し合わせた合計が103万円となります。つまり、給与収入が103万円ちょうどであれば、給与所得は48万円(103万円 − 55万円)となり、そこから基礎控除48万円を差し引くことで課税所得がゼロになります。これが「所得税が1円もかからない限界ライン」の正体です。
実務の現場で長年誤解されてきたのは、配偶者の税負担です。配偶者特別控除の存在により、妻(または夫)の給与収入が103万円を超えても、150万円までは世帯主側で満額38万円の配偶者(特別)控除を受けられます。その後も201万円強まで段階的に控除額が減っていくだけであり、「103万円を超えた瞬間に税金で手取りが減る」という俗説は、税制上は完全なデマと言えます。
しかし、問題は税金だけではありません。真に警戒すべきは自治体独自の基準で判定される住民税非課税世帯の条件や、企業の家族手当要件、そして社会保険の壁です。住民税の均等割は自治体によって年収100万円前後で課税され始めます。さらに従業員数51人以上の企業で働く短時間労働者に対しては、週所定労働時間20時間以上かつ「月額賃金8.8万円(年収約106万円)」以上で健康保険・厚生年金への加入義務が生じます。これがいわゆる「106万円の壁」であり、ここで初めて手取りの逆転現象が発生するのです。
国会および政界で激しい論争を巻き起こした2026年最新税制改正の経緯を振り返ると、インフレ局面における手取り確保を目的とした「基礎控除等の見直し議論」が大きな焦点となってきました。最低賃金が全国平均で大幅に上昇を続ける中、昭和・平成期に設定された枠組みのままでは、短時間勤務でも容易に103万円の基準を超えてしまうという労働供給の目詰まりが産業界から強く指摘されてきたためです。制度が過渡期にある現在だからこそ、額面基準(収入)と実質基準(所得)の乖離を冷静に見極める眼配りが求められます。

