車売却で確定申告は必要?課税ルールと50万控除の真相【2026】とはどのようなものなのか? 主要なファクトを整理してお届けします。
愛車の利用実態によって確定申告の要否や税務上の扱いはどのように異なるのか、代表的な4つのパターンを比較・整理しました。
車両区分・主な用途課税区分・特別控除確定申告の要否基準編集部の見解・税務上のポイントマイカー(通勤・買い物)
日常の移動手段として使用生活用動産(非課税)
所得税法第9条適用【原則不要】
売却益・売却損とも申告不要最も一般的なケース。売却益がどれだけ大きくても課税対象外となる。レジャー専用車・趣味車
スポーツカー、キャンプ専用車など譲渡所得(総合課税)
特別控除:年間最大50万円【利益50万超で必要】
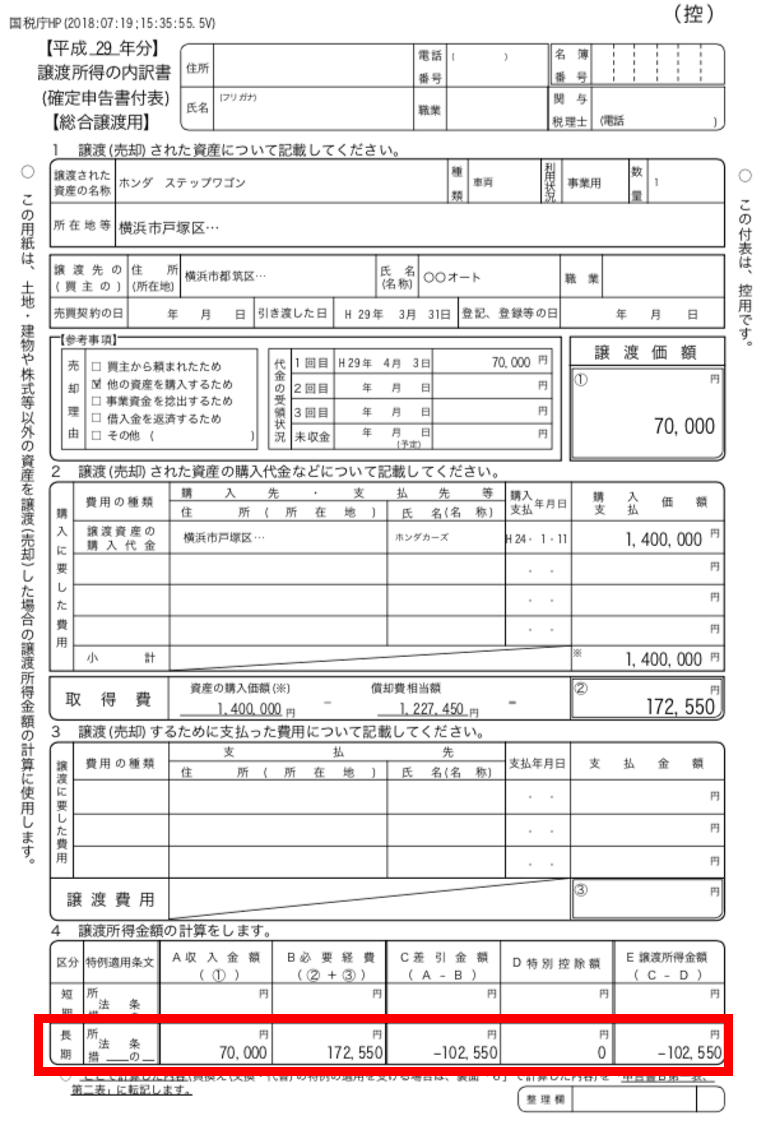
売却益が50万円以下なら不要購入額より高く売れた場合は要注意。所有期間5年超で課税額が半減する。個人事業主の社用車(100%事業用)
配達、営業巡回、運搬など譲渡所得(総合課税)
特別控除:年間最大50万円【原則必要】
決算書への仕訳記載が必須未償却残高(帳簿価額)との差額を計算。事業所得ではなく譲渡所得に計上。家事按分車両(事業+プライベート)
平日は事業、休日は私用事業割合分のみ譲渡所得
私用部分は生活用動産扱い【按分計算の上で必要】
事業割合に応じた仕訳が必要事業供用割合(例:60%)に基づき、売却価額および減価償却残高を按分処理する。