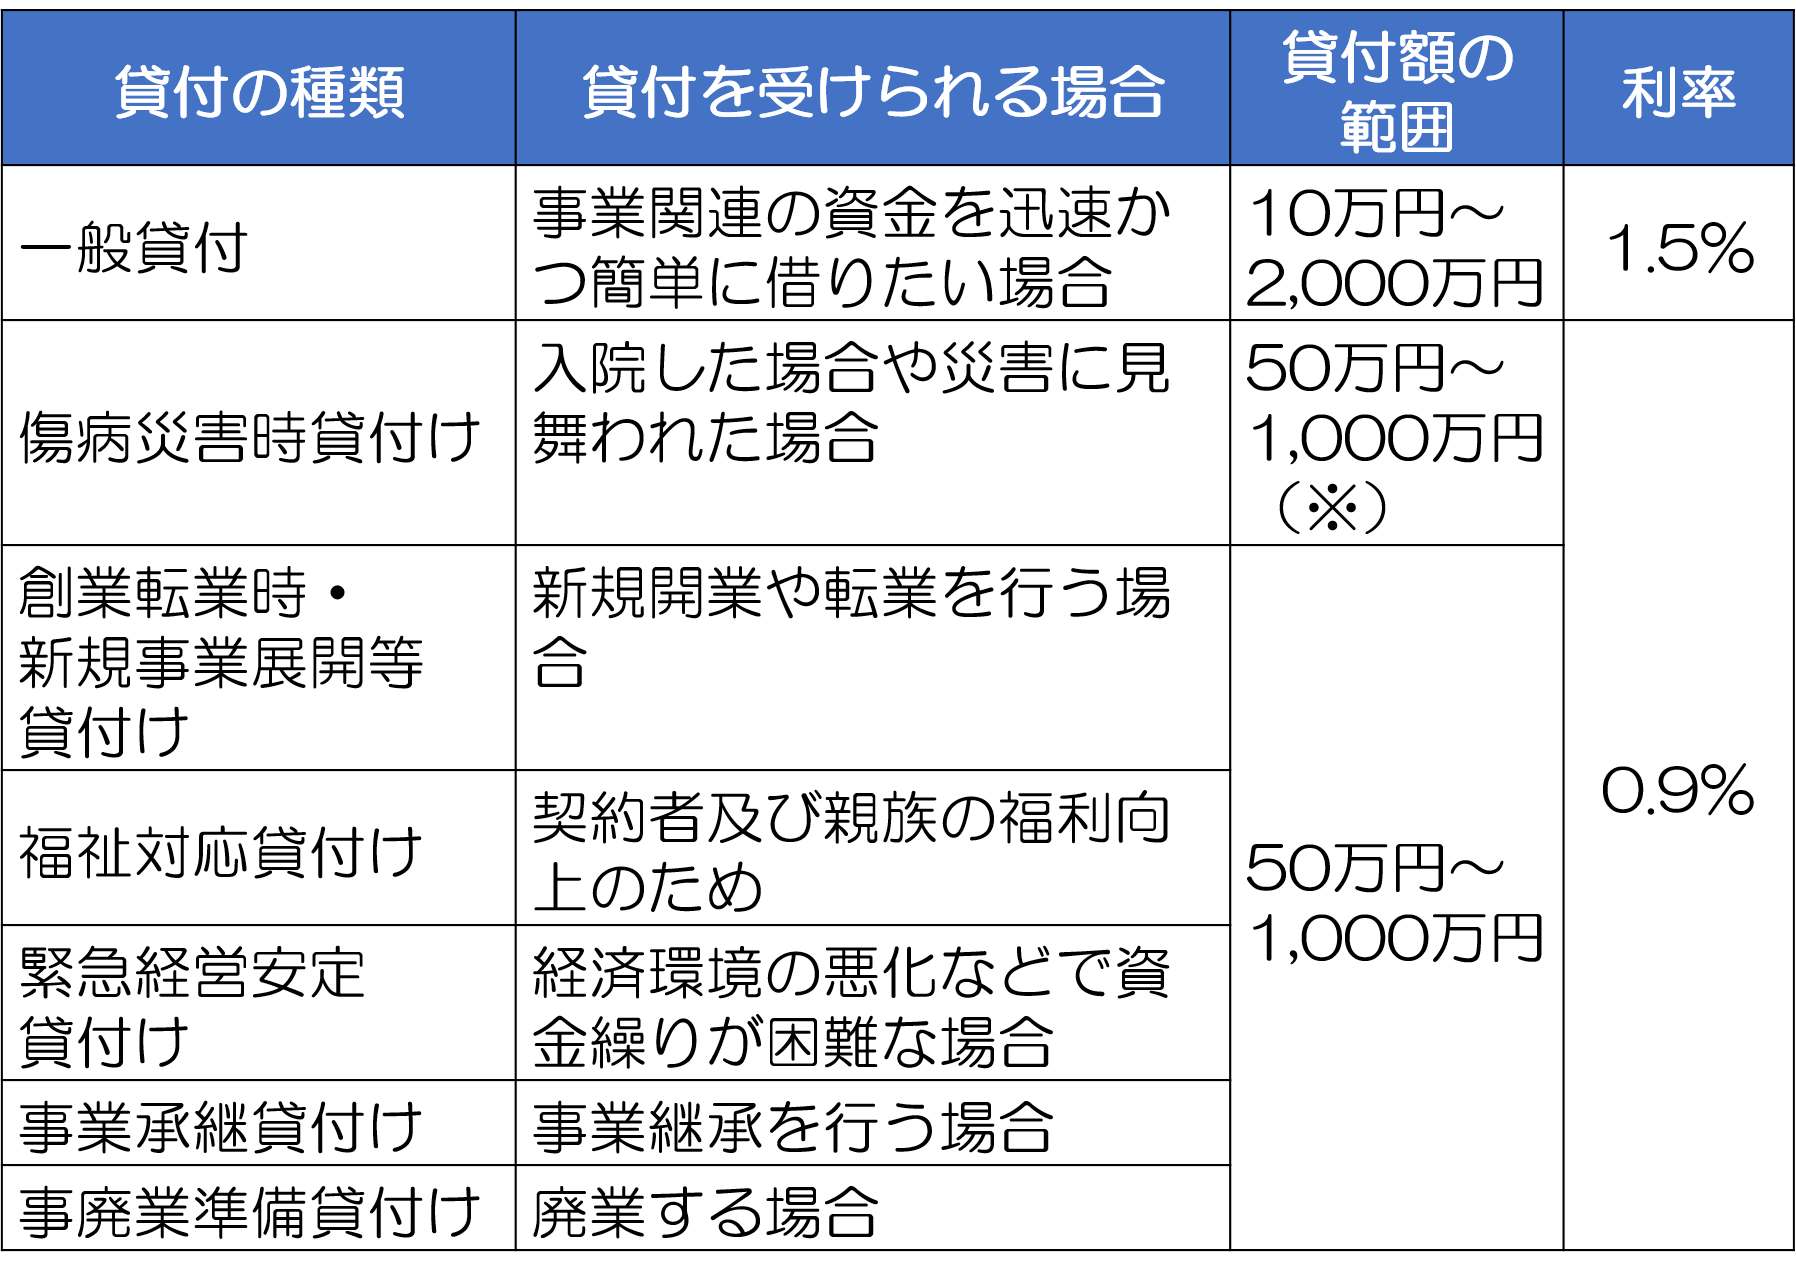
資金繰りに奔走する個人事業主や小規模法人の代表者が最も気になるのが、「信用情報に不安があっても借りられるのか」「今すぐ手元に現金を用意できるのか」という点です。結論から言えば、小規模企業共済 契約者貸付制度は、一般的な銀行融資や日本政策金融公庫の融資とは根本的に仕組みが異なります。
この貸付の原資は、加入者がこれまで積み立ててきた掛金に基づき算定される「解約手当金」です。金融機関が事業の将来性や返済能力を審査してリスクを負う融資とは異なり、担保保証人不要かつ契約者自身の積立資産を担保とする構造になっているため、決算書の提出やCIC・JICCといった個人信用情報機関への照会を伴う与信審査が原則として存在しません。
税金の滞納や過去のローン延滞履歴、赤字決算といった理由で銀行から融資を断られた事業者であっても、共済契約が有効に存続し、一定の掛金納付月数を満たしていれば確実に資金を引き出せる点が最大の特徴です。さらに、中小機構の契約窓口である商工中金の窓口へ直接出向いて借入手続きを行うことで、その日のうちに現金を受け取る「即日融資」が可能となります。

