信用情報機関に事故情報が記録されている「ブラック状態」のユーザーが、安全かつ合法的にiPhoneを調達するにはどのような選択肢があるのでしょうか。ネット上に散見される「怪しい現金化業者」や「飛ばし携帯」といった違法リスクの高い罠を排除した上で、実務上機能する現実的な解決策を整理します。
1. 頭金を入れて「割賦総額を10万円未満」に圧縮する
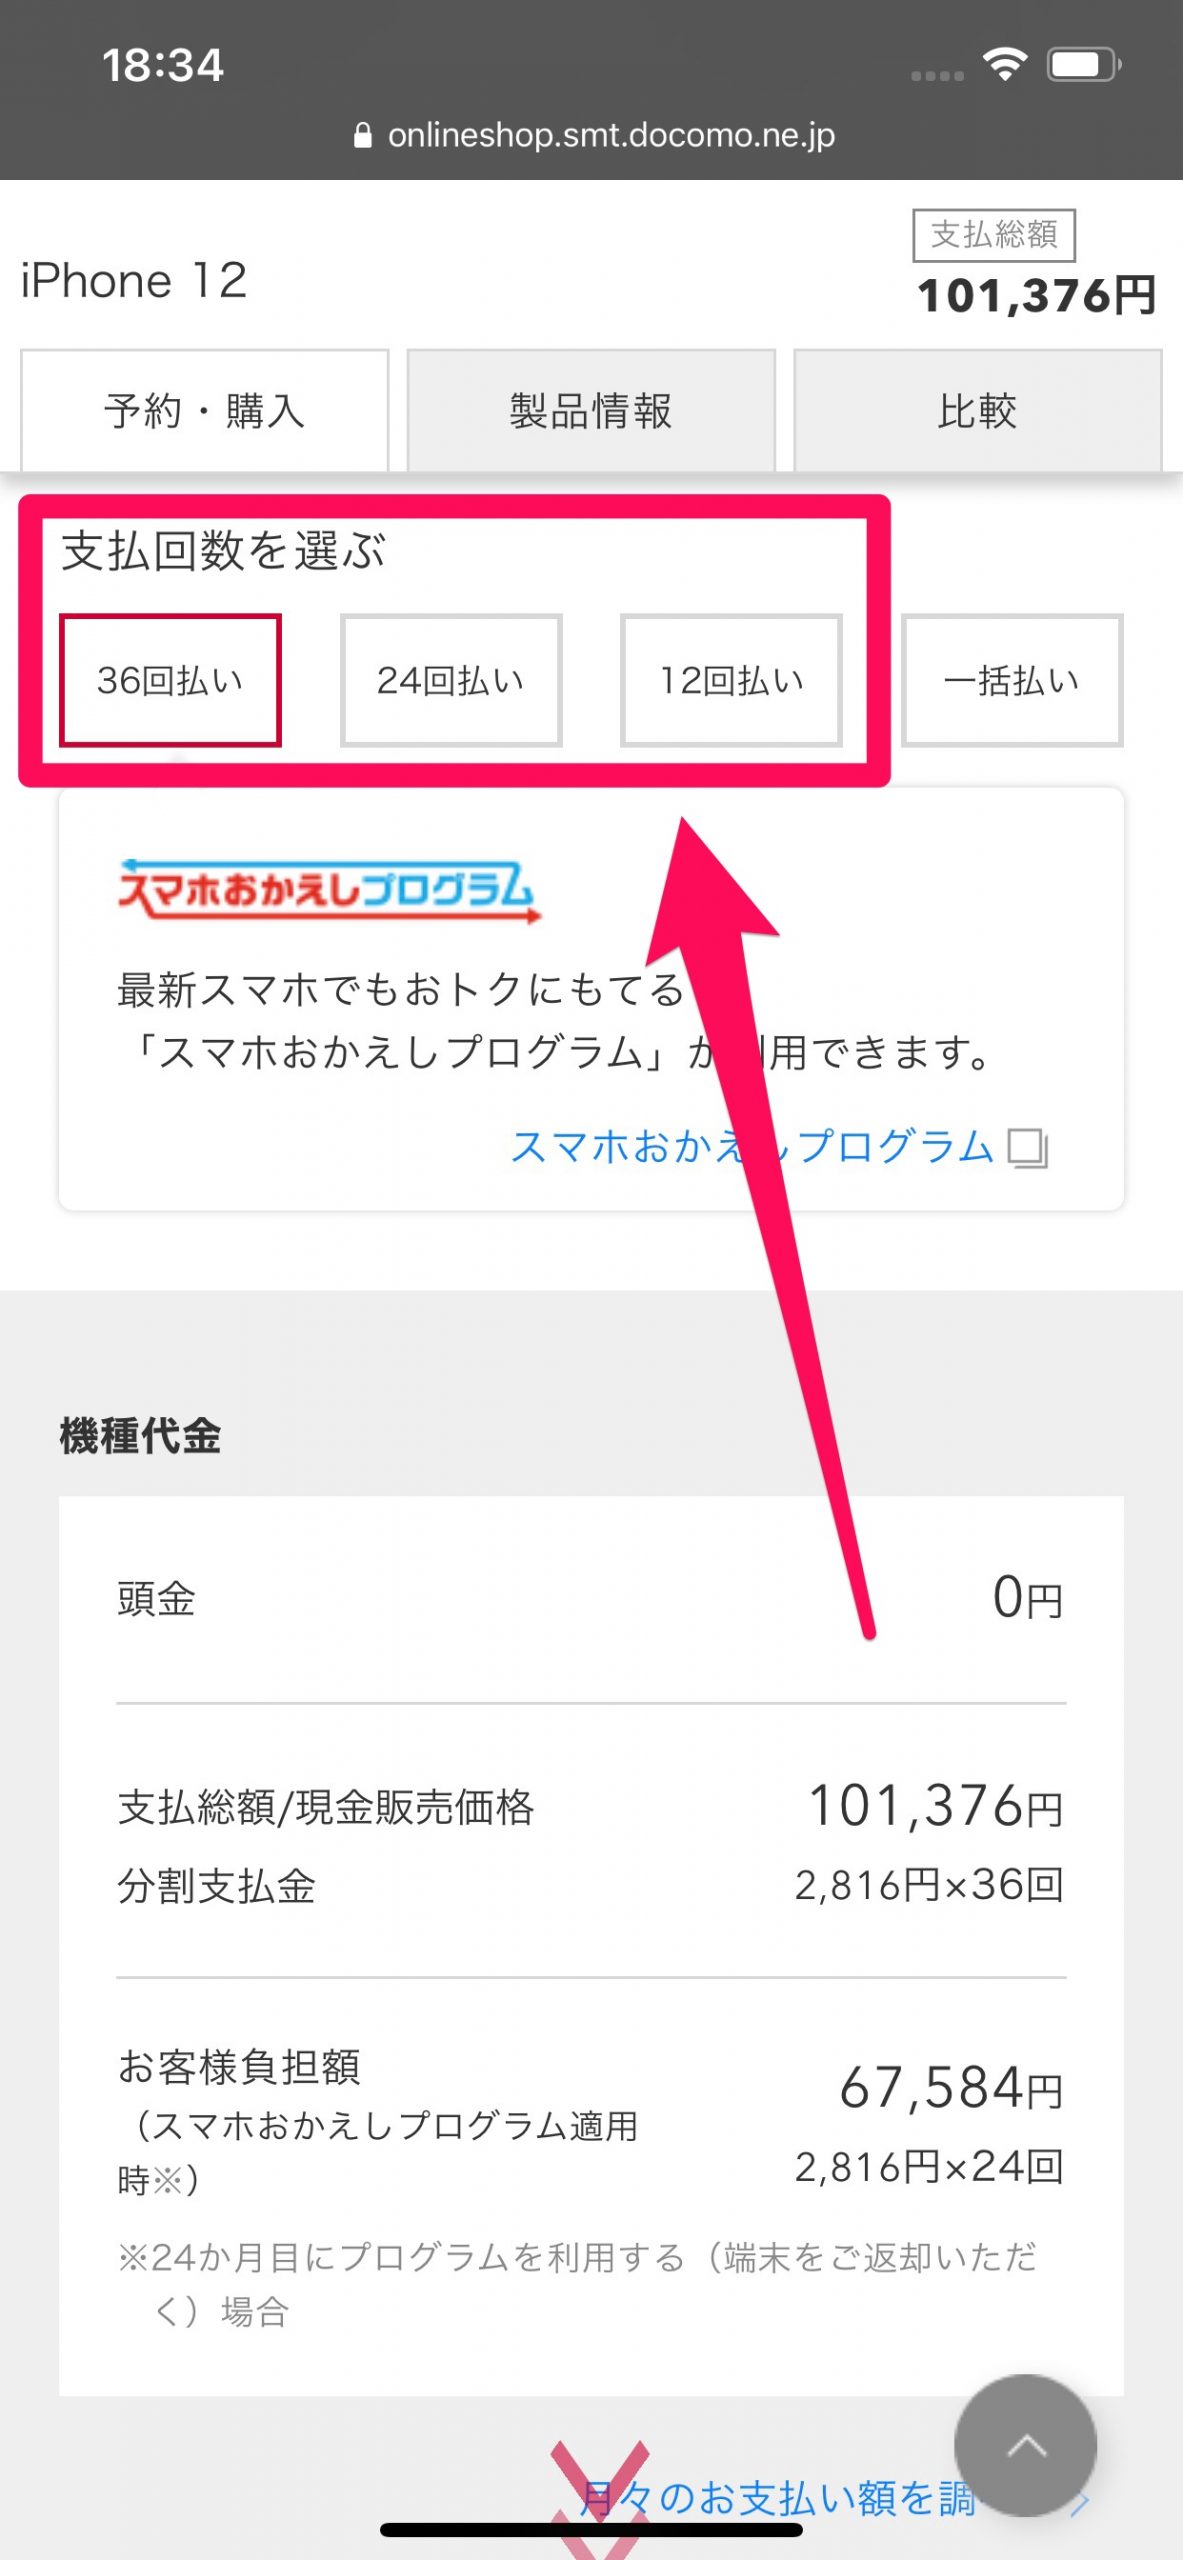
店頭での購入時に、現金を頭金として支払うことで、分割契約の対象となる残債額を9万9,999円以下に抑える手法です。これにより割賦販売法上の「丁寧審査」を回避し、簡易審査の枠組みで購入できる可能性が大幅に高まります。信用情報に多少の傷があっても、現在の収入に問題がなければ突破できる確率が上がります。
2. 審査なし・クレジットカード不要の「スマホレンタル/サブスク」を活用する
iPhone レンタル 審査なしを掲げるサービス(または独自審査のレンタル事業者)は、売買契約ではなく賃貸借契約であるため、割賦販売法の規制を受けません。CICやJICCなどの信用情報機関を照会しないサービスも多く、デビットカードや銀行振込に対応している業者を選べば、携帯ブラックの方でも最新iPhoneを即座に入手して利用することが可能です。
3. 中古iPhoneの少額分割・後払いアプリの活用
中古iPhone 分割払い 審査においては、型落ちモデル(iPhone 12〜14やSE第3世代など)を選ぶことで、購入金額そのものを3万〜6万円程度に抑えられます。BNPL(後払い決済サービス)各社が提供する少額枠や、中古専門店の独自割賦を利用することで、大手キャリアの審査に落ちた方でも分割払いを成立させることが可能です。

