経過勘定で扱われる科目は、大きく「繰延べ(くりのべ)」と「見越し(みこし)」の2つに分かれ、それぞれに費用と収益が存在するため、合計4つの種類で構成されます。多くの人が混乱するのは、どの科目が「資産」でどの科目が「負債」なのかというポジションの混同です。
判断に迷った際は、「将来サービスを受ける権利=資産(前払費用・未収収益)」、「将来サービスを提供する義務または将来支払う義務=負債(前受収益・未払費用)」という本質に立ち返ると、貸借のポジショニングを瞬時に整理できます。
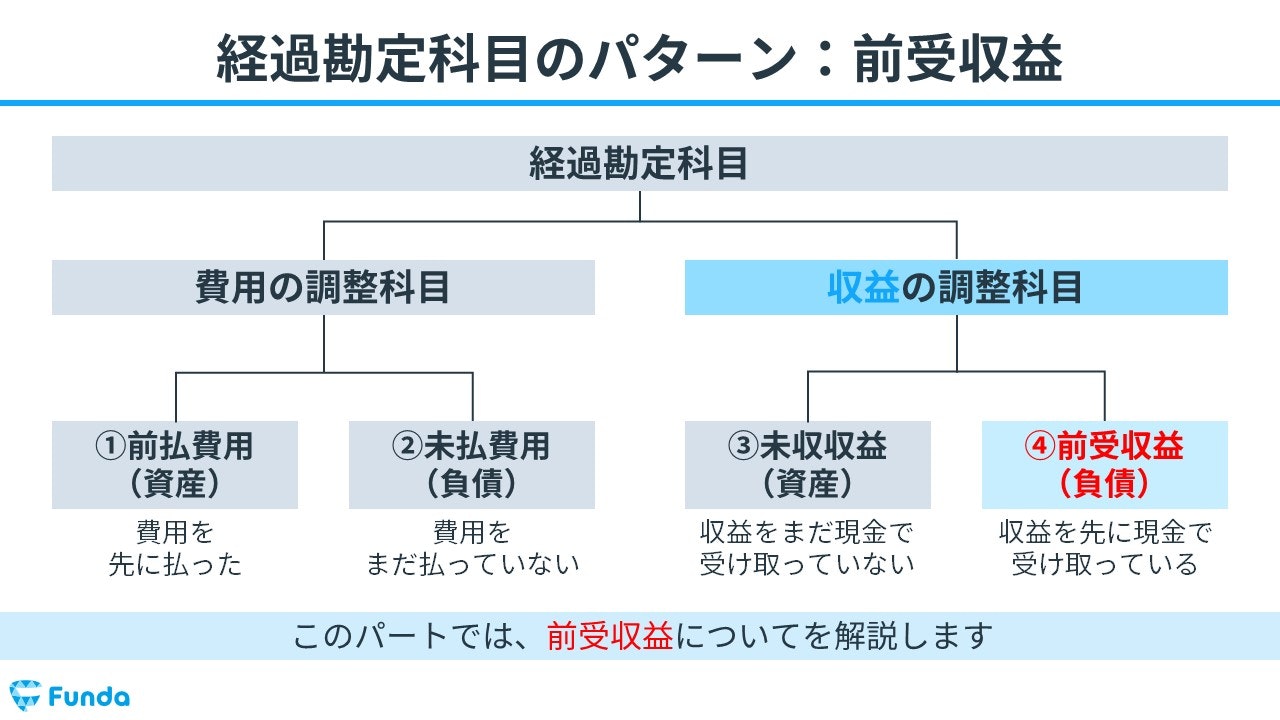
経過勘定で扱われる科目は、大きく「繰延べ(くりのべ)」と「見越し(みこし)」の2つに分かれ、それぞれに費用と収益が存在するため、合計4つの種類で構成されます。多くの人が混乱するのは、どの科目が「資産」でどの科目が「負債」なのかというポジションの混同です。
判断に迷った際は、「将来サービスを受ける権利=資産(前払費用・未収収益)」、「将来サービスを提供する義務または将来支払う義務=負債(前受収益・未払費用)」という本質に立ち返ると、貸借のポジショニングを瞬時に整理できます。

