水メジャーの正体と水道民営化の罠|日本のインフラが狙われる真相

水メジャーの正体と水道民営化の罠|日本のインフラが狙われる真相

水メジャーの正体と水道民営化の罠|日本のインフラが狙われる真相の注目されている理由を専門的かつ分かりやすくまとめました。全体像を一目で把握できます。

行政が設備の所有権を維持したまま、民間事業者に事業の運営権を長期(15〜30年間程度)にわたり売却するコンセッション方式のメリット・デメリットは、多角的に比較検討される必要があります。

最大のメリットは、民間企業のノウハウによるコスト削減と、複数自治体や上下水道の包括管理によるスケールメリットの創出です。一方でデメリットは、契約期間が極めて長期にわたるため、激変する経済情勢や災害リスクに対する契約の硬直性が生じる点、そして事業者側が株主配当を優先して設備更新費や人件費を削るインセンティブが働く点にあります。

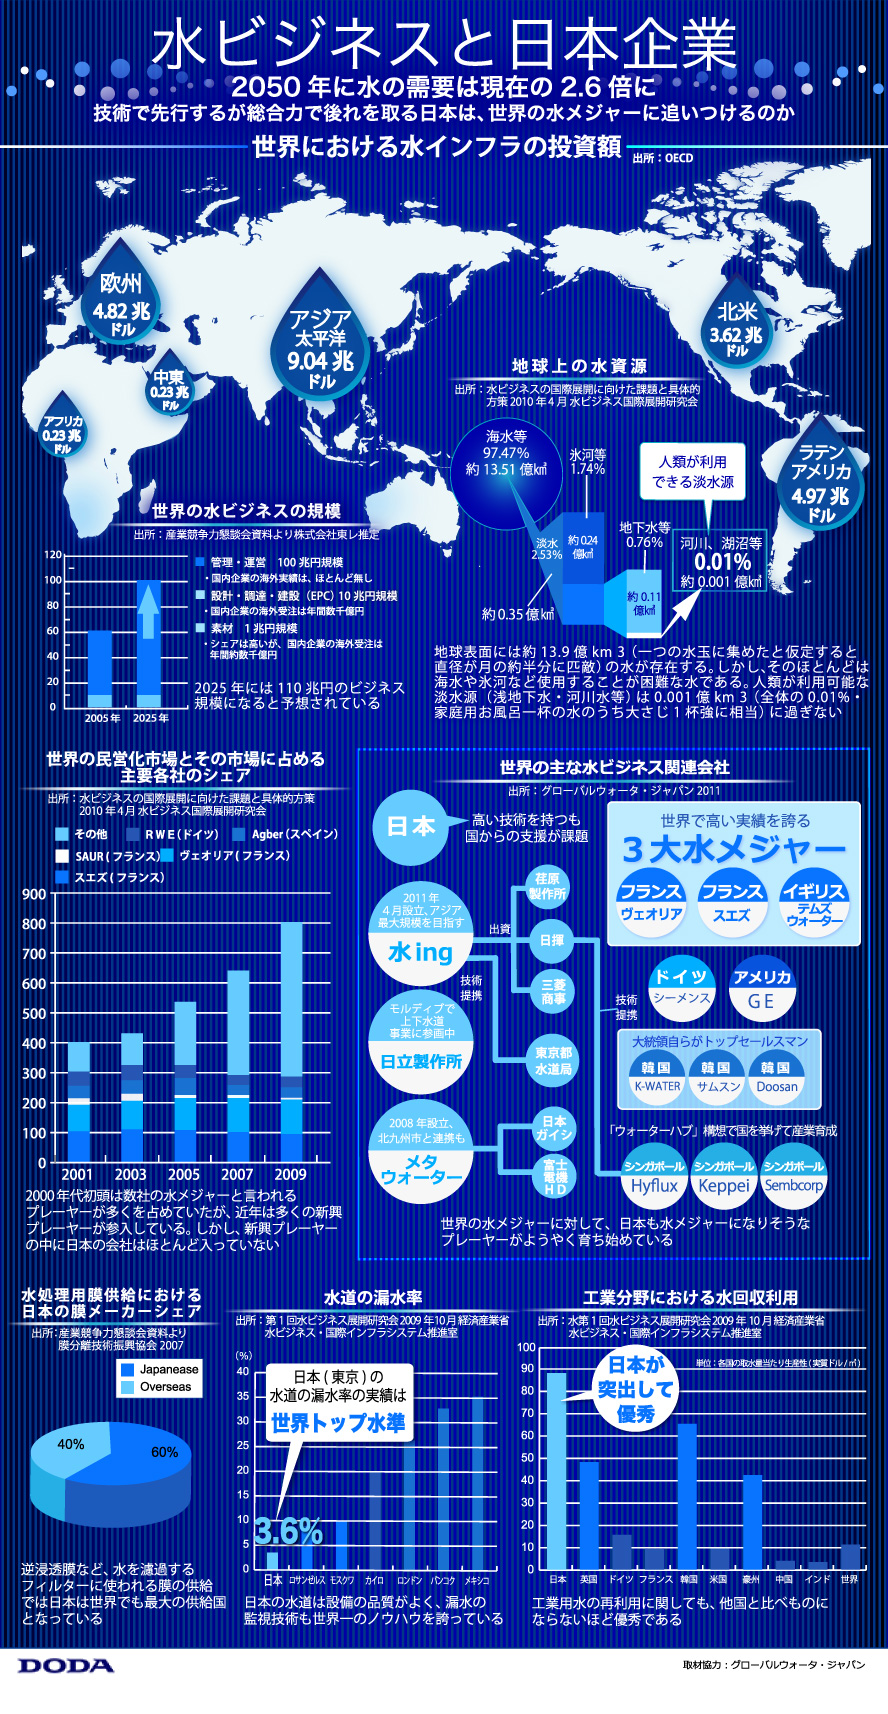
国内の民間委託現場では、海外水メジャーと水ビジネスに携わる日本企業が激しい主導権争いを繰り広げています。ここで、世界トップのヴェオリアと、日本を代表する総合水インフラ企業であるメタウォーター、そして従来の自治体公営方式の違いを構造データから比較します。

項目詳細・数値データ一般的な基準・相場編集部の見解・評価ヴェオリア(水メジャー)世界シェア首位、グループ売上約6兆円。日本国内でも数十件の包括受託を推進。グローバル水事業のROE水準:8〜10%前後ファイナンスと全体運営統括に抜群の強み。利益確保への要求はシビア。メタウォーター(日本連合)富士電機と日本ガイシの水環境部門が統合。セラミック膜ろ過技術で国内シェア首位級。国内プラント施工・維持管理中心:営業利益率6〜8%ハードウェア技術と日本の水質基準順守力に秀でるが、海外展開規模では劣る。従来の自治体公営方式全国約1,300の水道事業体のうち約3割が赤字。職員数は過去30年で約3割減。独立採算制(水道料金収入のみで運営が原則)公衆衛生と安定供給の信頼は絶大だが、財政枯渇と技術職員の退職により維持限界。

メタウォーターとヴェオリアの比較から見えてくるのは、両者が単なる敵対関係にとどまらず、実際の受託コンソーシアム(企業連合)では組んで参画するケースが多いという複雑な現実です。ハード機器の納入とプラント改修は技術力の高い日本企業が担い、全体の財務計画や包括的マネジメントをヴェオリアなどの水メジャーが率いる形が定着しつつあります。

高橋 健太
著者

高橋 健太

Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。