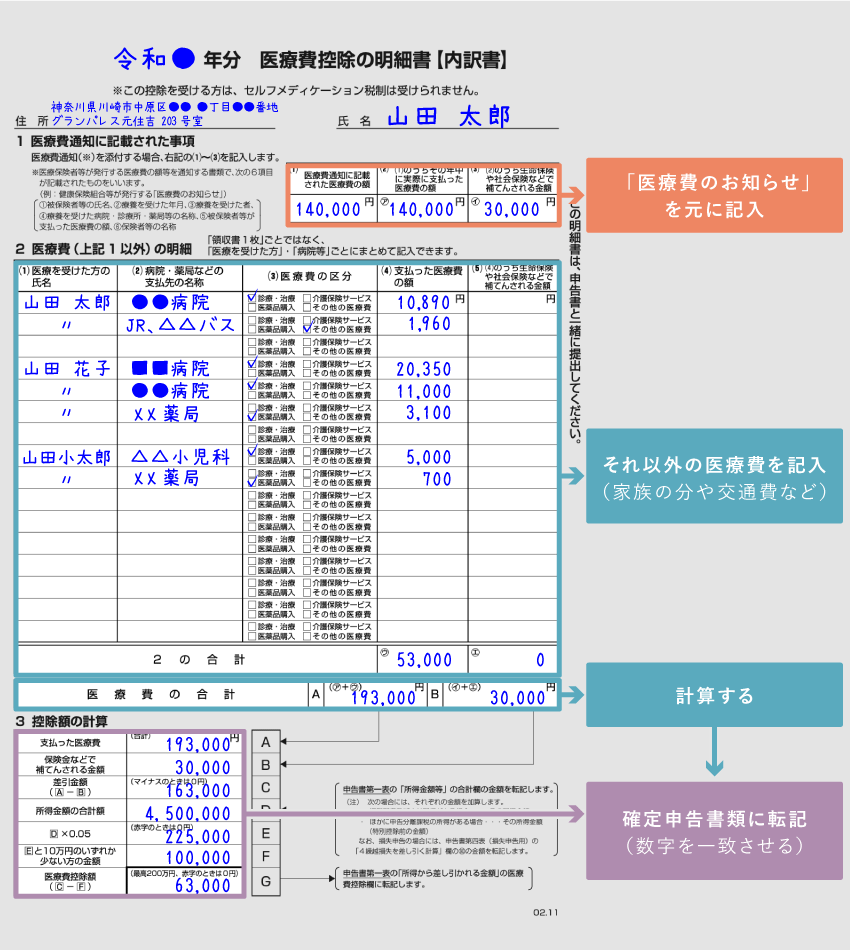
インターネット上の誤った情報や思い込みによって、控除対象外の費用を含めて申告してしまい、後日税務署から修正申告を求められるトラブルが多発しています。特に判定が分かれるのが通院に伴う交通費の対象範囲と自由診療・日用品の扱いです。
交通費に関する明確な法解釈と実務ルールは以下の通りです。
- 対象となる交通費:通院に必要な電車代・バス代などの公共交通機関運賃。患者本人のみならず、幼い子どもや介助が必要な高齢者に付き添う付添人の交通費も認められます。領収書が出ない公共交通機関の場合は、受診日・利用区間・運賃・目的をノートやエクセルに記録しておくことで明細書の根拠資料として有効に機能します。
- 条件付きで対象となる交通費:タクシー代。夜間の急病や骨折、陣痛など「歩行困難または緊急性が客観的に認められる場合」に限り認められます。「単に雨が降っていた」「疲れていた」といった主観的理由によるタクシー利用は税務調査で否認されます。
- 対象外となる交通費:自家用車での通院にかかるガソリン代、高速道路料金、病院の駐車場代。これらは病気の治療に直接必要な支出とはみなされず、一律で対象外となります。
また、医療費そのものに関しても厳格な線引きが存在します。治療目的である「歯列矯正(噛み合わせ治療)」や「レーシック手術」「インプラント治療」は医療費控除の対象ですが、審美目的のホワイトニングや美容整形手術は対象外です。同様に、医師の指示書がないサプリメント代、予防接種費用、人間ドックの検査費用(検査の結果重大な疾病が発見され、引き続き治療を行った場合を除く)も控除の対象には含まれません。
【プロの結論】世帯の税負担を最適化する戦略的思考と失敗しない判断基準
医療費控除の明細書作成を単なる「年末調整で漏れた人の事務作業」と捉えるのは早計です。これは世帯全体のキャッシュフローを最適化するための戦略的財務行動に他なりません。家計管理において、手続きの煩雑さを理由に配偶者任せにしたり、申告を放置したりすることは、実質的に年間数万〜数十万円の手取りを放棄していることと同義です。
しかし、闇雲にすべての領収書をかき集めれば良いわけではありません。制度の適用には明確な向き・不向きの条件が存在します。
【医療費控除の申告を行うべき人・世帯】
- 1年間の世帯全体の医療費合計(自己負担分)が10万円(または総所得金額等の5%)を確実に超えている世帯
- 年内に高額な自由診療(インプラント、出産費用、不妊治療、子どもの歯科矯正など)を支払った人
- 世帯内に高所得者がおり、家族全員の医療費を集約することで高い税率の還付効果を享受できる世帯
【セルフメディケーション税制を検討すべき人・または申告を見送るべき人】
- 病院での診療費は年間数万円程度だが、ドラッグストア等で対象のスイッチOTC医薬品を1万2,000円を超えて購入している健康診断受診世帯
- 世帯全員の年間医療費が10万円未満であり、かつ総所得金額等の5%にも届かない世帯(申告しても控除額がゼロとなるため)

