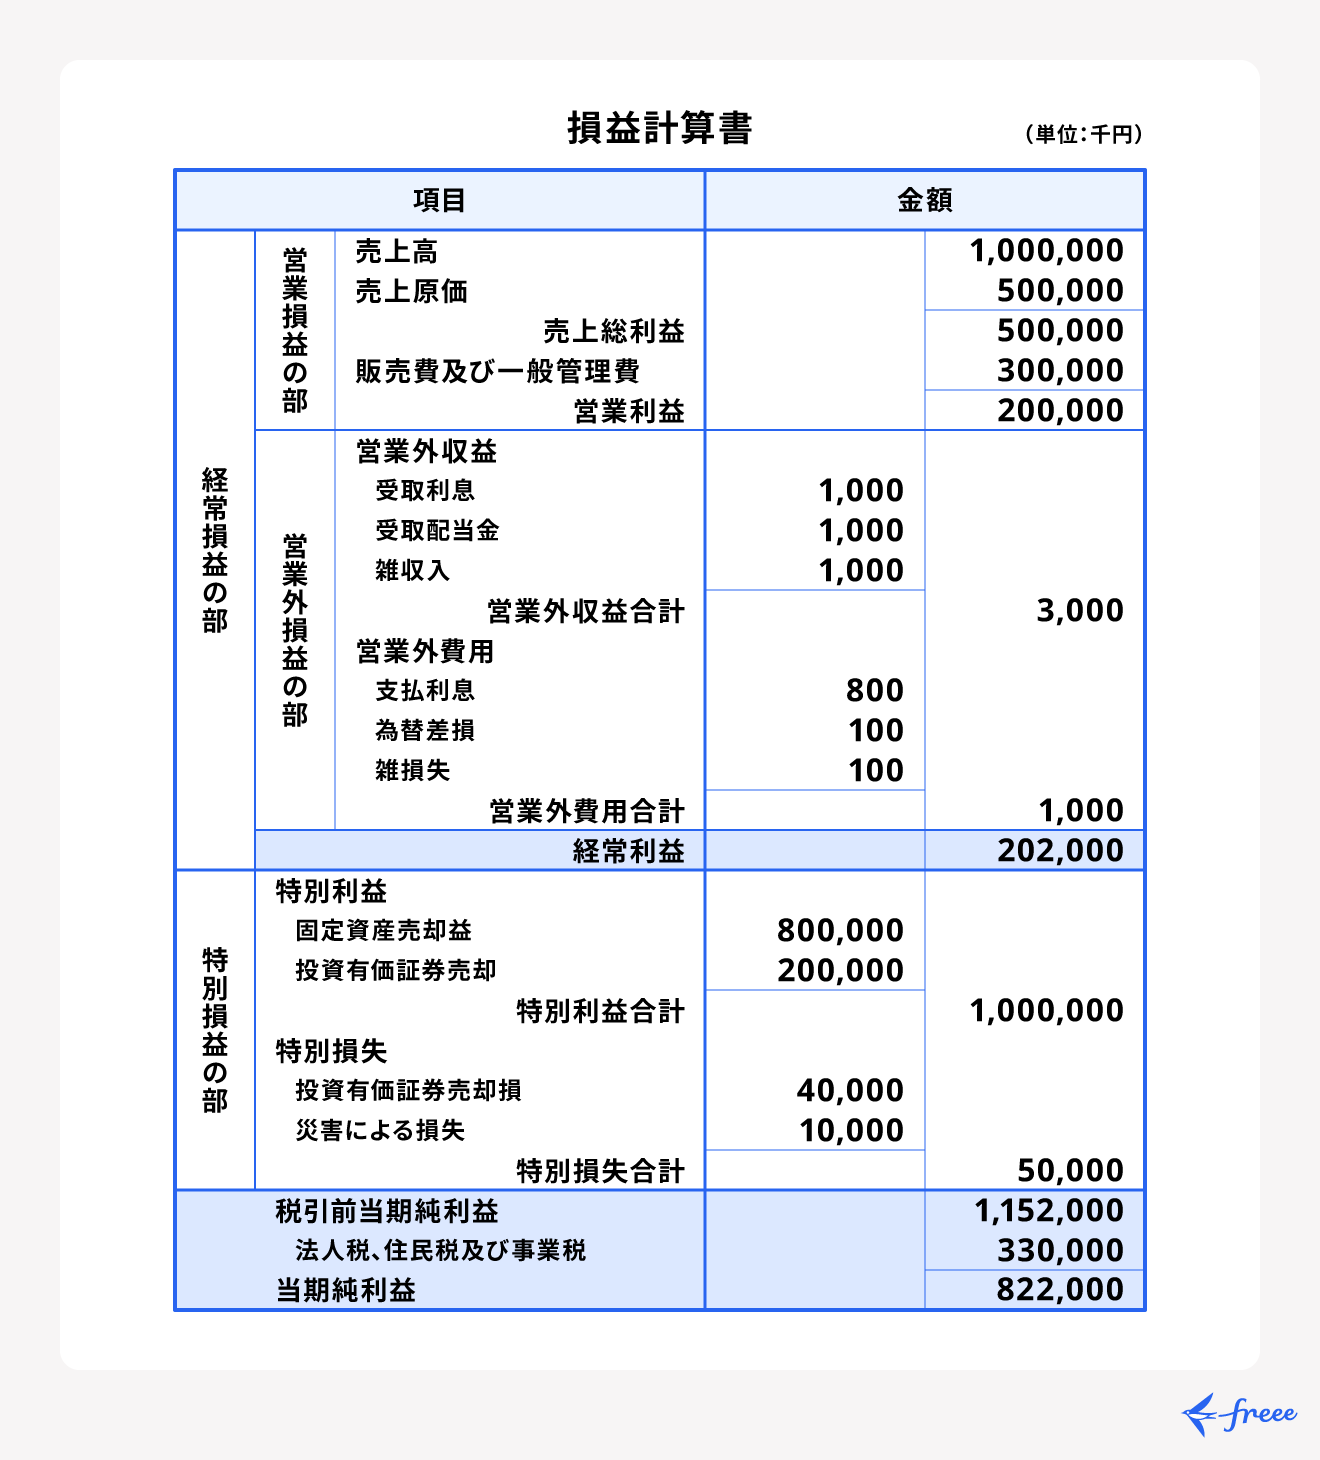
貸借対照表と損益計算書に「キャッシュフロー計算書(C/S)」を加えた3つを総称して「財務三表」と呼びます。現代の経営分析において、損益計算書の黒字だけに目を奪われるのは極めて危険なアプローチです。
損益計算書は「発生主義」というルールで作られており、商品の引き渡しが完了して請求書を発行した時点で売上が立ちます。つまり、実際に顧客から現金が振り込まれていなくても「帳簿上の利益」が計上されます。売掛金の回収が遅れたり在庫が大量に売れ残ったりすると、損益計算書上は大黒字なのに手元の現金が底をつく「黒字倒産」の罠に陥ります。
そこで不可欠となるのが、実際の現金の出入りを「営業」「投資」「財務」の3区分で記録するキャッシュフロー計算書です。本業でしっかり現金を生み出せているか(営業CFがプラスか)、将来のための投資を適切に行っているか(投資CFがマイナスか)を照合することで、B/SとP/Lだけでは見落としがちな資金繰りのリアルな実態をあぶり出すことができます。

