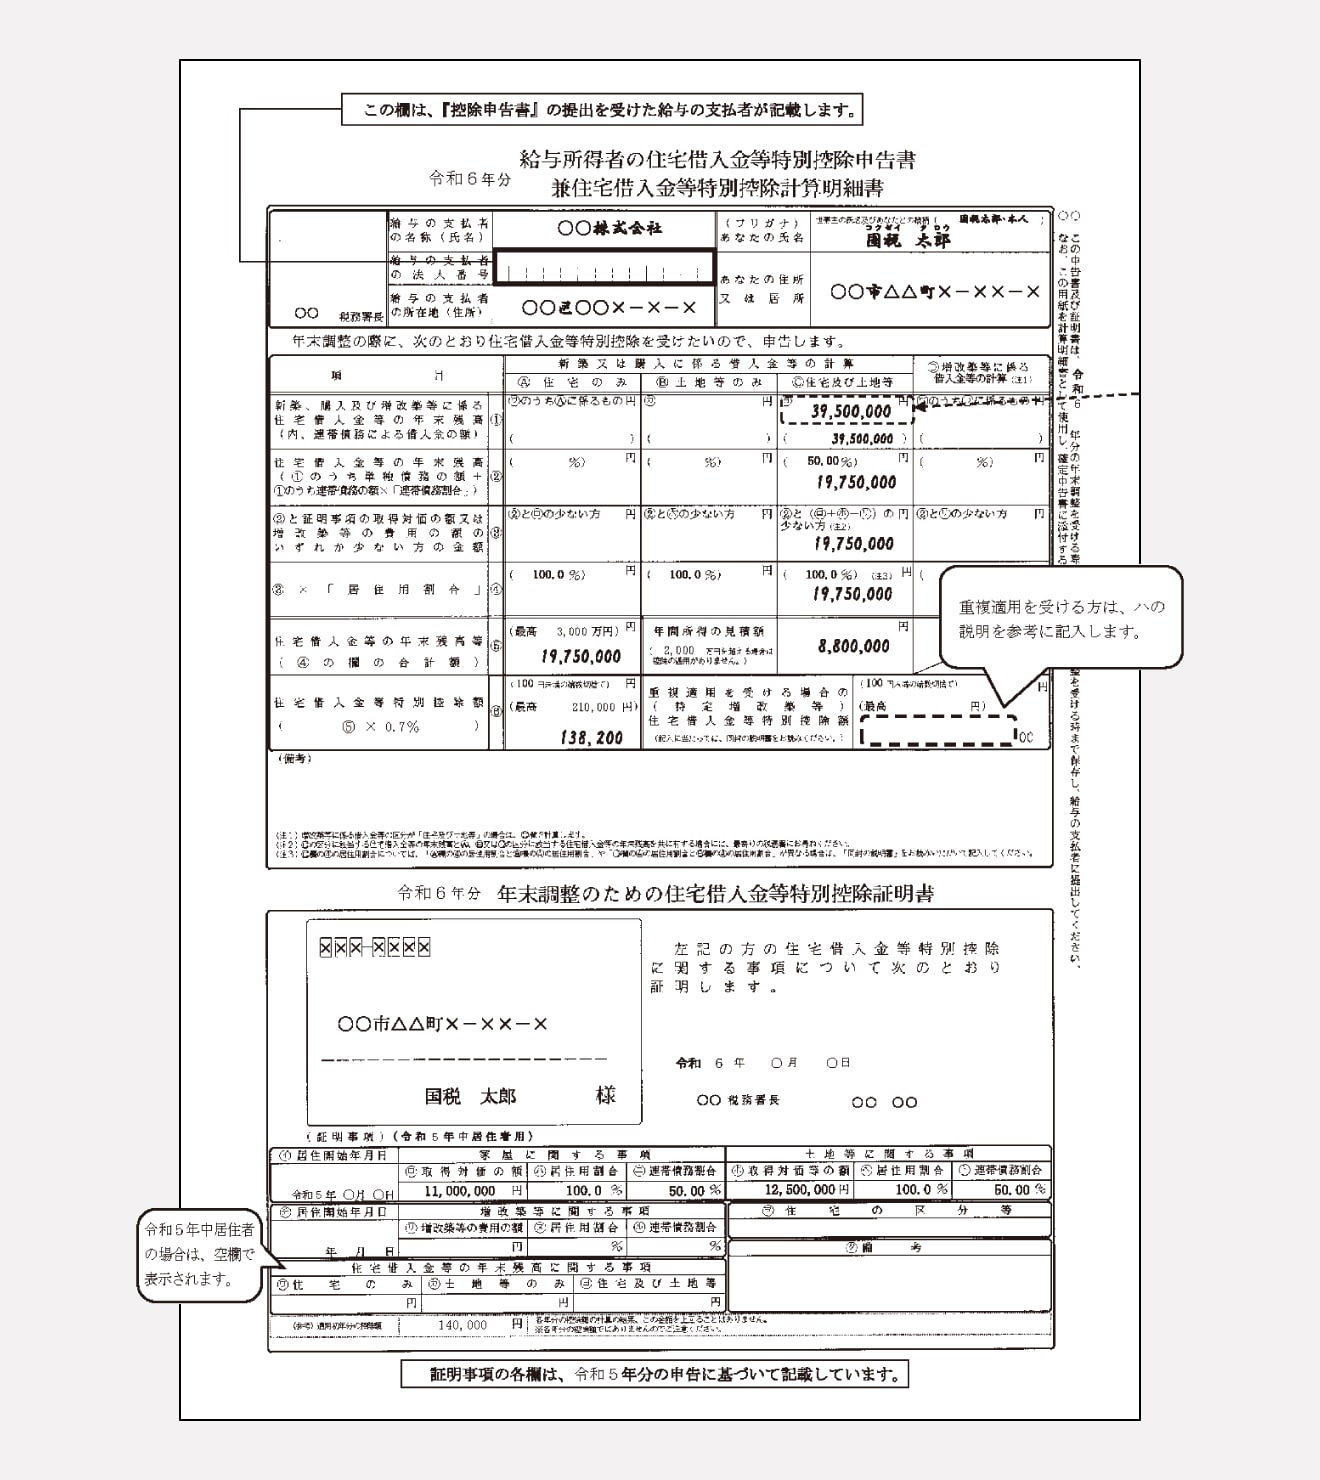
近年、共働き世帯の増加に伴い、借入形態として「ペアローン」や「連帯債務(フラット35の夫婦連生など)」を選択する家庭が急増しています。しかし、この両者は年末調整の書き方が根本的に異なるため、毎年11月になるとSNSや社内相談窓口で悲鳴が上がります。
大手企業の労務担当者への取材によると、最も多いトラブルが「夫婦連帯債務であるにもかかわらず、夫が全額を自分の申告書に記入してしまい、妻の控除枠を消滅させてしまった」という事例です。知恵袋などのQ&Aコミュニティでも、「按分割合の計算方法を間違えて提出し、総務から書類を突き返された」という投稿が毎年11月中旬に集中します。
書き方の違いを明確に整理します。
- ペアローンの書き方:夫婦それぞれが単独で個別の住宅ローンを契約している状態です。したがって、金融機関の残高証明書も税務署の申告書も夫婦各自に1部ずつ届きます。相手の書類と合算する必要は一切なく、各自が自分の契約残高だけを通常の単独ローンと同じ要領で1枚ずつ記入してそれぞれの勤務先に提出します。
- 連帯債務の記入例:1つの住宅ローン契約に対して、夫婦双方が連帯して債務を負っている形態です。この場合、金融機関から届く残高証明書には全体の借入残高が記載されています。申告書の下部または専用欄にある「連帯債務による借入金等の年末残高」の計算枠を使い、「夫婦連帯保証の按分割合(負担割合)」を乗じて各自の負担額を算出しなければなりません。
例えば、年末残高4,000万円、夫婦の負担割合が「夫60%(0.6):妻40%(0.4)」の場合、夫の申告書には「4,000万円 × 60% = 2,400万円」、妻の申告書には「4,000万円 × 40% = 1,600万円」をそれぞれの借入金年末残高として計上します。申告書には連帯債務者である配偶者の氏名・勤務先、持分割合を記載する欄が用意されているため、漏れなく相互に記載することが必須要件となります。

