収入と所得の違いとは?税金と手取りで損しない計算の基本【2026年版】

収入と所得の違いとは?税金と手取りで損しない計算の基本【2026年版】

収入と所得の違いとは?税金と手取りで損しない計算の基本【2026年版】に関する気になる情報を初心者にも親しみやすくまとめました。要点を確実におさえることができます。

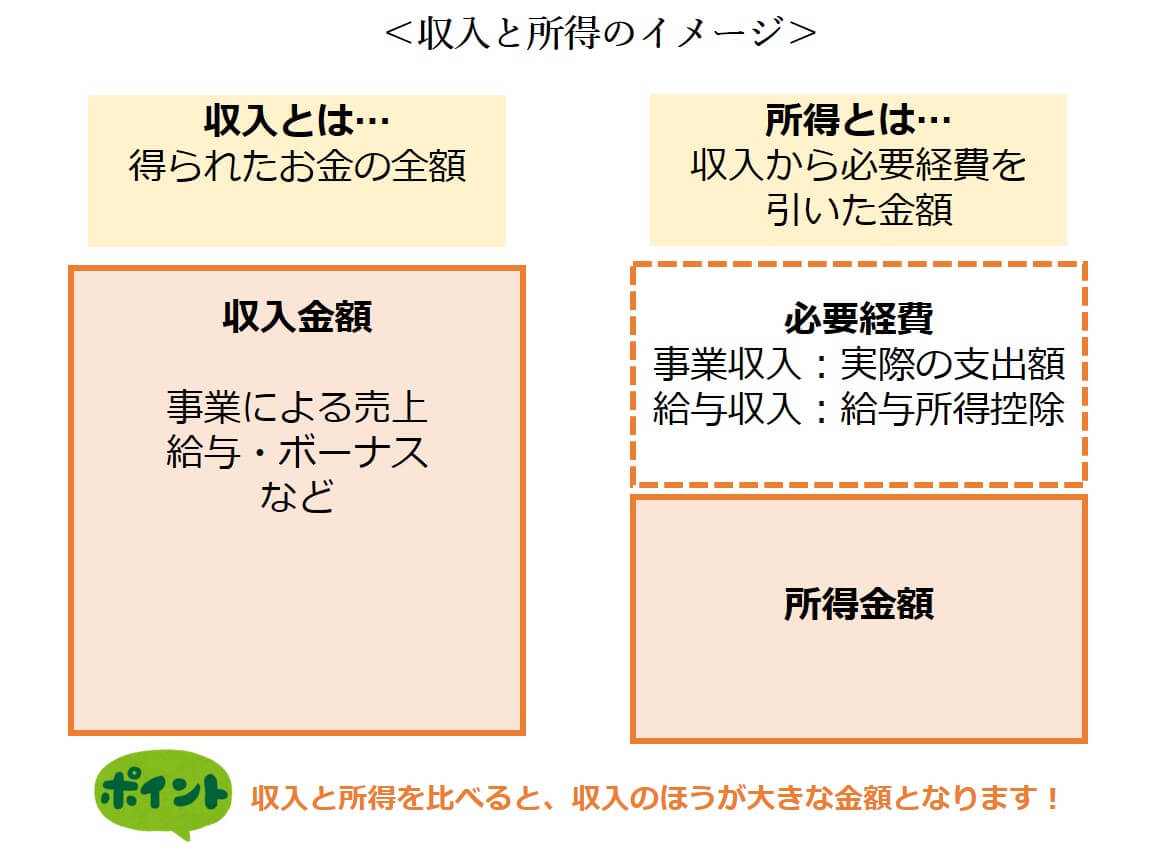
行政手続きや税務書類で頻出する用語について、その意味と計算上の位置づけを客観的なデータで比較整理しました。

項目詳細・算出式一般的な基準・相場(年収500万円の場合)編集部の見解・実務上の注意点収入(額面)給与支払総額 / 売上総額5,000,000円(月給+賞与の総支給額)各種手当(非課税通勤費を除く)を含んだ総額。源泉徴収票の「支払金額」欄に記載される。給与所得控除 / 必要経費法律で定めた概算控除 / 事業実費1,440,000円(収入に応じた法定計算)会社員のみなし経費。個人事業主の場合は実際の領収書・帳簿に基づく必要経費となる。所得(給与所得等)収入 - 控除・経費3,560,000円(500万 - 144万)公的支援の申請や配偶者控除の判定に用いる重要基準。源泉徴収票の「給与所得控除後の金額」。課税所得所得 - 所得控除合計約2,330,000円(社保控除・基礎控除等差引後)実際に所得税率・住民税率を掛ける対象金額。各種控除を漏れなく申告することで圧縮可能。手取り額収入 -(税金 + 社会保険料)約3,850,000円〜3,950,000円(額面の約77〜79%)実際に口座へ振り込まれ、生活費や貯蓄に回せる可処分所得。扶養家族の有無で変動する。
中島 亮太
著者

中島 亮太

シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。