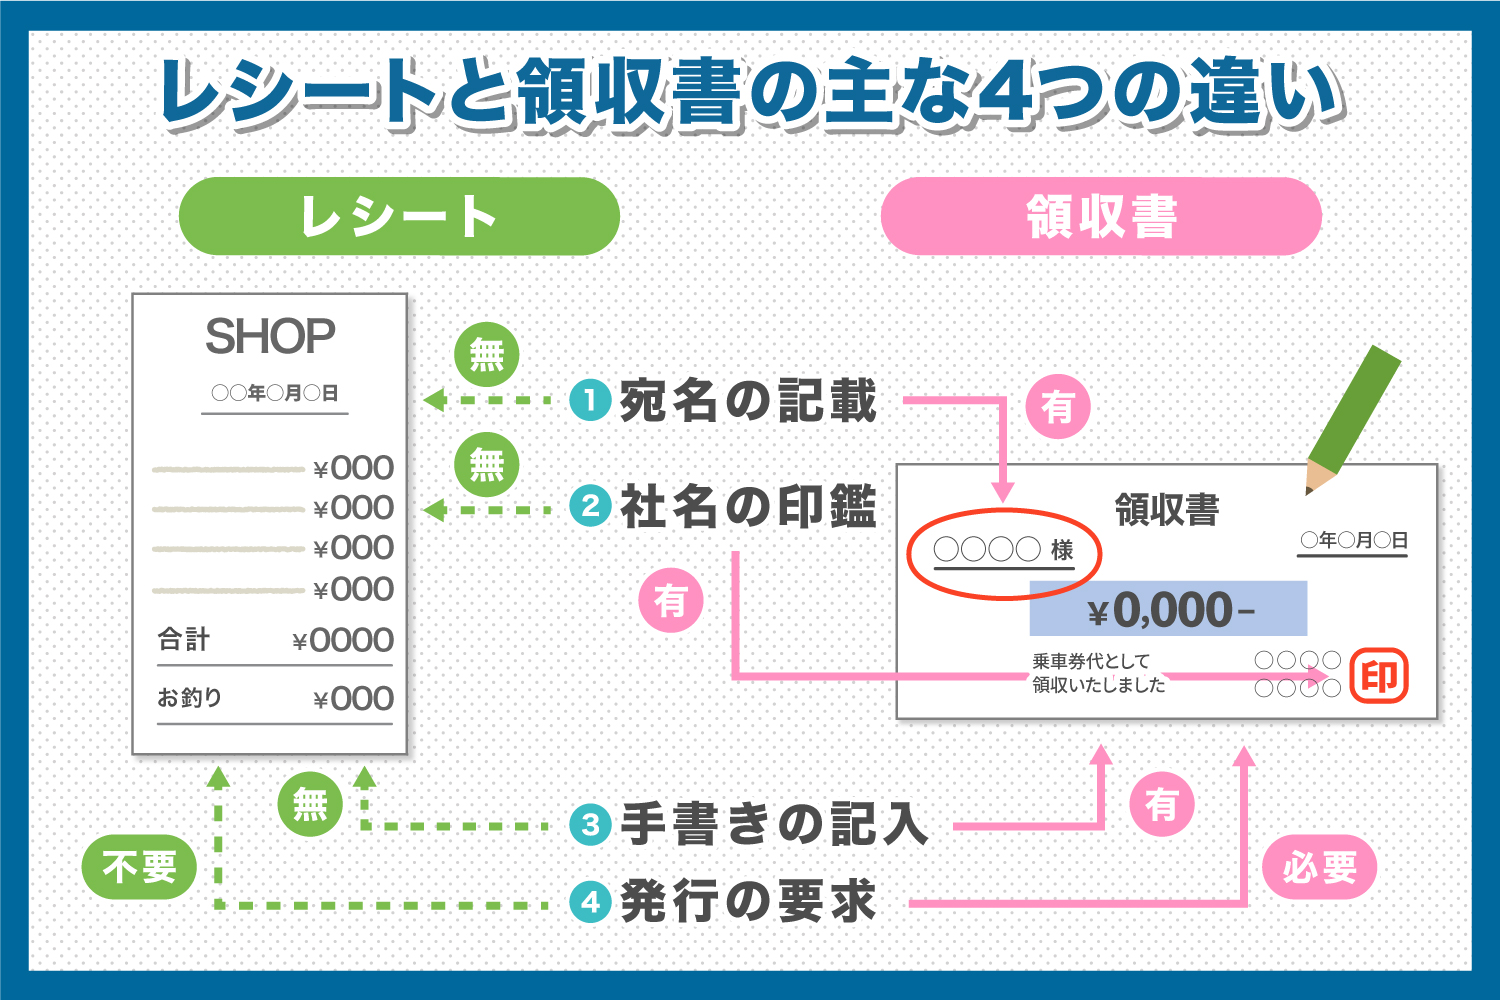
インボイス制度におけるレシートと領収書の扱いについては、消費税法第57条の4第2項に明確な基準が設けられています。不特定多数の顧客に対して販売やサービスを提供する以下の業種では、宛名の記載を省略した「適格簡易請求書(簡易インボイス)」の交付が認められています。
- 小売業(スーパー、コンビニエンスストア、百貨店、ドラッグストアなど)
- 飲食業(レストラン、カフェ、居酒屋など)
- タクシー業・旅客運送業
- 旅行関連業・有料駐車場・写真業など
これらの業種が発行するレシートには、「①発行者の氏名又は名称及び登録番号」「②取引年月日」「③取引内容」「④税率ごとに区分して合計した対価の額」「⑤消費税額等又は適用税率」の5項目が印字されていれば、宛名なしの領収書やレシートであっても完全な有効性を持ち、仕入税額控除を全額適用できます。
さらに、電子帳簿保存法に基づくレシートのスキャン保存が定着したこともレシート優位を後押ししています。スマホカメラで撮影してクラウド会計ソフトへアップロードする際、手書き文字はOCR(光学文字認識)の誤読率が高く修正に手間がかかりますが、鮮明なレシートフォントであれば瞬時に品目や金額、インボイス番号が自動認識されます。
なお、確定申告におけるレシートの保存期間は、法人であれば原則7年間(欠損金が生じた事業年度は最長10年間)、個人事業主であれば青色申告で7年間(白色申告は5年間)と法律で義務付けられています。電子データとして要件を満たして保存していれば、原本の紙レシートはスキャン後に破棄することも可能です。

