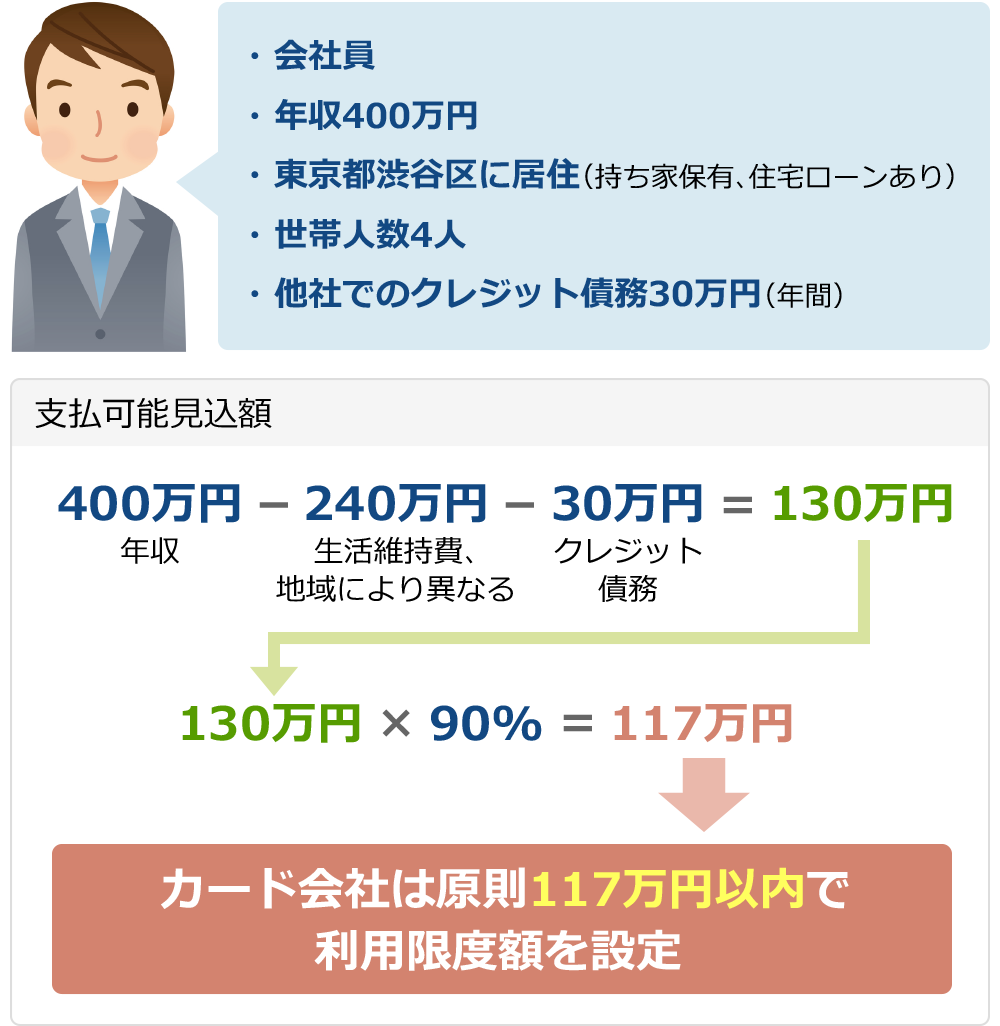
行動経済学および金融リテラシーの観点から深く分析すると、クレジットカードの利用限度額という数字は、現代社会における個人の「信用力の鏡」であると同時に、「自己コントロール能力を試す罠」という二面性を持っています。
人間は利用可能枠が拡大すると、あたかも「自分自身の預金残高が増えた」かのような心理的錯覚(アンカリング効果)に陥りやすくなります。家族社会学の視点で見ても、家計におけるカード決済枠の野放図な拡大が、配偶者に隠れた浪費や多重債務を生む温床となってきた歴史があります。心理的バウンダリー(健全な自己境界線)を保つためには、あえてカード枠を無制限に広げない自制心が求められます。
💡 【プロの結論】限度額を上げるべき人・あえて抑えるべき人の境界線▼ 限度額の増枠を積極的に検討すべき人:
- 毎月の経費立替や高額な税金・保険料をカード決済し、ポイント還元やマイルを合理的に最大化できる人
- 海外出張や旅行が多く、ホテルのデポジット確保や現地での緊急トラブルに備える必要がある人
- 年収に見合った生活水準を維持しており、毎月の明細を1件ずつ家計簿アプリ等で完全管理できている人
▼ 限度額の増枠を絶対に見送るべき人(枠を下げるべき人):
- 枠の残高を見ると「まだ今月はこれだけ使える」と認識し、衝動買いを繰り返してしまう人
- リボ払い手数料やキャッシング利息の年利計算を正確に把握できていない人
- 過去に1回でも残高不足による引き落とし不能をやらかした経験がある人
他者から与えられる信用枠の大きさに一喜一憂するのではなく、自身の生活防衛資金とキャッシュフローを正確に把握すること。これこそが、キャッシュレス決済が極限まで進化した社会を安全に生き抜くための本質的な防壁となります。

