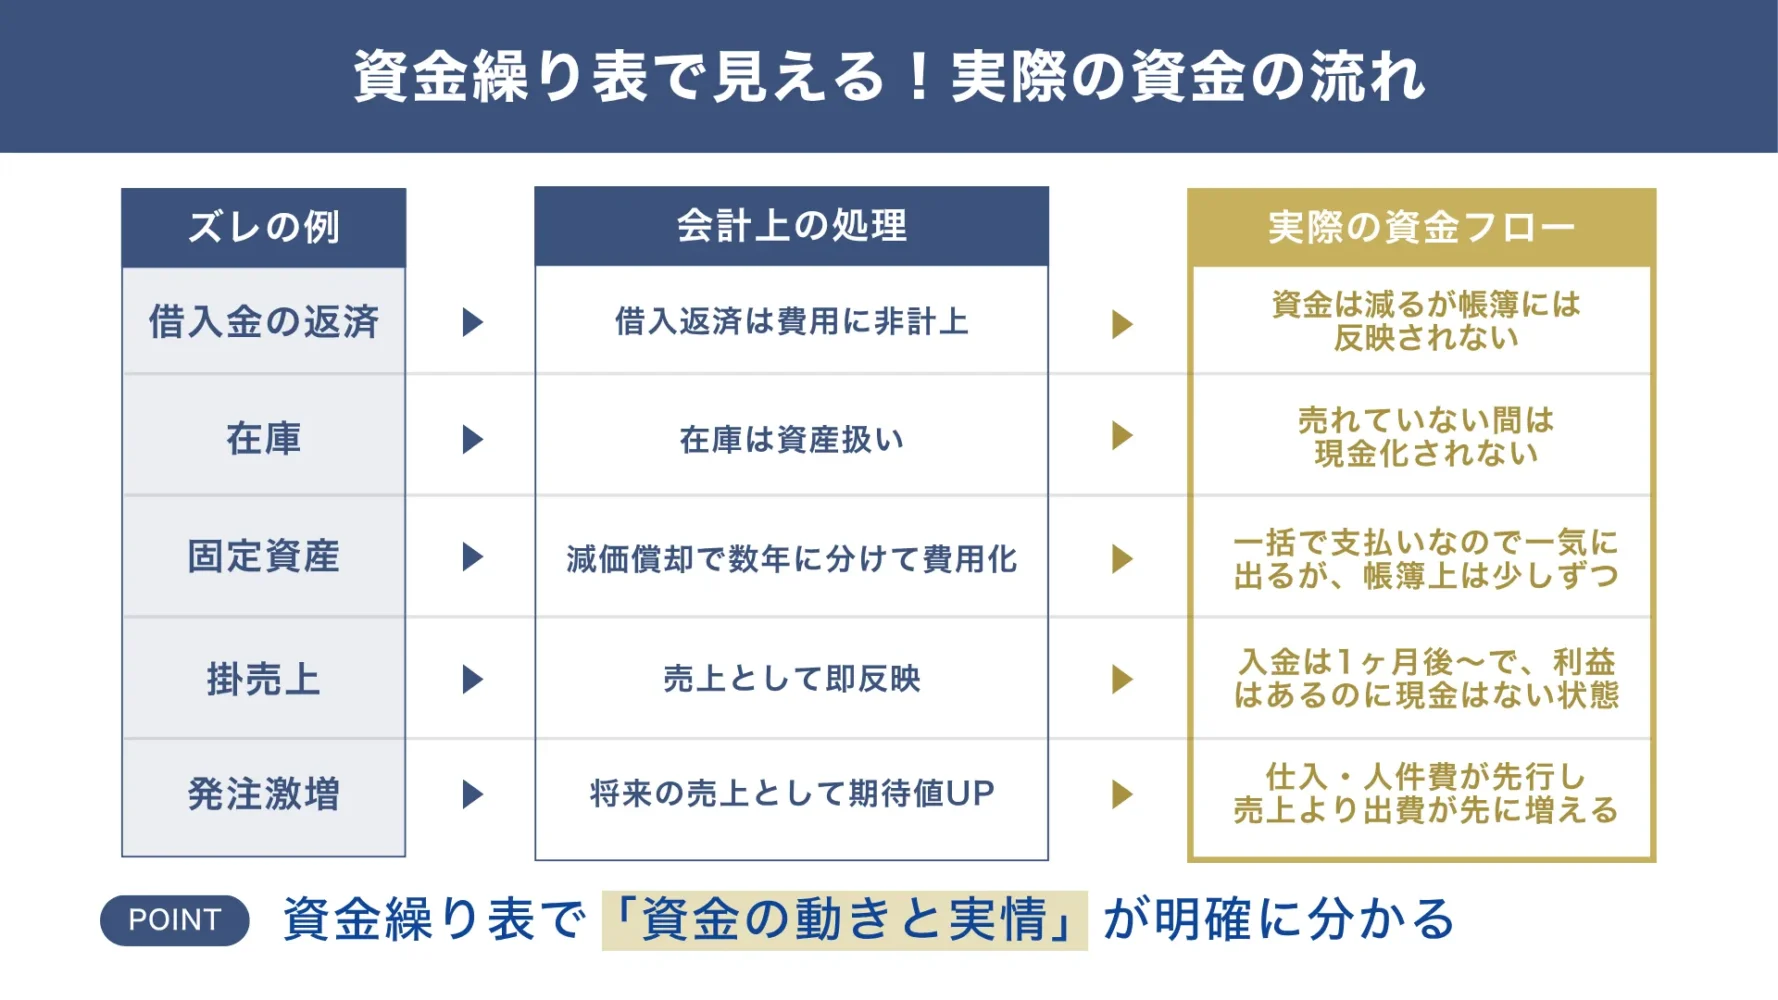
数々の倒産事例を調査・分析していくと、資金繰り悪化を回避する真相は、驚くほど地道な「キャッシュフロー管理」と「現実的な比率の維持」に集約されます。企業を延命・成長させるために死守すべき鉄則が、自己資金と借入金の適正比率です。
日本政策金融公庫の要件上は、創業資金総額の10分の1以上の自己資金があれば申し込みが可能と記載されています。しかし、これはあくまで「形式的なエントリー基準」に過ぎません。実際の審査現場やその後の事業継続性を踏まえると、総事業費に対する自己資金の割合は「最低でも30%」、可能であれば「50%」を確保しておくのが安全圏です。自己資金比率が低い企業は、わずかな売上低下によって毎月の元金返済が営業利益を圧迫し、瞬く間に債務超過へと転落します。
融資や出資を勝ち取るための事業計画書における資金面の書き方詳細まとめとして、融資担当者の信頼を勝ち取るポイントは以下の3点に集約されます。
- 1. 収支計画と資金繰り計画の分離:損益計算書(売上と経費)だけでなく、実際の現金の動きを月単位で可視化した「資金繰り予定表」を最低でも向こう24ヶ月分作成すること。入金サイトと支払サイトのズレを明確に数式へ反映させます。
- 2. 設備資金の見積書添付と妥当性の証明:設備投資に関しては、複数の業者から取得した「相見積もり」を添付し、なぜそのスペックと価格が必要なのかを客観的に論証すること。水増し請求や根拠のない概算値は即座に見抜かれます。
- 3. 最悪シナリオ(ストレステスト)の提示:「売上が計画の60%にとどまった場合、どの固定費を削減し、手元の運転資金何ヶ月分で損益分岐点まで耐え凌ぐか」という撤退・防衛ラインを自ら盛り込むこと。これができる起業家は、融資担当者から「リスク管理能力が極めて高い」と評価されます。
運転資金の目安としては、「固定費(人件費+家賃+諸経費)の最低6ヶ月分」を常に手元現預金としてキープしておくことが、突発的な環境変化を生き延びるための絶対防衛ラインとなります。

