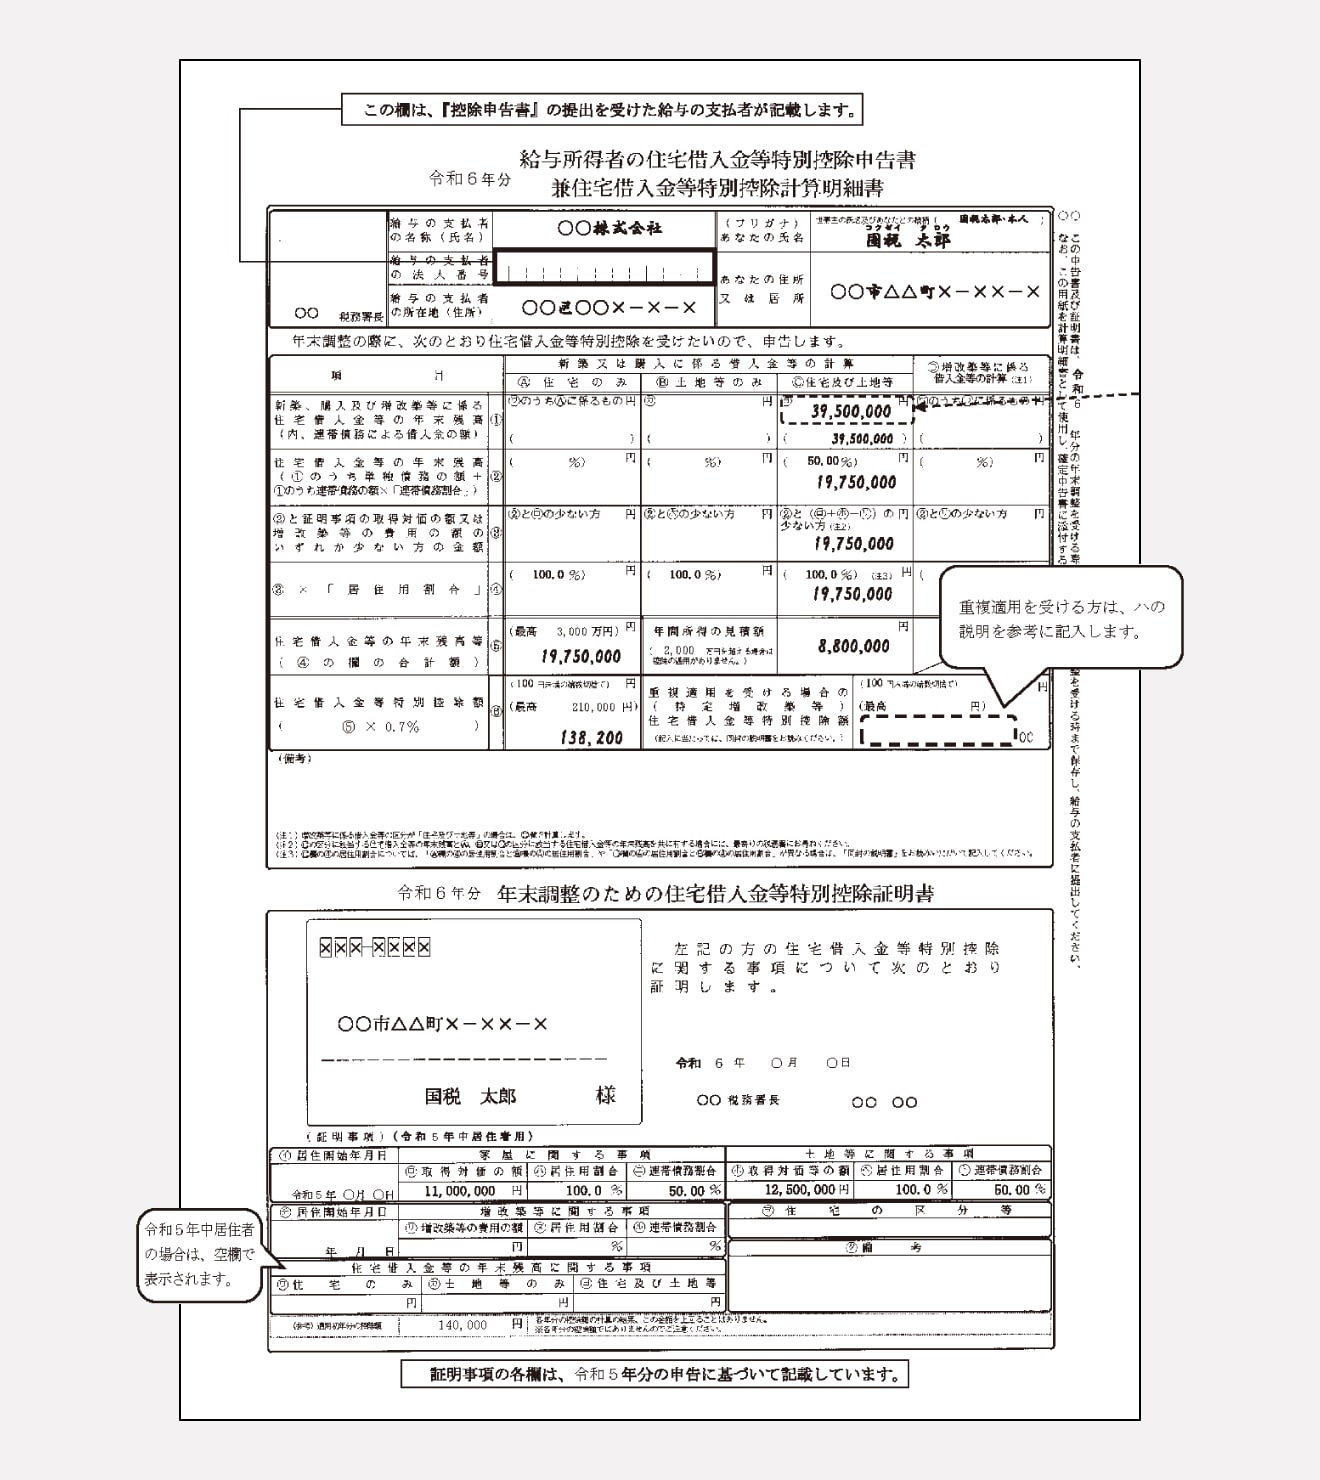
共働き世帯の増加に伴い、夫婦で住宅ローンを組む世帯が主流となっていますが、年末調整の現場で最もミスが発生しやすいのが連帯債務ペアローン年末調整のケースです。
まず前提として、夫婦それぞれが個別に借入契約を結ぶ「ペアローン」の場合、金融機関から夫と妻の双方に個別の残高証明書が届きます。この場合は各自が自身の年末調整でそれぞれの残高をそのまま申告すれば問題ありません。
一方、1つの契約に対して夫婦が共に返済義務を負う「連帯債務」の場合、残高証明書には借入全体の総額しか記載されていません。この総残高を、契約時に取り決めた「負担割合(連帯債務割合)」で按分計算し、申告書に反映させる必要があります。
【連帯債務における自己負担額の計算式】
借入金の年末総残高 × 自身の負担割合 = 年末調整で申告する自己の残高
申告書の「連帯債務に係る借入金等の年末残高」欄に全体の残高を書き、「備考」や「連帯債務者の負担割合」欄に配偶者の氏名・勤務先・負担割合(例:50%)を正確に記入しなければなりません。この計算を怠り、全体の残高をそのまま自分の欄に書いて提出してしまうと、二重控除や過大控除とみなされ、後日税務署からの是正通知や追徴課税を招く原因となります。

