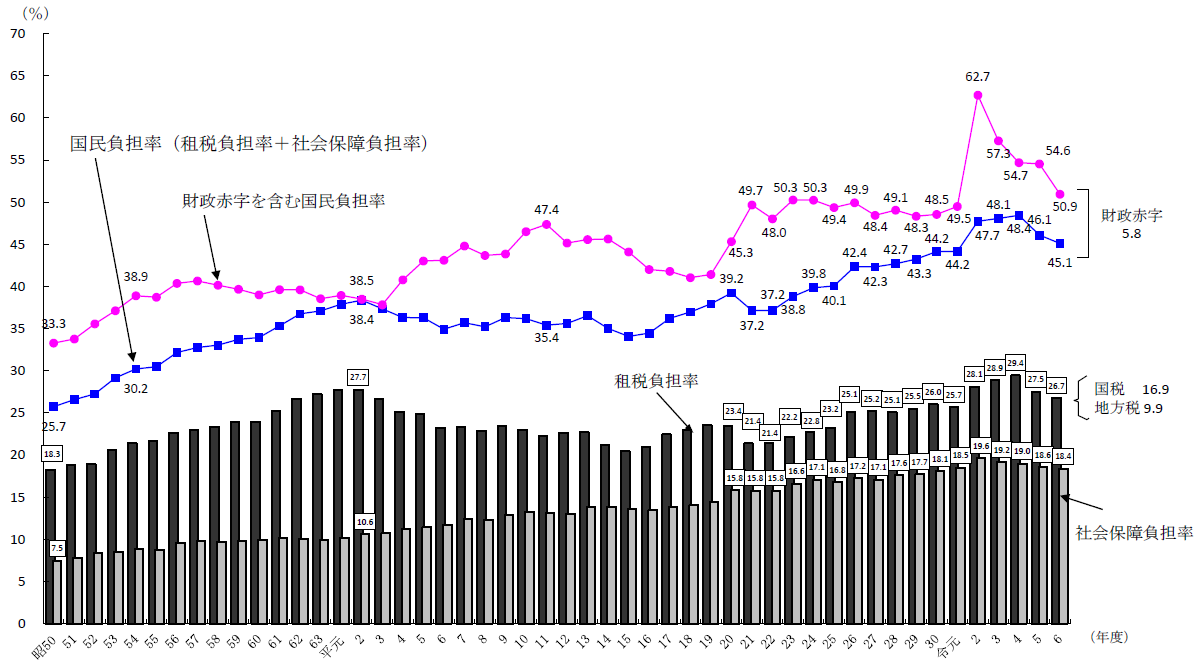
国の制度改革や世代間格差の是正を待っているだけでは、個人の手取りは減り続ける一方です。2026年以降の日本社会を生き抜くためには、国頼みを脱却した実効性のある自己防衛策が欠かせません。
【自己防衛の向き・不向き】今すぐ行動すべき人と慎重になるべき人の判断基準
公的負担の増加に対して、どのような立ち位置を取るべきか整理しました。
▼今すぐ対策を強化すべき人(恩恵を受けやすい層)
・額面年収500万円以上の会社員・公務員(所得税率が高く控除の圧縮効果が大きい)
・共働き世帯で世帯年収が高い家庭(夫婦それぞれで所得控除を活用可能)
・老後資金や教育資金の準備期間が10年以上ある20代〜40代
▼安易な節税スキームに慎重になるべき人
・直近で手元の流動資金(生活防衛資金)が半年分未満の人(iDeCo等の資金拘束リスク)
・住宅ローン控除などですでに所得税額がゼロに近い状態の人
具体的な防衛策としては、所得税・住民税を直接軽減できる「確定拠出年金(iDeCo・企業型DC)」の拠出限度額までの活用や、運用益が恒久非課税となる「新NISA」の徹底活用が第一歩となります。また、ふるさと納税による実質的な返礼品獲得や、セルフメディケーション税制・医療費控除の漏れなき申告など、利用可能な制度を網羅的に使い倒すリテラシーが個人の手取りを決定づけます。

