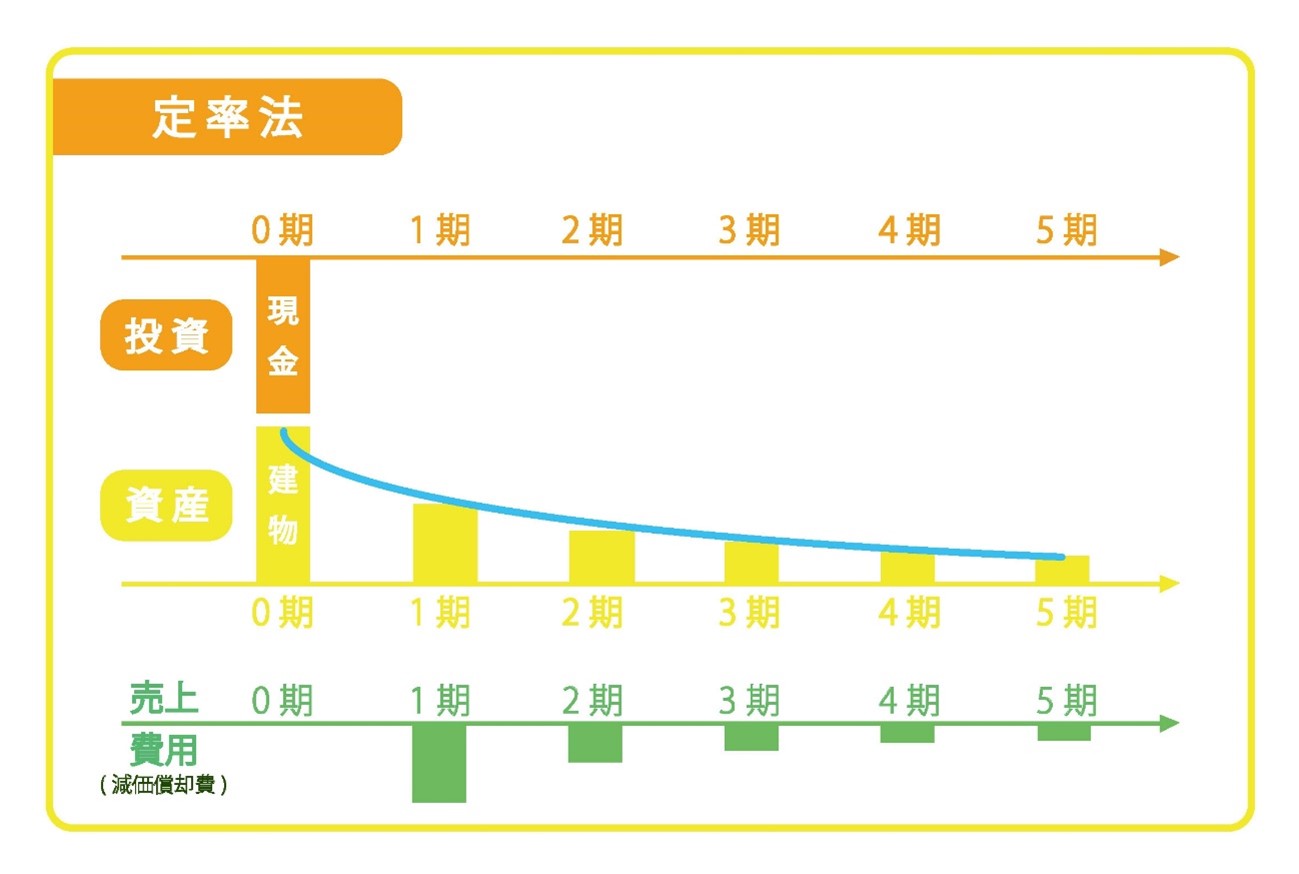
Q1:定率法で計算しているのに、なぜ途中で計算式が変わるのですか?
A1:定率法は未償却残高に一定率を乗じるため、そのままでは残高が永久にゼロになりません。法定耐用年数内に資産価値を均等に費用化し、最終的に1円(備忘価額)まで償却し切るために、通常の償却費が「償却保証額」を下回ったタイミングで「改定償却率」による定額計算へ強制的に移行する仕組みが税法で定められています。
Q2:改定償却率に切り替わった後の減価償却費は毎年変わりますか?
A2:変わりません。改定償却率へ切り替わった事業年度以降は、切り替わった初年度の期首帳簿価額(改定取得価額)に改定償却率を乗じた金額が、耐用年数の最終年度の前年まで毎年同額で計上されます。実質的な定額償却の状態となります。
Q3:最後の年(耐用年数が満了する年)の償却費はどう計算しますか?
A3:最終年度は、前期末の未償却残高から「備忘価額1円」を差し引いた金額のすべてを減価償却費として計上します。これにより、台帳上の帳簿価額は正確に1円となり、資産を廃棄・売却するまでその存在が記録され続けます。
Q4:法人が所有する資産は、すべて定率法で減価償却できますか?
A4:すべての資産で定率法が使えるわけではありません。平成10年(1998年)4月1日以後に取得した「建物」、平成28年(2016年)4月1日以後に取得した「建物付属設備」および「構築物」、ならびにソフトウェアなどの「無形固定資産」は、税法上、定額法のみの適用と定められており、定率法を選択することはできません。

