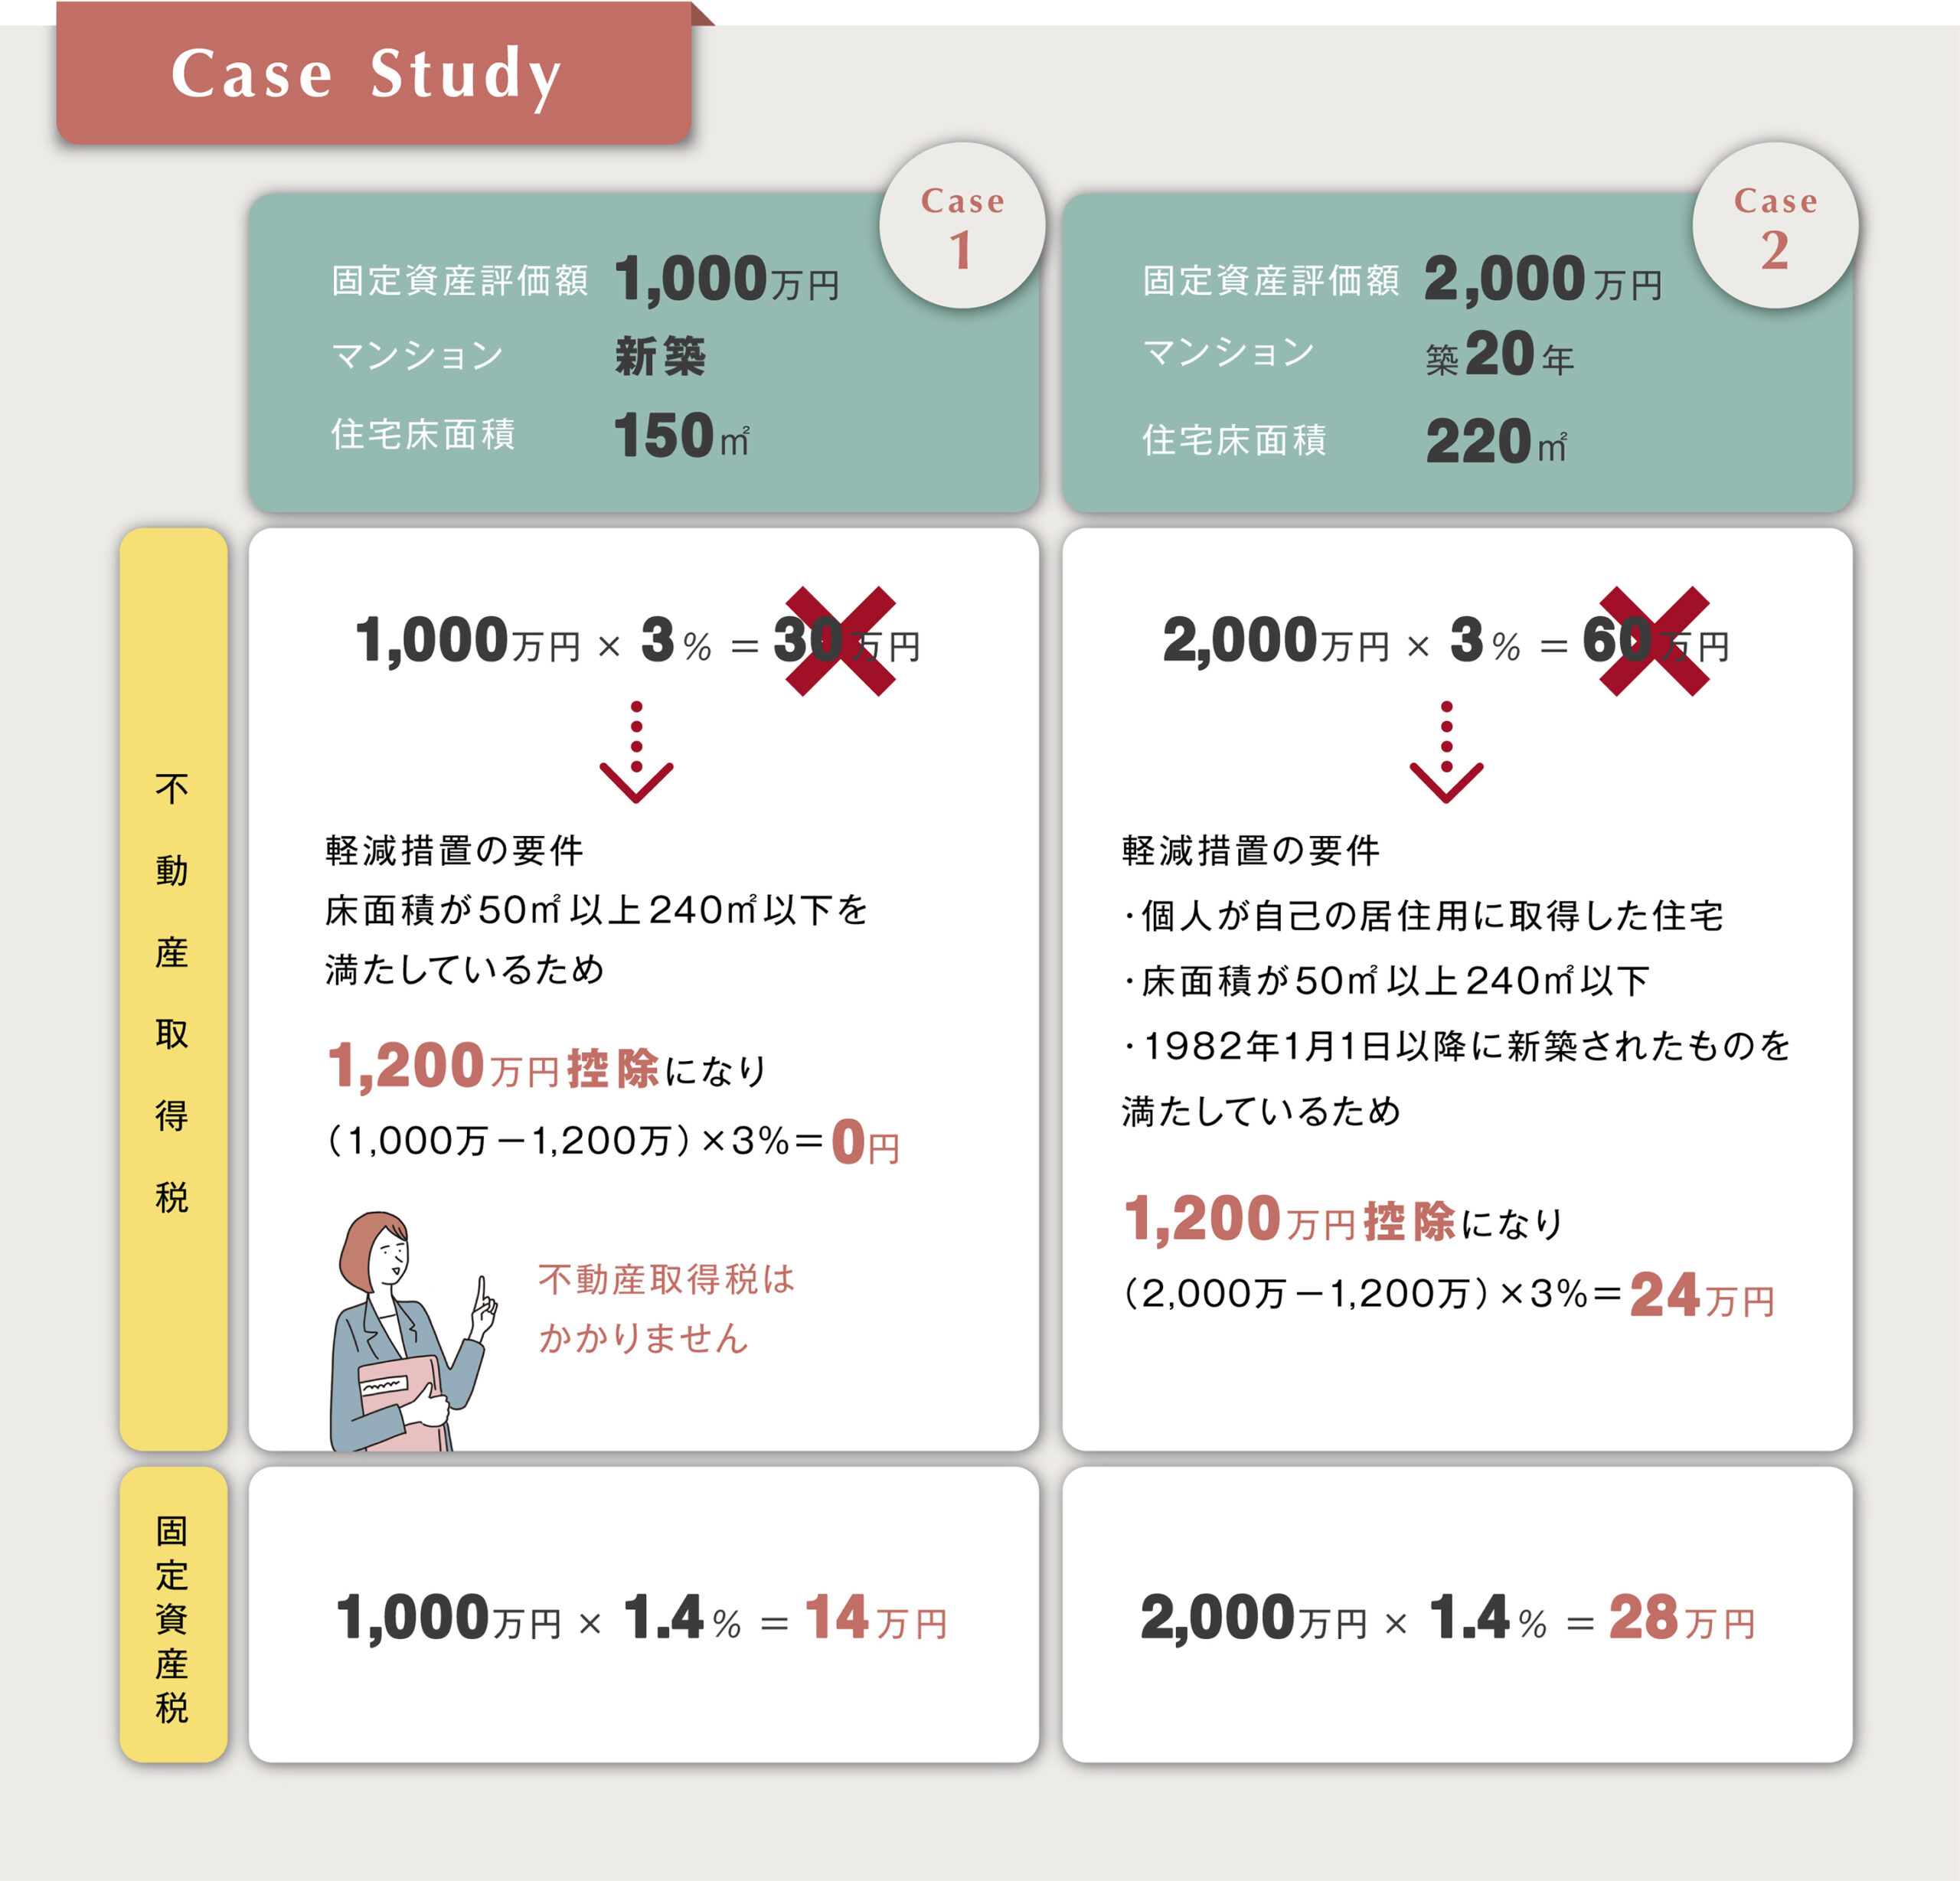
軽減措置を受けるためには、取得した住宅が法令で定められた面積要件や耐震基準を満たしている必要があります。特にトラブルになりやすいのが床面積の判定基準です。
住宅の軽減要件における床面積は「50㎡以上240㎡以下」(一戸建て以外の貸家住宅等は40㎡以上)と規定されています。ここで最大の注意点は、売買契約書やパンフレットに記載されている専有面積(壁芯面積)ではなく、登記簿謄本(登記事項証明書)に記載された「内法(うちのり)面積」および共用部分を含めた課税床面積で判定される点です。
例えば、マンションのパンフレットに「専有面積52㎡」と記載されていても、内法計算では50㎡を下回り、単身用・コンパクトマンションで要件から外れてしまう事例が現場で散見されます。一方で、分譲マンションの場合はエントランスや廊下などの共用部分が持ち分に応じて按分加算されるため、登記簿上の専有面積が48㎡程度であっても、課税床面積が50㎡を超えて適用対象となるケースもあります。自己判断で諦めず、固定資産課税台帳や所管税務署の数値を確かめることが肝要です。
中古住宅の場合は、買主本人が居住するための住宅であることに加え、1982年(昭和57年)1月1日以降に新築された物件(新耐震基準)であるか、それ以前の建築であっても耐震基準適合証明書等により耐震性が証明されていることが必須条件となります。

