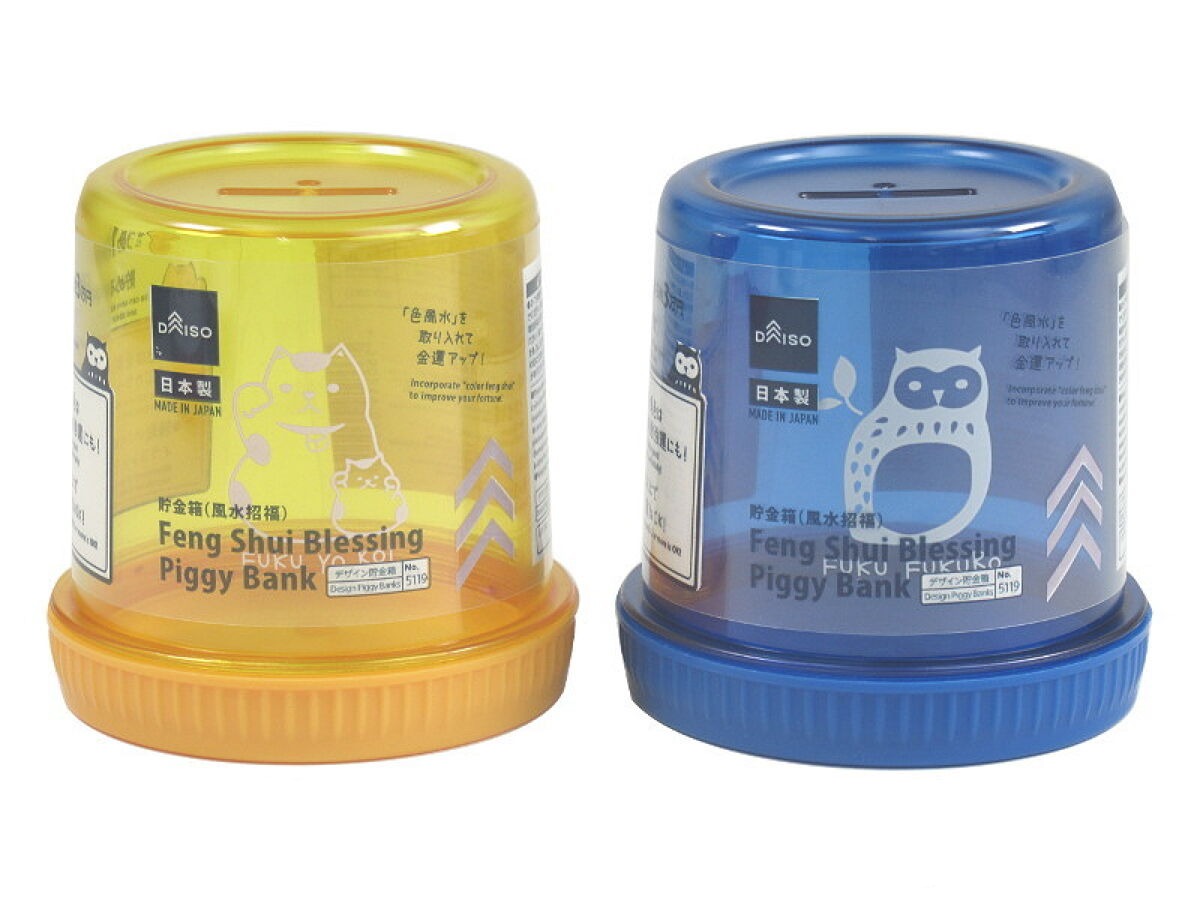
なぜデジタル化が進んだ現代社会で、人々は物理的な貯金箱に回帰するのでしょうか。この現象は、行動経済学や心理学のフレームワークで明快に説明できます。
人間は「将来の大きな利益」よりも「目の前の小さな快楽」を優先してしまう「現在志向バイアス」を本能的に持っています。銀行口座に預けてあるデジタル残高は、スマホひとつで簡単にネットショッピングやキャッシュレス決済へと流出してしまいます。
ここで機能するのが、行動経済学でいう「コミットメント装置(強制力)」と「ナッジ理論」です。「開かない缶」に硬貨を投入する行為は、物理的に引き出しを不可能にすることで自己コントロールの失敗を防ぎます。また、「透明貯金箱」による小銭の積み上がりは、脳の報酬系を直接刺激する「視覚的フィードバック」として機能し、貯蓄行動そのものを快感へと変える設計になっているのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ダイソーの貯金箱を購入するにあたり、編集部が策定した明確な判断基準は以下の通りです。
- おすすめできる人:
- キャッシュレス決済で使ったつもりになり、給料日前に口座残高が不足しがちな人(先取り物理貯金が有効)
- 旅行や推しのライブ遠征など、明確な目標金額と期日が決まっている人
- 子どもにお金の大切さや「貯める喜び」を五感で学ばせたい家庭
- インテリアやデスク周りをおしゃれに飾りつつDIYを楽しみたい人
- 慎重になるべき人・おすすめできない人:
- 小銭の銀行入金や両替の手続きを「時間的コスト・手間の無駄(タイパ悪化)」と感じる人
- 完全にキャッシュレス決済のみで生活しており、手元に日常的な硬貨・紙幣の流入が一切ない人

