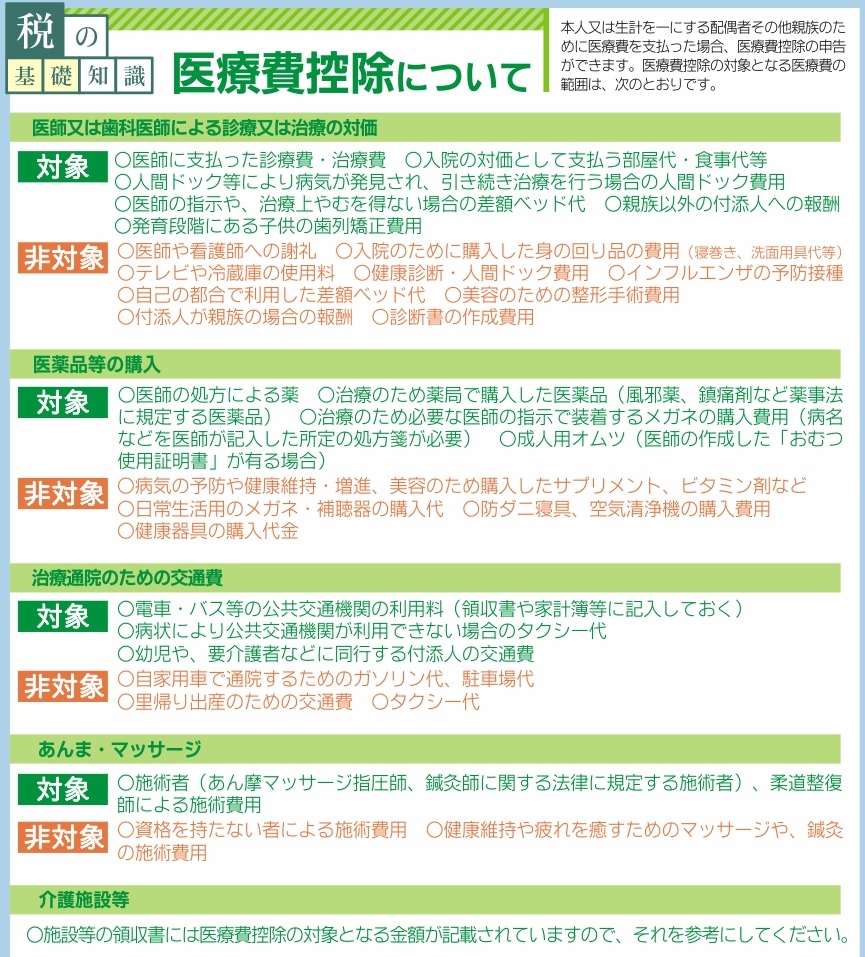
Q1:病院内に設置された専用駐車場で、会計時に割引認証を受けた後の自己負担分なら申告できますか?
A1:申告できません。病院直営の敷地内駐車場であっても、外部の提携コインパーキングであっても、税務上の判断基準は「施設の利用料」であるため一律に対象外となります。病院の領収書と同時に発行された駐車券の領収書であっても医療費控除には含められません。
Q2:身体障害者手帳を所持している家族を病院へ送迎するため、車を使わざるを得ません。この場合の駐車料金も認められませんか?
A2:極めて厳しいですが、現行の税法では認められません。過去の国税不服審判所における裁決でも、障害や重病を理由とした自家用車の利用経費(駐車料・燃料費等)は一貫して控除対象外と判断されています。歩行困難な場合は、福祉タクシーや民間救急などの人的役務サービスを利用した実費であれば控除対象となります。
Q3:過去の確定申告で、通院にかかった駐車場代を医療費に含めて還付を受けてしまいました。どう対応すべきですか?
A3:自主的に所轄の税務署へ「修正申告(または更正の申出)」を行うことを強く推奨します。税務署からの指摘を受ける前に自発的に誤りを是正すれば、過少申告加算税が免除され、延滞税の負担も最小限に抑えることができます。管轄の税務署窓口や電話相談センターに状況を伝え、修正手続きの指示を仰いでください。
Q4:タクシーを利用した際、領収書に病院名が記載されていませんが問題ありませんか?
A4:領収書そのものに病院名の記載がなくても問題ありません。ただし、税務署からの問い合わせに即答できるよう、領収書の裏面や家計簿に「〇月〇日、〇〇病院への通院のため乗車(往路/復路)」「高熱による歩行困難のため利用」といったメモを具体的に残しておくことが必須です。

