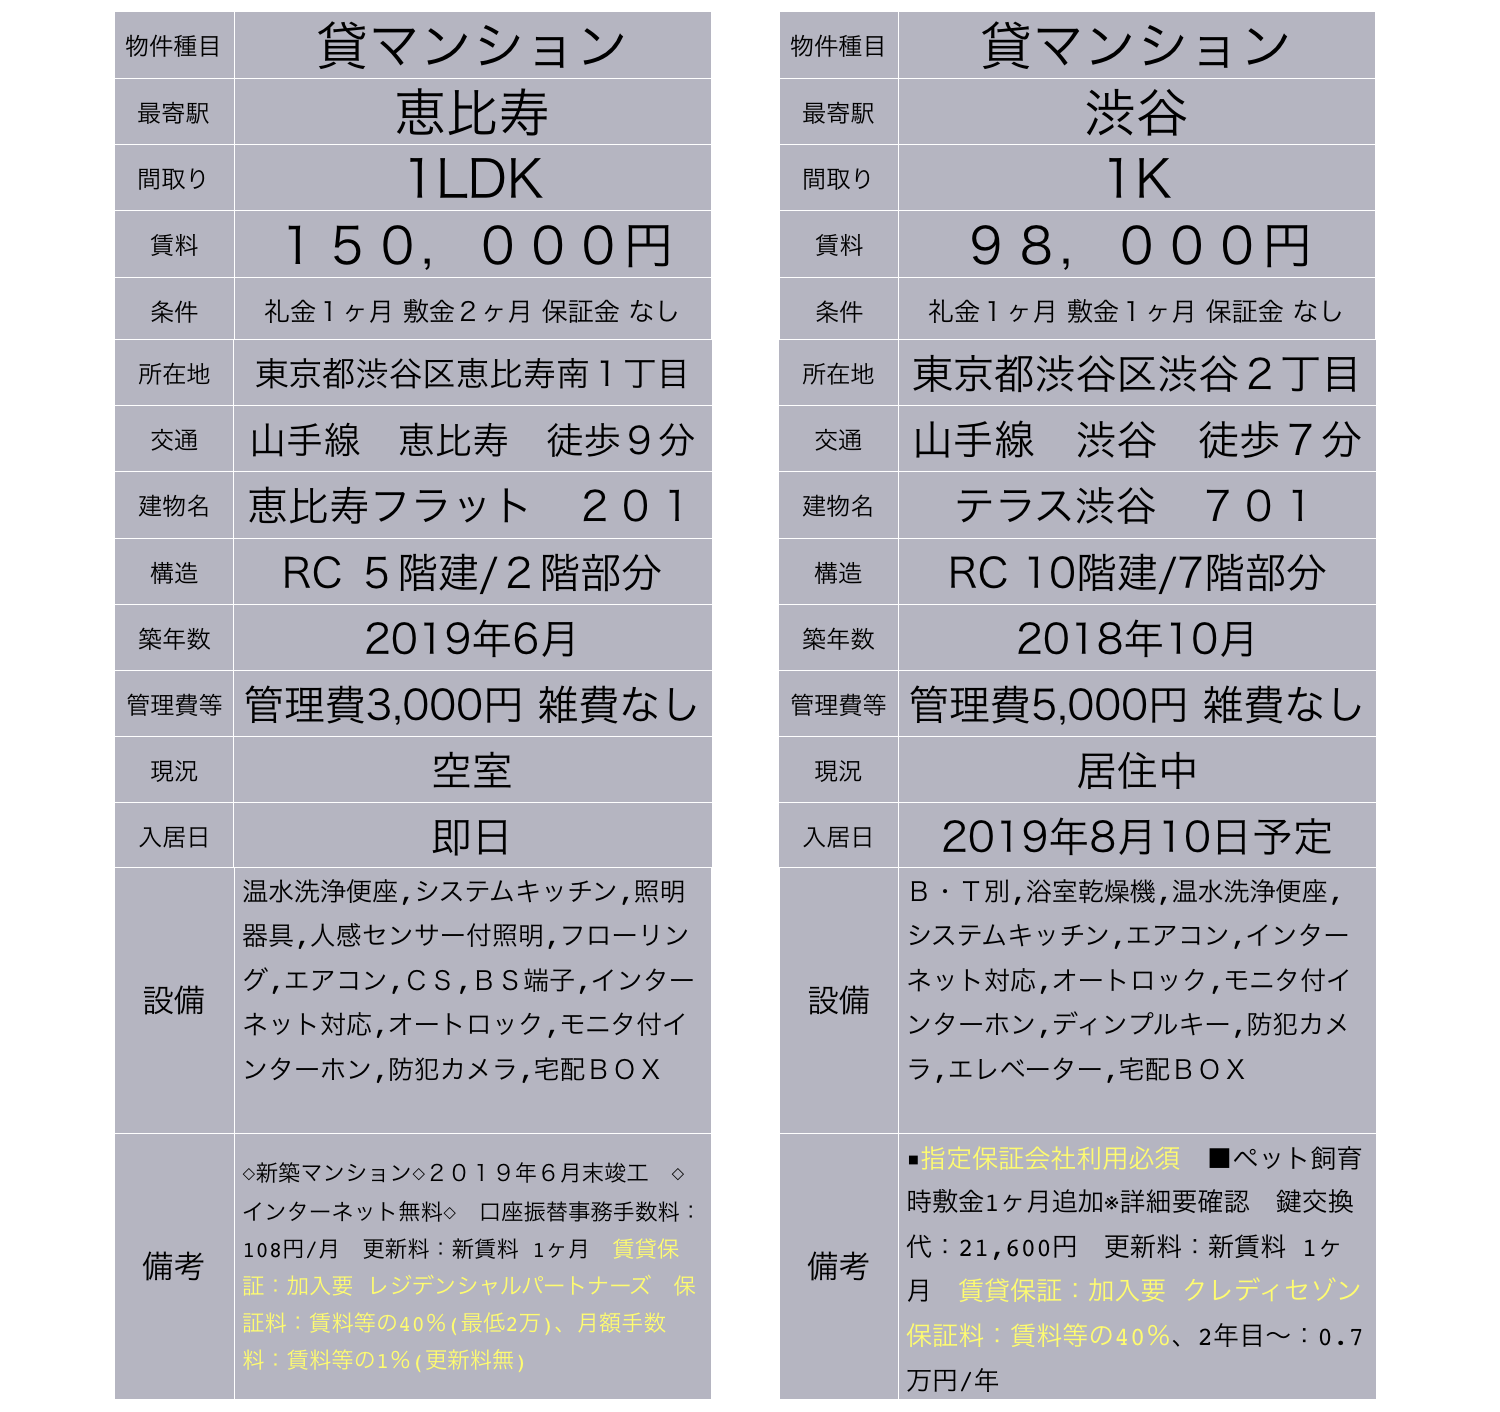
読者が最も知りたい「賃貸保証料 外す 交渉は可能なのか」という問いに対し、賃貸仲介のプロとして率直にお答えすれば、無条件で完全に外すことは95%以上の物件で極めて困難です。しかし、門前払いを避けつつ、合法的に費用負担を圧縮する現実的な交渉術は存在します。
現実解1:保証会社の複数候補から「最安プラン」を選択する
管理会社によっては、信販系と独立系の複数社と提携しているケースがあります。例えば、信販系なら初回保証料が「月額総賃料の40%」であるのに対し、独立系プランは「月額総賃料の80%」に設定されている場合があります。信用情報に問題がないのであれば、「信販系のプランで審査を通すので、初回料率の低い方で契約させてほしい」と申し出ることで、数万円単位の初期費用削減が可能です。
現実解2:「敷金積み増し」による保証会社免除の逆提案
閑散期(5月〜8月、11月など)に空室期間が長期化している物件では、家主との直接交渉が機能することがあります。「保証会社を外してもらう代わりに、敷金を通常の1ヶ月から2ヶ月に積み増し、連帯保証人として上場企業勤務の親族を立てる」という代替案の提示です。家主にとっては手元にキャッシュ(敷金)が入り、連帯保証人も確保できるため、例外的に保証会社加入要件を外してくれるケースが現場取材でも確認されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家賃債務保証会社の利用は、すべての入居者にとって悪というわけではありません。家族関係や個人の置かれた社会的状況によって、評価は大きく分かれます。
【利用を前向きに捉えるべき人】
親が高齢・年金生活者であり、連帯保証人を頼むことで親族間に法的な金銭リスクや気兼ねを持ち込みたくない自立志向の方。また、フリーランスや個人事業主など、画一的な収入証明が難しいものの、手元資金で確実に新生活をスタートさせたい方にとっては、保証料を払うだけで契約機会を買える合理的なセーフティネットとして機能します。
【契約に慎重になり、見直しを検討すべき人】
転勤が多く1年未満での短期退去が見込まれる方や、初期費用を極限まで抑えたい単身者です。中途退去しても保証料は返還されず、短期間で更新料や再契約時の初回保証料が二重にかかるため、経済的合理性を欠きます。このような属性の方は、UR都市機構の賃貸住宅のように「保証人・保証料・礼金・更新料がすべて不要」な公的・準公的物件を第一候補に据えるのが賢明です。

