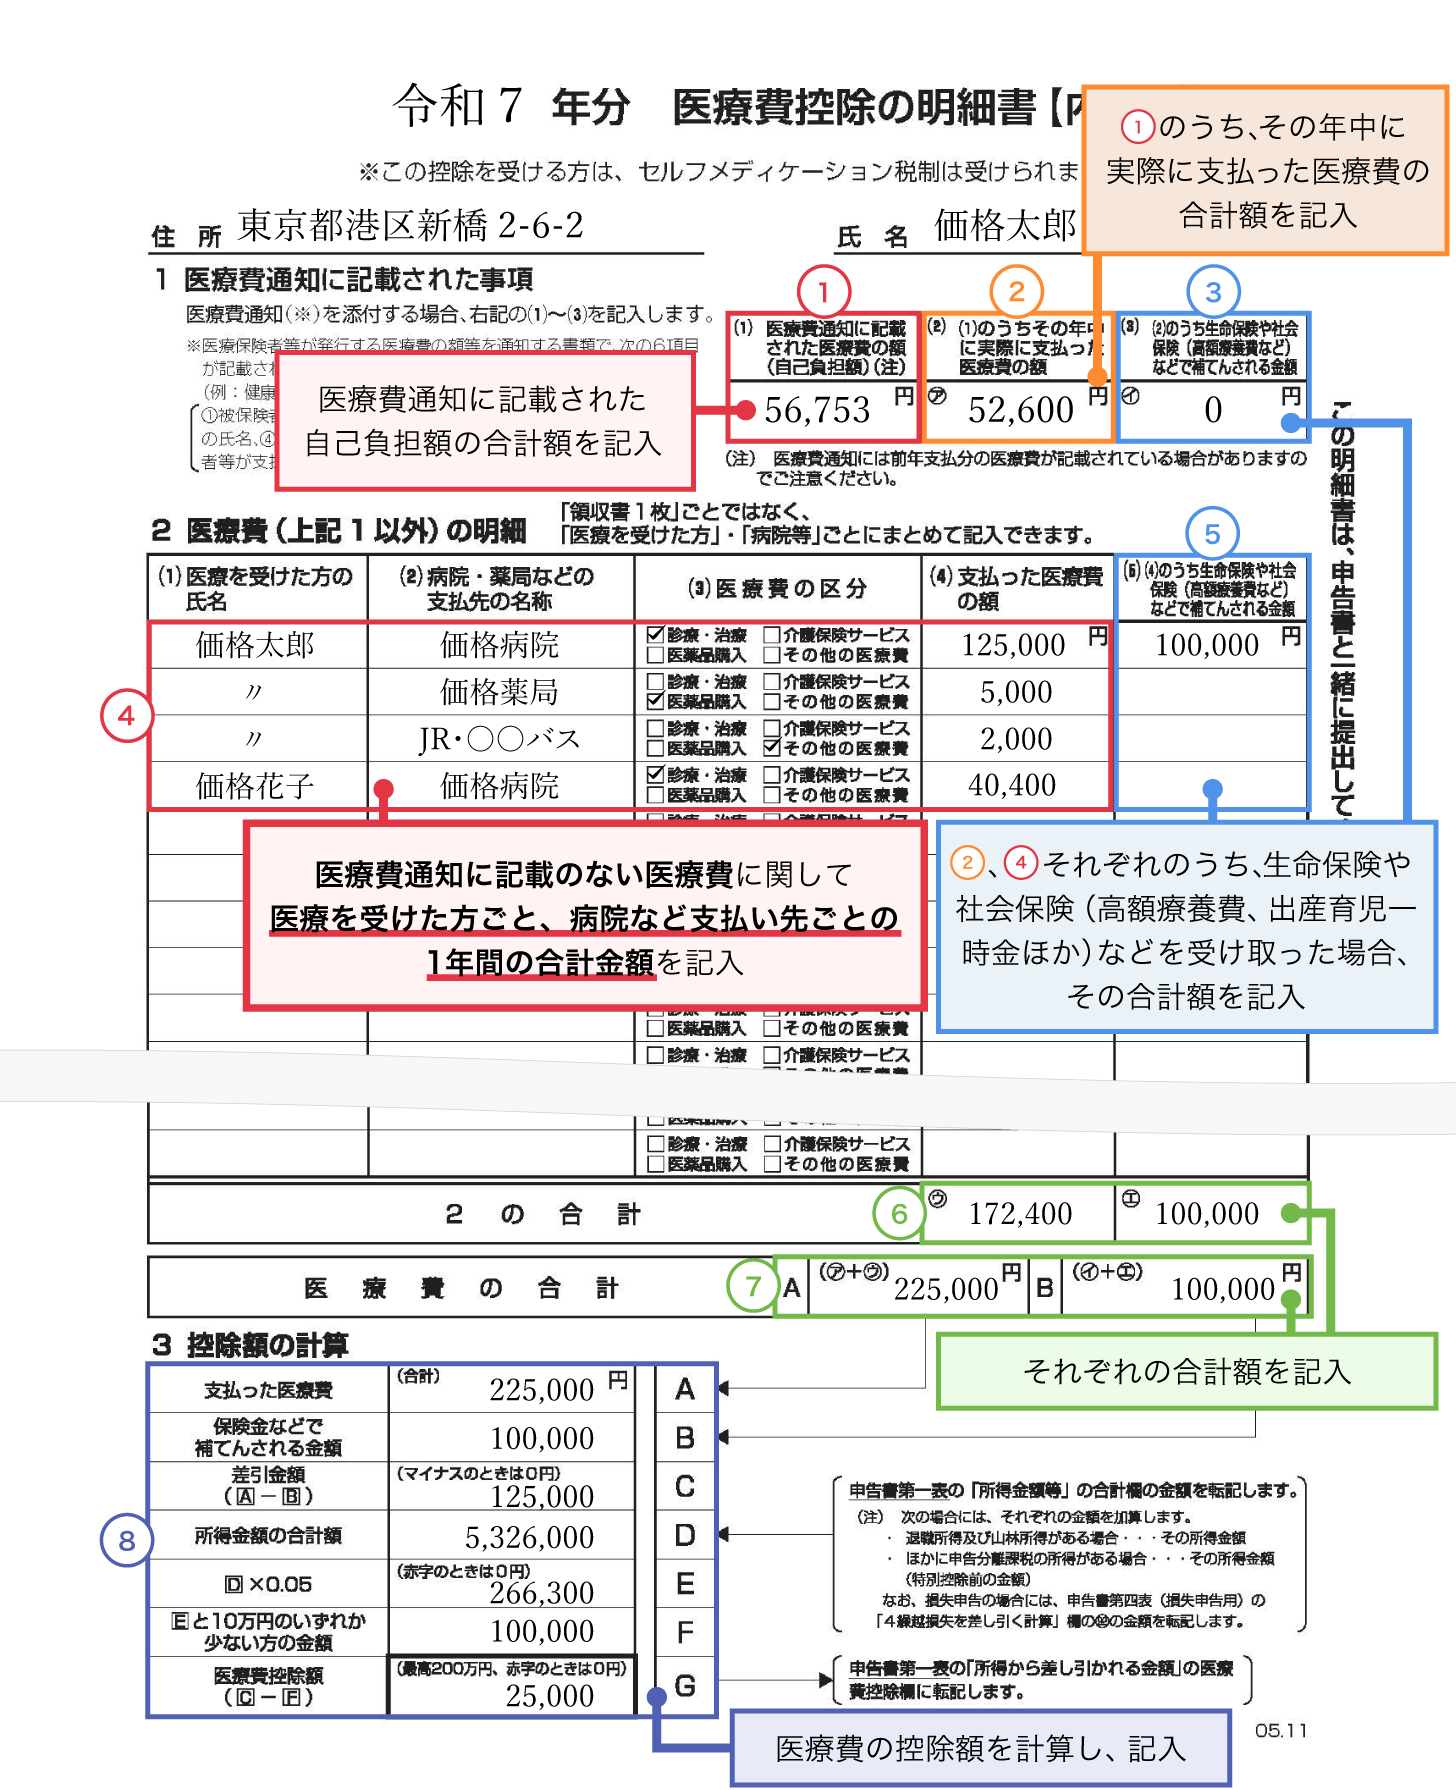
「医療費控除は年間10万円を超えないと意味がない」と信じ込んでいる方が大半ですが、この認識も制度の半分しか捉えていません。所得税法における医療費控除額の算出式は以下の2パターンに分かれています。
総所得金額等が200万円以上の場合:
医療費控除額 =(支払った医療費の総額 − 保険金等で補填された額)− 10万円
総所得金額等が200万円未満の場合:
医療費控除額 =(支払った医療費の総額 − 保険金等で補填された額)− 総所得金額等の5%
つまり、年収が約300万円未満(総所得金額が200万円未満)のパート・アルバイトや新入社員などの場合、年間医療費が10万円未満であっても、たとえば総所得が150万円なら「7万5,000円」を超えた部分が控除対象になります。学生の一人暮らしや若年層の確定申告でも還付を受けられるチャンスがあります。
さらに重要なのが「家族分合算のルールと条件」です。医療費控除は、本人だけでなく「生計を一にする配偶者やその他の親族」のために支払った医療費を全額合算して申告できます。ここでいう「生計を一にする」とは、同居している必要はありません。一人暮らしをしている大学生の子どもへ生活費を仕送りしている場合や、別居している高齢の親に仕送りを送って療養費を負担している場合も合算の対象になります。
では、夫婦共働きの場合、夫と妻のどちらの名義で申告すべきなのでしょうか。還付金額のシミュレーションにおいて決定的な差を生むのが「申告者の所得税率」です。医療費控除は「税額控除」ではなく「所得控除」であるため、課税所得が高く、適用される税率が高い家族がまとめて申告した方が、手元に戻る還付金が圧倒的に大きくなります。
たとえば、世帯合算の医療費自己負担額が30万円、控除額が20万円(30万円−10万円)の場合を比較してみましょう:
・課税所得300万円の配偶者(所得税率10%+住民税10%)が申告した場合:還付・軽減総額 = 約40,000円
・課税所得700万円の本人が申告した場合(所得税率23%+住民税10%):還付・軽減総額 = 約66,000円
同一世帯で同じ医療費を申告しているにもかかわらず、申告者を変えるだけで26,000円もの手取り差が生じます。世帯の中で最も所得が高い名義人に領収書を集約することが、損をしないための鉄則です。

