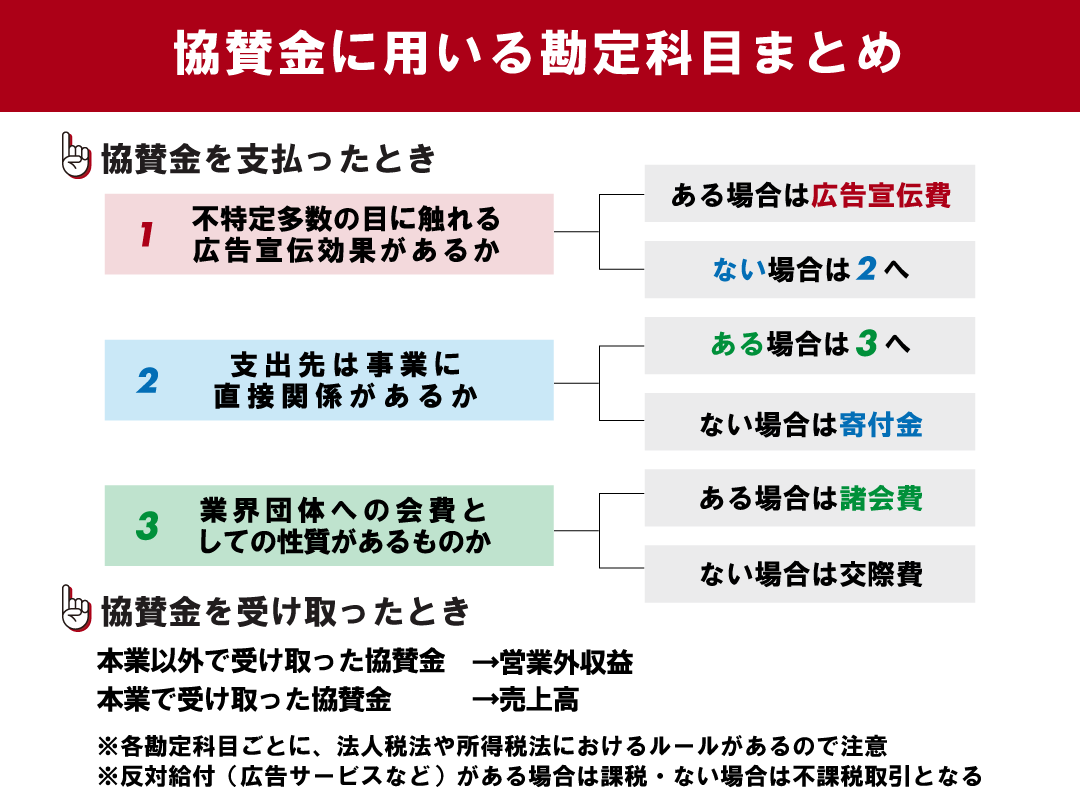
協賛金は、適切に活用すれば自社の社会的評価を高め、新たな顧客やパートナーとの強固な信頼関係を築く優れた戦略的投資となり得ます。しかし、その根底にある法務・税務の境界線を軽視すれば、追徴課税やブランド毀損という手痛い代償を払う諸刃の剣でもあります。
これからの時代、協賛金を検討する企業担当者や資金を募る主催者に求められるのは、「名目ではなく実質を整える姿勢」です。企画段階での対価の明確化、契約書による権利義務の確定、インボイスへの対応、そして終了後の客観的な成果報告という一連のサイクルをルール化すること。この基本を愚直に徹底することこそが、税務トラブルを回避し、投じた資金を自社の強靭な資産へと変える確実な道筋です。 (出典: 協賛 金 と は(Yahoo!ニュース))
詳細を見る詳細を見る詳細を見る
