公認会計士への挑戦を検討する際、必ず比較対象となるのが「司法試験」「税理士」「USCPA(米国公認会計士)」です。それぞれの学習負荷や試験構造の違いを正確に把握しておくことは、進路選択において極めて重要です。
税理士試験は「1科目ずつ合格を積み上げられる蓄積型」であるのに対し、公認会計士試験は「短答式と論文式を短期間で総力戦として突破する総合型」です。一度に全科目を仕上げる瞬発力と網羅性が求められる点において、短期的な学習負荷は公認会計士の方が遥かに高くなります。
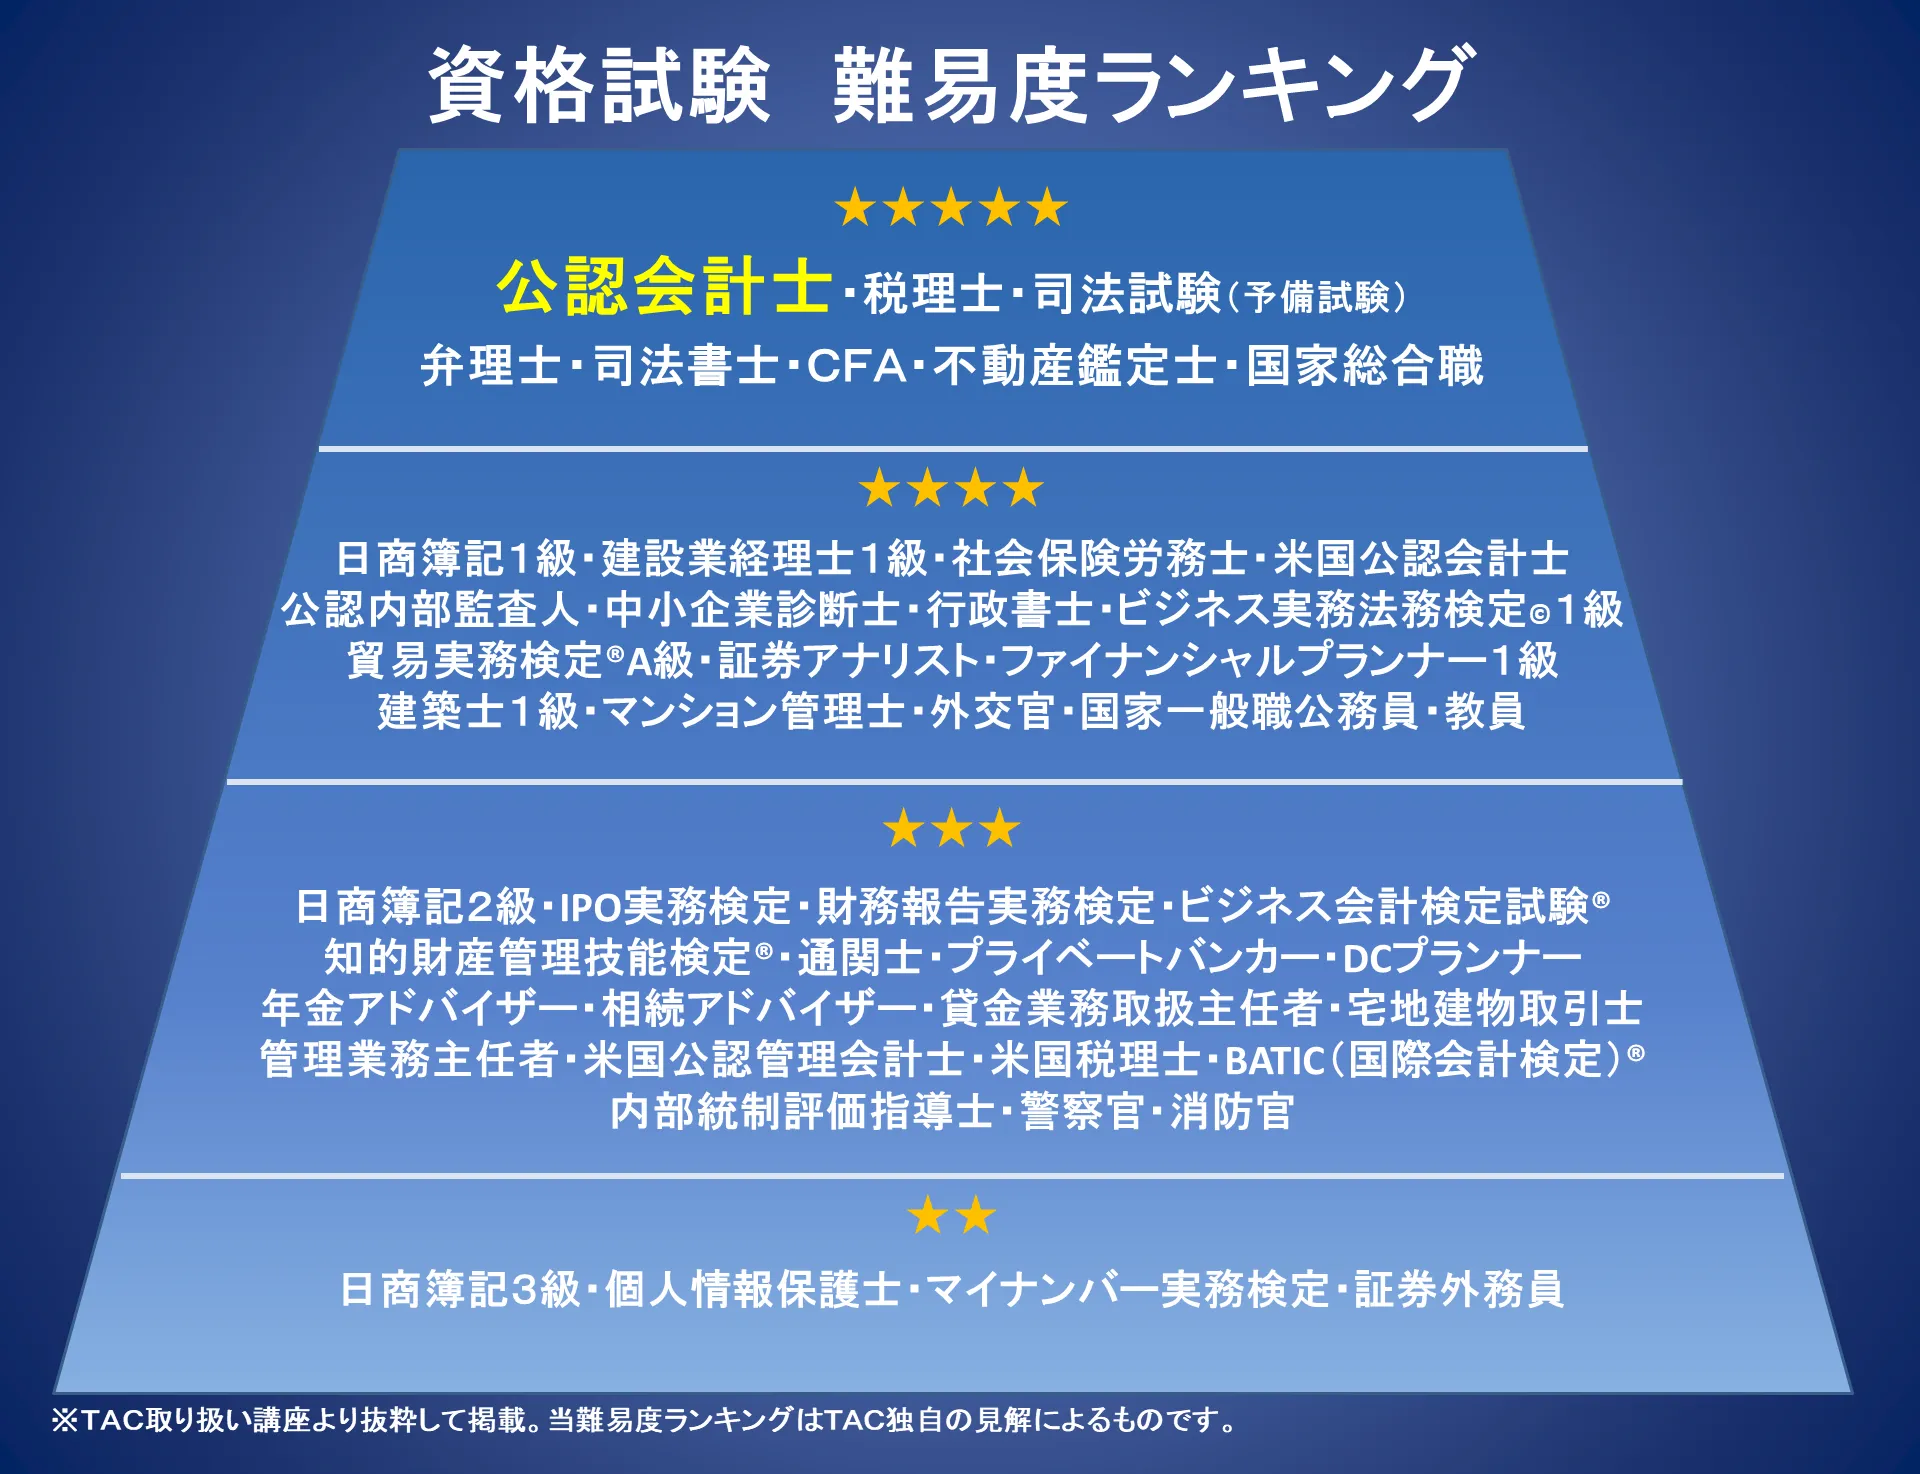
公認会計士への挑戦を検討する際、必ず比較対象となるのが「司法試験」「税理士」「USCPA(米国公認会計士)」です。それぞれの学習負荷や試験構造の違いを正確に把握しておくことは、進路選択において極めて重要です。
税理士試験は「1科目ずつ合格を積み上げられる蓄積型」であるのに対し、公認会計士試験は「短答式と論文式を短期間で総力戦として突破する総合型」です。一度に全科目を仕上げる瞬発力と網羅性が求められる点において、短期的な学習負荷は公認会計士の方が遥かに高くなります。

