直接税と間接税の違いを完全解剖!負担の仕組みと最新日本の税制にまつわる最新トピックを分かりやすく発信ます。
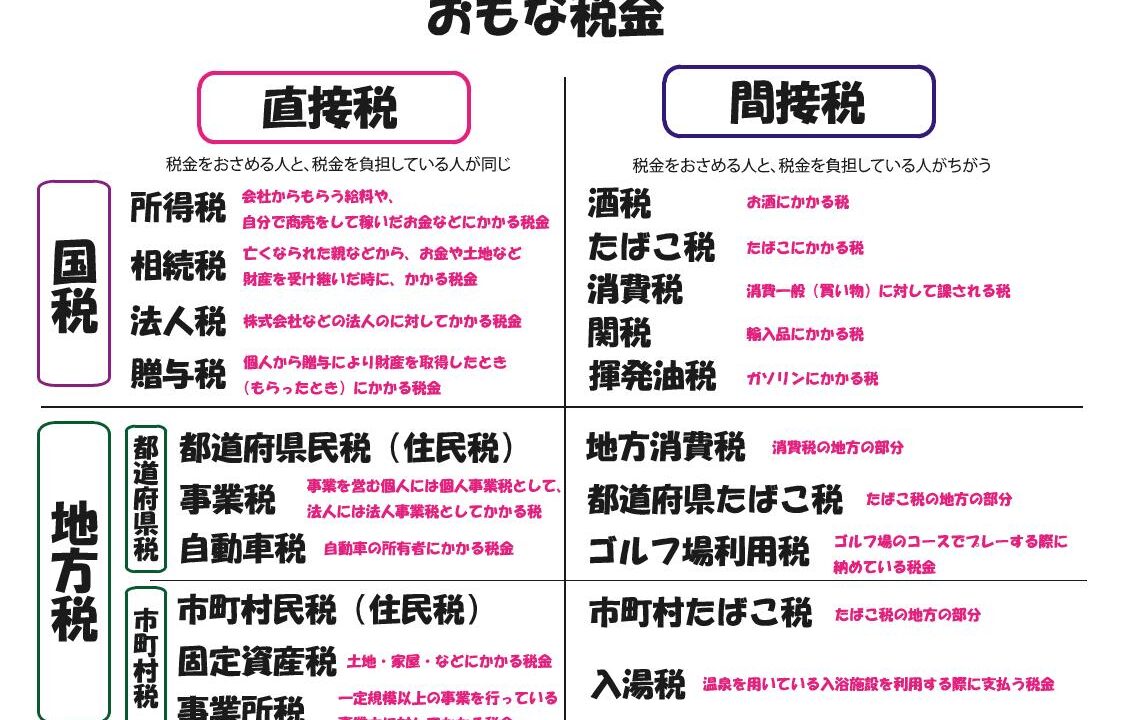
日本の税金体系は、「直接税・間接税」という徴収方法の分類に加え、「国に納める国税・自治体に納める地方税」という納入先の分類が掛け合わさっています。財務省および総務省の公式分類資料に基づき、主要な税目を一覧表で整理しました。
区分国税(国に納める税金)地方税(都道府県・市区町村に納める税金)主な特徴と負担の実態直接税 ・所得税
・法人税
・相続税/贈与税 ・住民税(個人・法人)
・固定資産税
・自動車税/軽自動車税
・個人事業税 個人の所得や資産の多さに応じて税率・税額が変動。支払う本人が税負担の重さをダイレクトに実感しやすい。 間接税 ・消費税
・酒税
・たばこ税
・揮発油税(ガソリン税)
・印紙税/関税 ・地方消費税
・地方たばこ税
・ゴルフ場利用税
・宿泊税/入湯税 商品・サービスの購入価格に含まれる。事業者が一旦預かり、後からまとめて申告・納付する。
身近な例として、ガソリン代には「揮発油税(国税・間接税)」や「地方揮発油税」が含まれており、ホテルに泊まれば自治体によって「宿泊税(地方税・間接税)」が課されます。一方、マイホームを所有すると毎年届く納付書は「固定資産税(地方税・直接税)」です。このように、普段何気なく支払っている支出には様々な税目が精緻に組み込まれています。