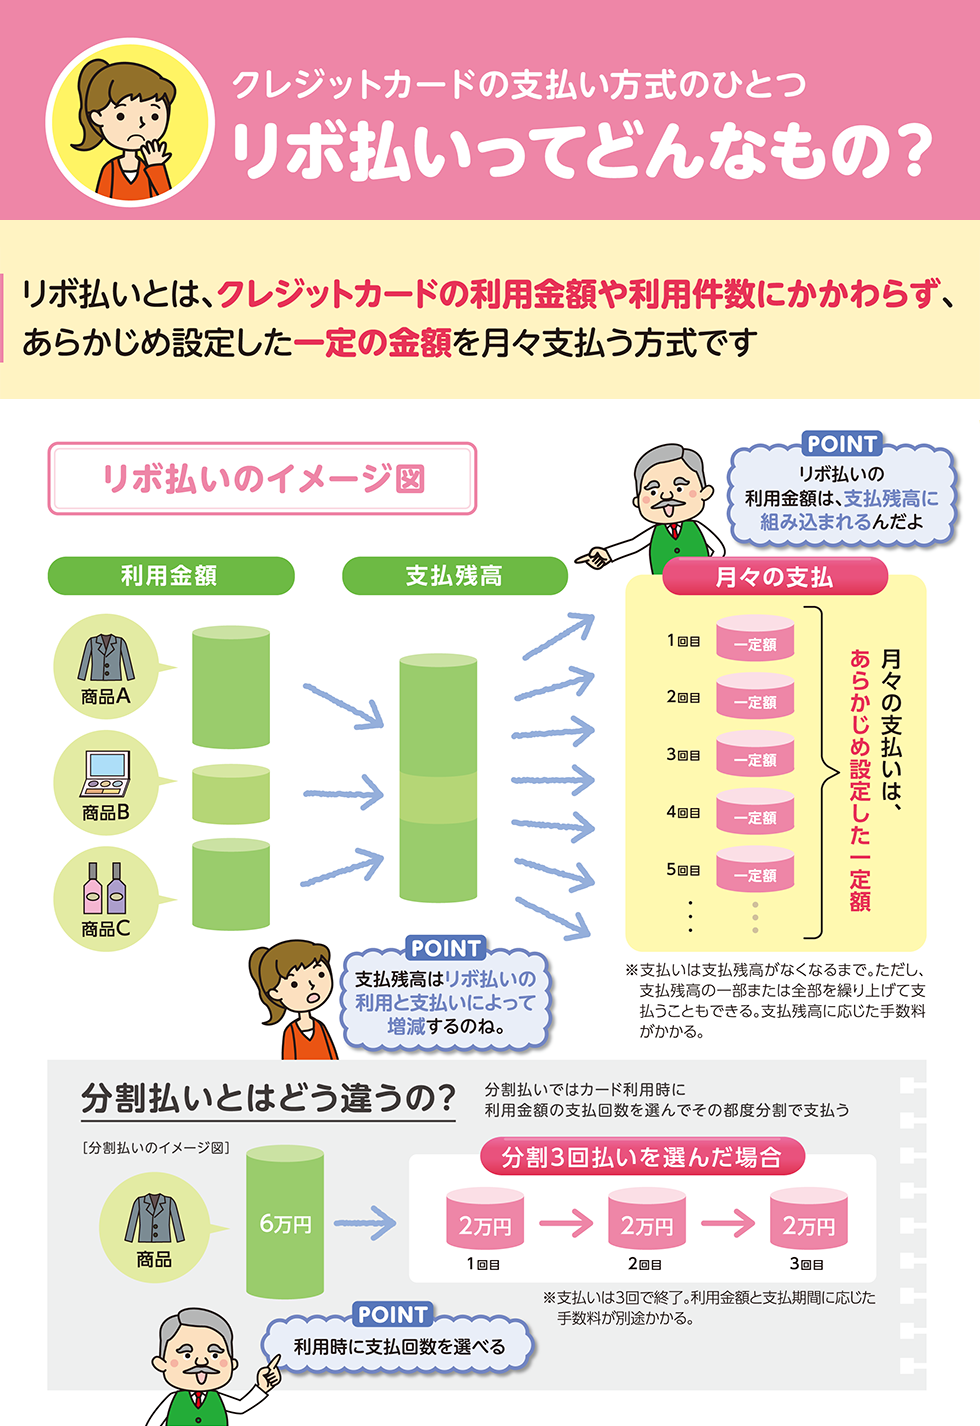
インターネット上には「リボ払いは毎月遅れずに払っていれば信用情報に傷はつかない」という言説が散見されます。これは法的には事実ですが、実務上は致命的な誤解を招いています。
信用情報機関(CICやJICC)には、毎月の入金状況だけでなく「包括信用購入あっせん残高(リボ払い・分割払いの残高)」が克明に記録されています。たとえ一度も延滞していなくても、年収に対して過大なリボ残高を抱えている事実は、「資金繰りに窮している危険な債務者」と金融機関から判定される材料になります。実際に、住宅ローンの本審査やマイカーローンの審査で否決された原因を調査したところ、カードのリボ残高が限度額まで張り付いていたことが原因だったという事例は金融機関の審査現場で日常茶飯事です。
金融商品としての客観的なメリット・デメリットを整理すると、以下の通りになります。
【メリット】
- 突発的な病気、事故、冠婚葬祭の重複など、一時的な資金ショートに対してキャッシュフローを平準化できる。
- 一部のカード会社では、リボ払い設定や利用実績によって年会費優遇やポイント還元率アップの特典が得られる。
【デメリット】
- 年利15.0%という高額な手数料が日割りで複利的に発生する。
- 支払期間が長期化し、元金が減らない心理的ストレスと金銭的損失を抱え続ける。
- 利用枠が長期間圧迫され、他のローン審査(住宅ローン等)に深刻な悪影響を及ぼす。
【プロの結論】行動経済学から紐解く罠と賢明な利用者の判断基準
行動経済学には、将来得られる大きな利益よりも「現在の小さな快楽や負担軽減」を過大に評価してしまう「現在バイアス(双曲割引)」という理論があります。リボ払いはまさにこの心理的弱点を巧みに突いた金融商品です。高額な買い物をした瞬間の「支払いの痛み(Pain of Paying)」を、毎月数千円という極小の引き落としによって完全に麻痺させます。
金融リテラシーの観点から下す判断基準は明快です。
【リボ払いを利用してもよい唯一の条件】
「ポイント特典や年会費割引を得る目的で、支払発生月の締め日直後に全額を一括繰り上げ返済し、手数料を1円も発生させずに特典だけを回収できる超上級者」のみです。
【絶対にリボ払いを使ってはならない人の条件】
「現在の預貯金で一括購入できない生活必需品や娯楽品を、リボ払いで買おうとしている人」です。将来の収入を極めて高コストな金利で前借りしているに過ぎず、早晩家計が破綻することは構造上確定しています。

