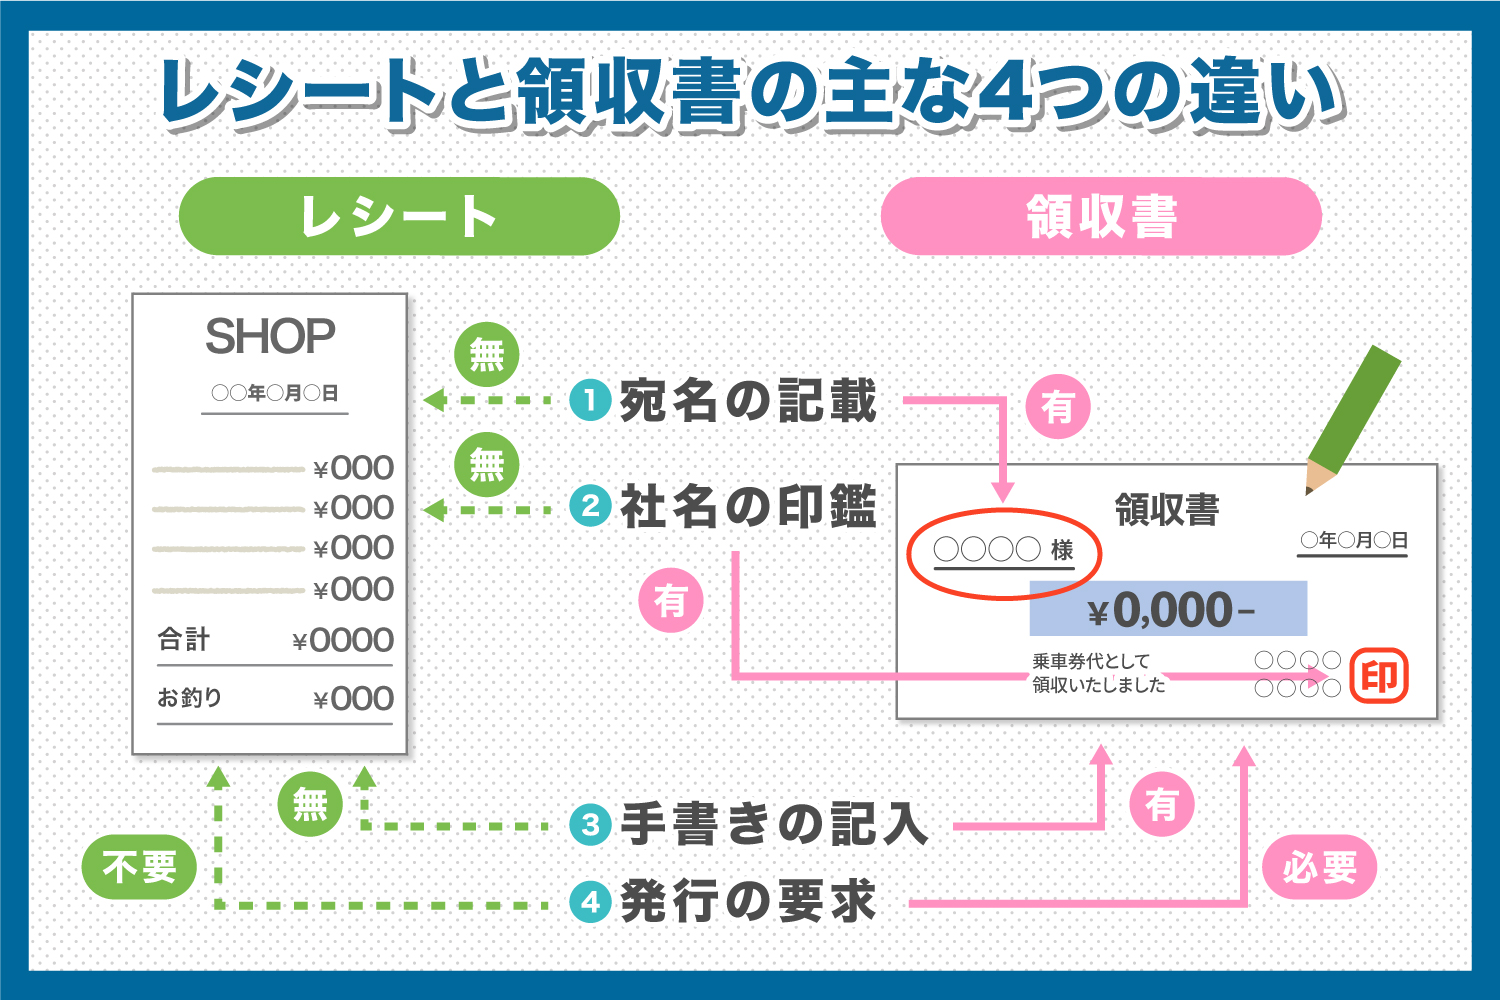
長年、日本の商習慣では「白紙の手書き領収書に会社名を宛名として書いてもらうこと」が丁寧で確実な経理処理だと信じられてきました。しかし、国税庁の査察や税務調査の現場実務を検証すると、評価は全く異なります。調査官が何よりも重視するのは「取引の実態が正確に記録されているかどうか」だからです。
手書きの領収書には、日付・金額・宛名・但し書きしか書かれていないことが多く、実際に「何を何個買ったのか」という明細が分かりません。極端な話、私的な高級文具や日用品を購入しても、但し書きに「文具代」と書かれていれば見た目上は経費に見えてしまいます。こうした背景から、税務当局は手書き領収書に対して「私的流用や金額改ざんの余地がないか」を極めて厳しくチェックします。
一方で、レジから自動発行されるレシートには、購入日時(分単位)、店舗名、購入した個別商品の名称・単価・個数、適用税率、決済手段(現金・クレジットカード)が機械的に印字されます。現場の調査官への取材や税理士の証言でも、「購入商品の内訳が全て記載されているレシートの方が、手書き領収書よりも圧倒的に偽造が難しく、経費の証拠能力が高い」というのが共通認識となっています。現在では「社内ルールでレシート不可と明記されている場合」を除き、経費精算はレシートのみで完全に処理可能です。

