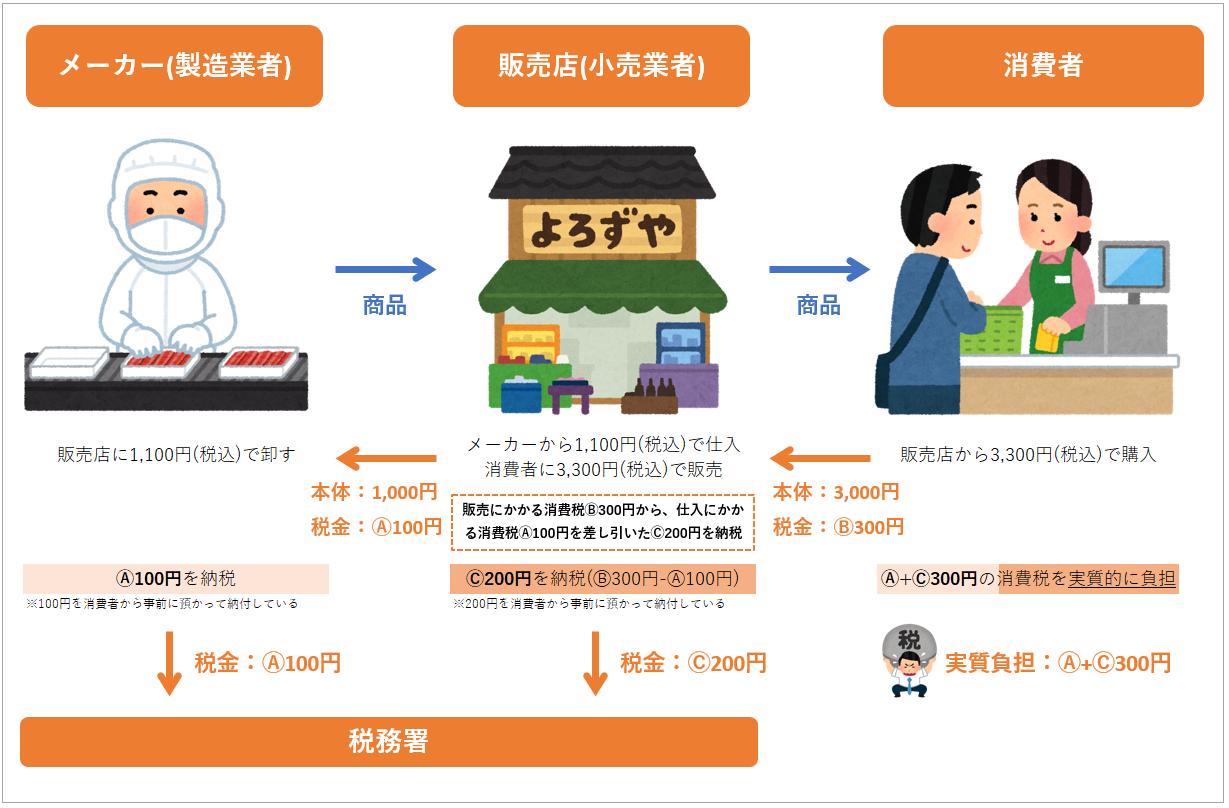
私たちが普段支払っている消費税は、税金の分類上「間接税」に位置づけられます。所得税や法人税のように「税金を負担する人(担税者)」と「国や自治体に納める人(納税義務者)」が一致する「直接税」とは異なり、消費税は買い物をした消費者が負担し、預かった店舗や企業などの事業者がまとめて国に納付する仕組みです。
ここで重要なのは、私たちがレシートで見る「10%(または8%)」という数字が一枚岩ではない点です。消費税は「国税(消費税)」と「地方税(地方消費税)」の合算で成り立っています。
実務上の計算方法においては、端数処理のルールも存在します。1商品ごとに生じる1円未満の端数は「四捨五入」「切り捨て」「切り上げ」のいずれを採用しても事業者の裁量に委ねられていますが、レジ清算時の総額に対して課税するケースが多く、これが店舗ごとの微小な価格差を生む背景となっています。

