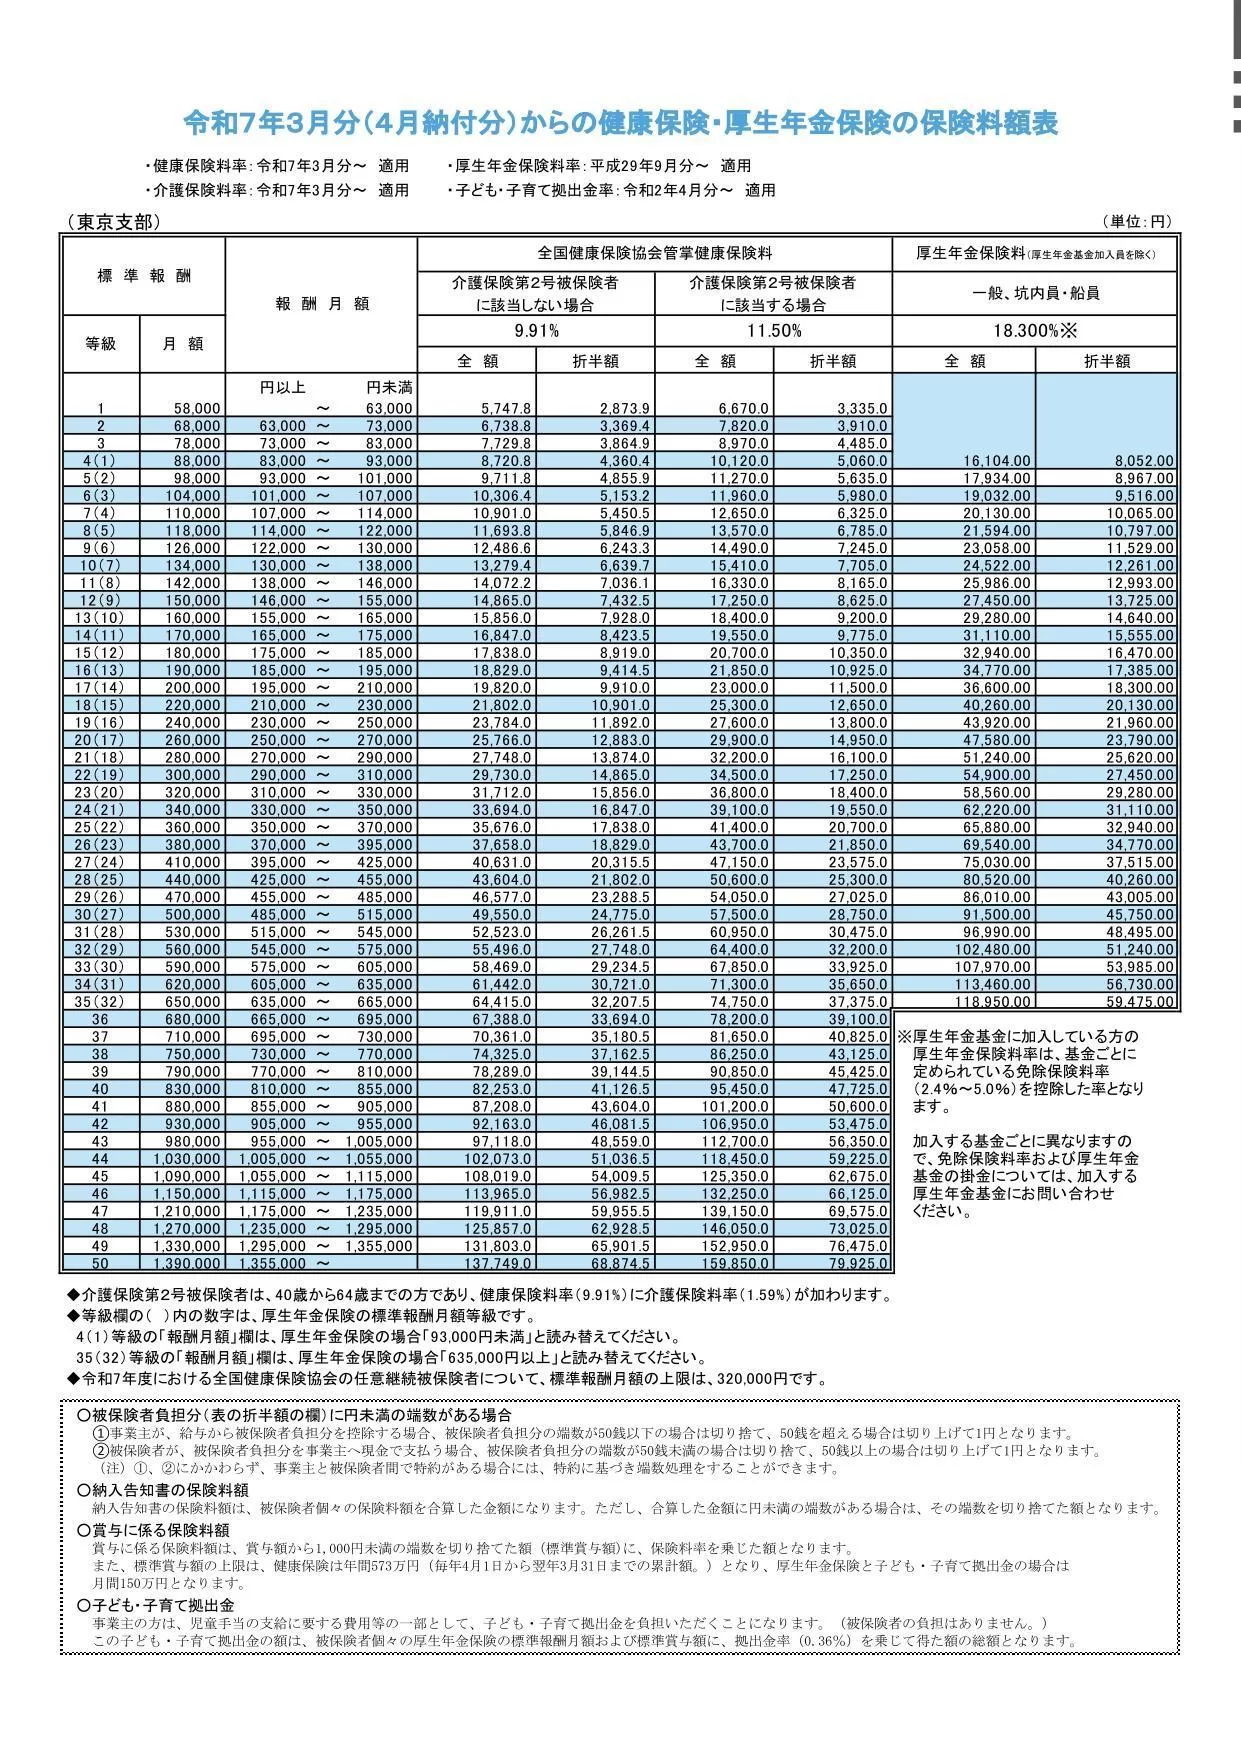
社会保険料の計算方法と等級表の仕組みは、所得税や住民税の計算ロジックとは根本的に異なります。税金計算では非課税扱いとなる「通勤手当(交通費)」や「各種家族手当」「住宅手当」、そして「残業代(時間外労働手当)」の全額が標準報酬月額の計算対象(報酬)に含まれるのです。
健康保険では第1級(5万8,000円)から第50級(139万円)、厚生年金保険では第1級(8万8,000円)から第32級(65万円)までの区分が定められています。4〜6月の総支給額の平均値がどの等級の幅に当てはまるかによって、毎月天引きされる保険料が決まります。
例えば、基本給が30万円の社員であっても、4〜6月に毎月5万円の残業代と2万円の通勤手当が支給されていた場合、総額は37万円となります。この場合、基本給相当の等級ではなく「37万円前後の等級」へと引き上げられ、健康保険料・厚生年金保険料を合算して会社折半後でも月額約1万円近く負担が増加します。通勤距離が長くて定期代が高い社員や、新年度に特異的な休日出勤が重なった社員は、基本給の実力値以上に重い保険料を1年間背負い続けるリスクがあるのです。

