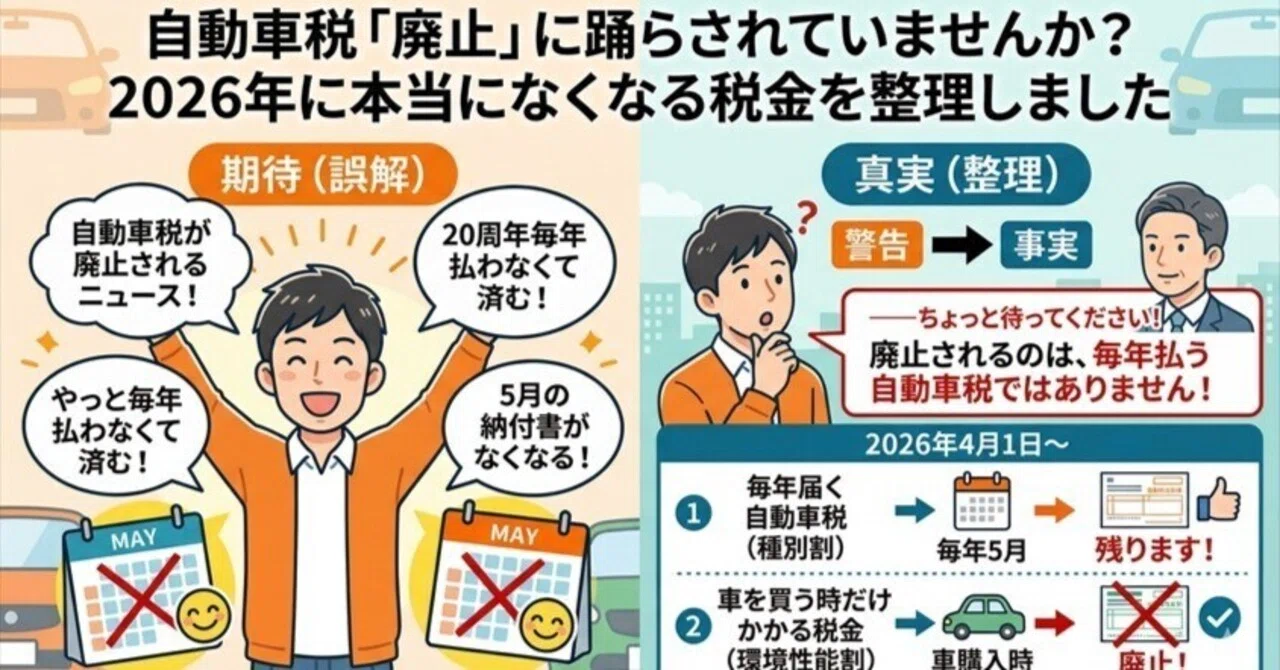
ネット上で流布している情報の中には、法制度の事実関係を取り違えた誤解が散見されます。読者が不利益を被らないために知っておくべき決定的な盲点を解説します。
第1の誤解は、「自動車税が廃止されれば、車検費用や維持費が一気に半減する」という思い込みです。仮に保有時の自動車税(種別割)が引き下げられたとしても、道路特定財源の穴埋めとして環境性能割の適用拡大や、新たな排出ガス基準に基づく課税、あるいは燃料税の引き上げがセットで導入される可能性が極めて高いのが実情です。税務当局は「税収中立(全体としての税収を減らさない)」を原則として議論を進めているため、保有税が下がった分、利用税や取得税のどこかで回収される構造になっています。
第2の盲点は、「エコカー減税の基準厳格化」です。自動車税減税2026年最新の動向において最も注視すべきは、既存の免税・減税基準が年々引き上げられている点です。従来のハイブリッド車であっても、最新の燃費基準をクリアできなければ減税対象から外れるケースが増加しており、「以前と同じ車種を買ったのに税金が高くなった」という事態が現場で多発しています。
【プロの結論】減税の恩恵を受ける層・慎重になるべき人の判断基準
今後の税制改革論議を踏まえ、今後の制度変化に対して「誰が得をし、誰が警戒すべきか」を専門的視点から整理した判断基準は以下の通りです。
【制度変更で恩恵を受けやすいタイプ】
- 都市部在住の週末ドライバー:年間走行距離が3,000km未満で、保有していること自体が負担になっているユーザー。保有税が引き下げられ、走行課税へシフトした場合はトータルの維持費が下がる可能性が高い。
- 最新型EV・次世代PHEVの早期導入者:過渡期の優遇措置を最大限に活用でき、自治体独自の上乗せ減税・補助金の恩恵をフルに享受できる層。
【負担増のリスクが高く慎重になるべきタイプ】
- 地方在住で長距離通勤・多車輪世帯:日々の走行距離が長く、代替交通機関が存在しない世帯。走行距離課税の導入議論に対しては最も警戒が必要。
- 初度登録から13年超の愛車を大切に乗るオーナー:重課制度の即時撤廃は現時点で期待薄であり、今後の車検時重量税の上乗せリスクを考慮した維持管理計画が不可欠。
- 個人事業主・地方の運送物流従事者:事業用トラックだけでなく、営業車の燃料費高騰と二重課税の煽りを直接受ける層。

