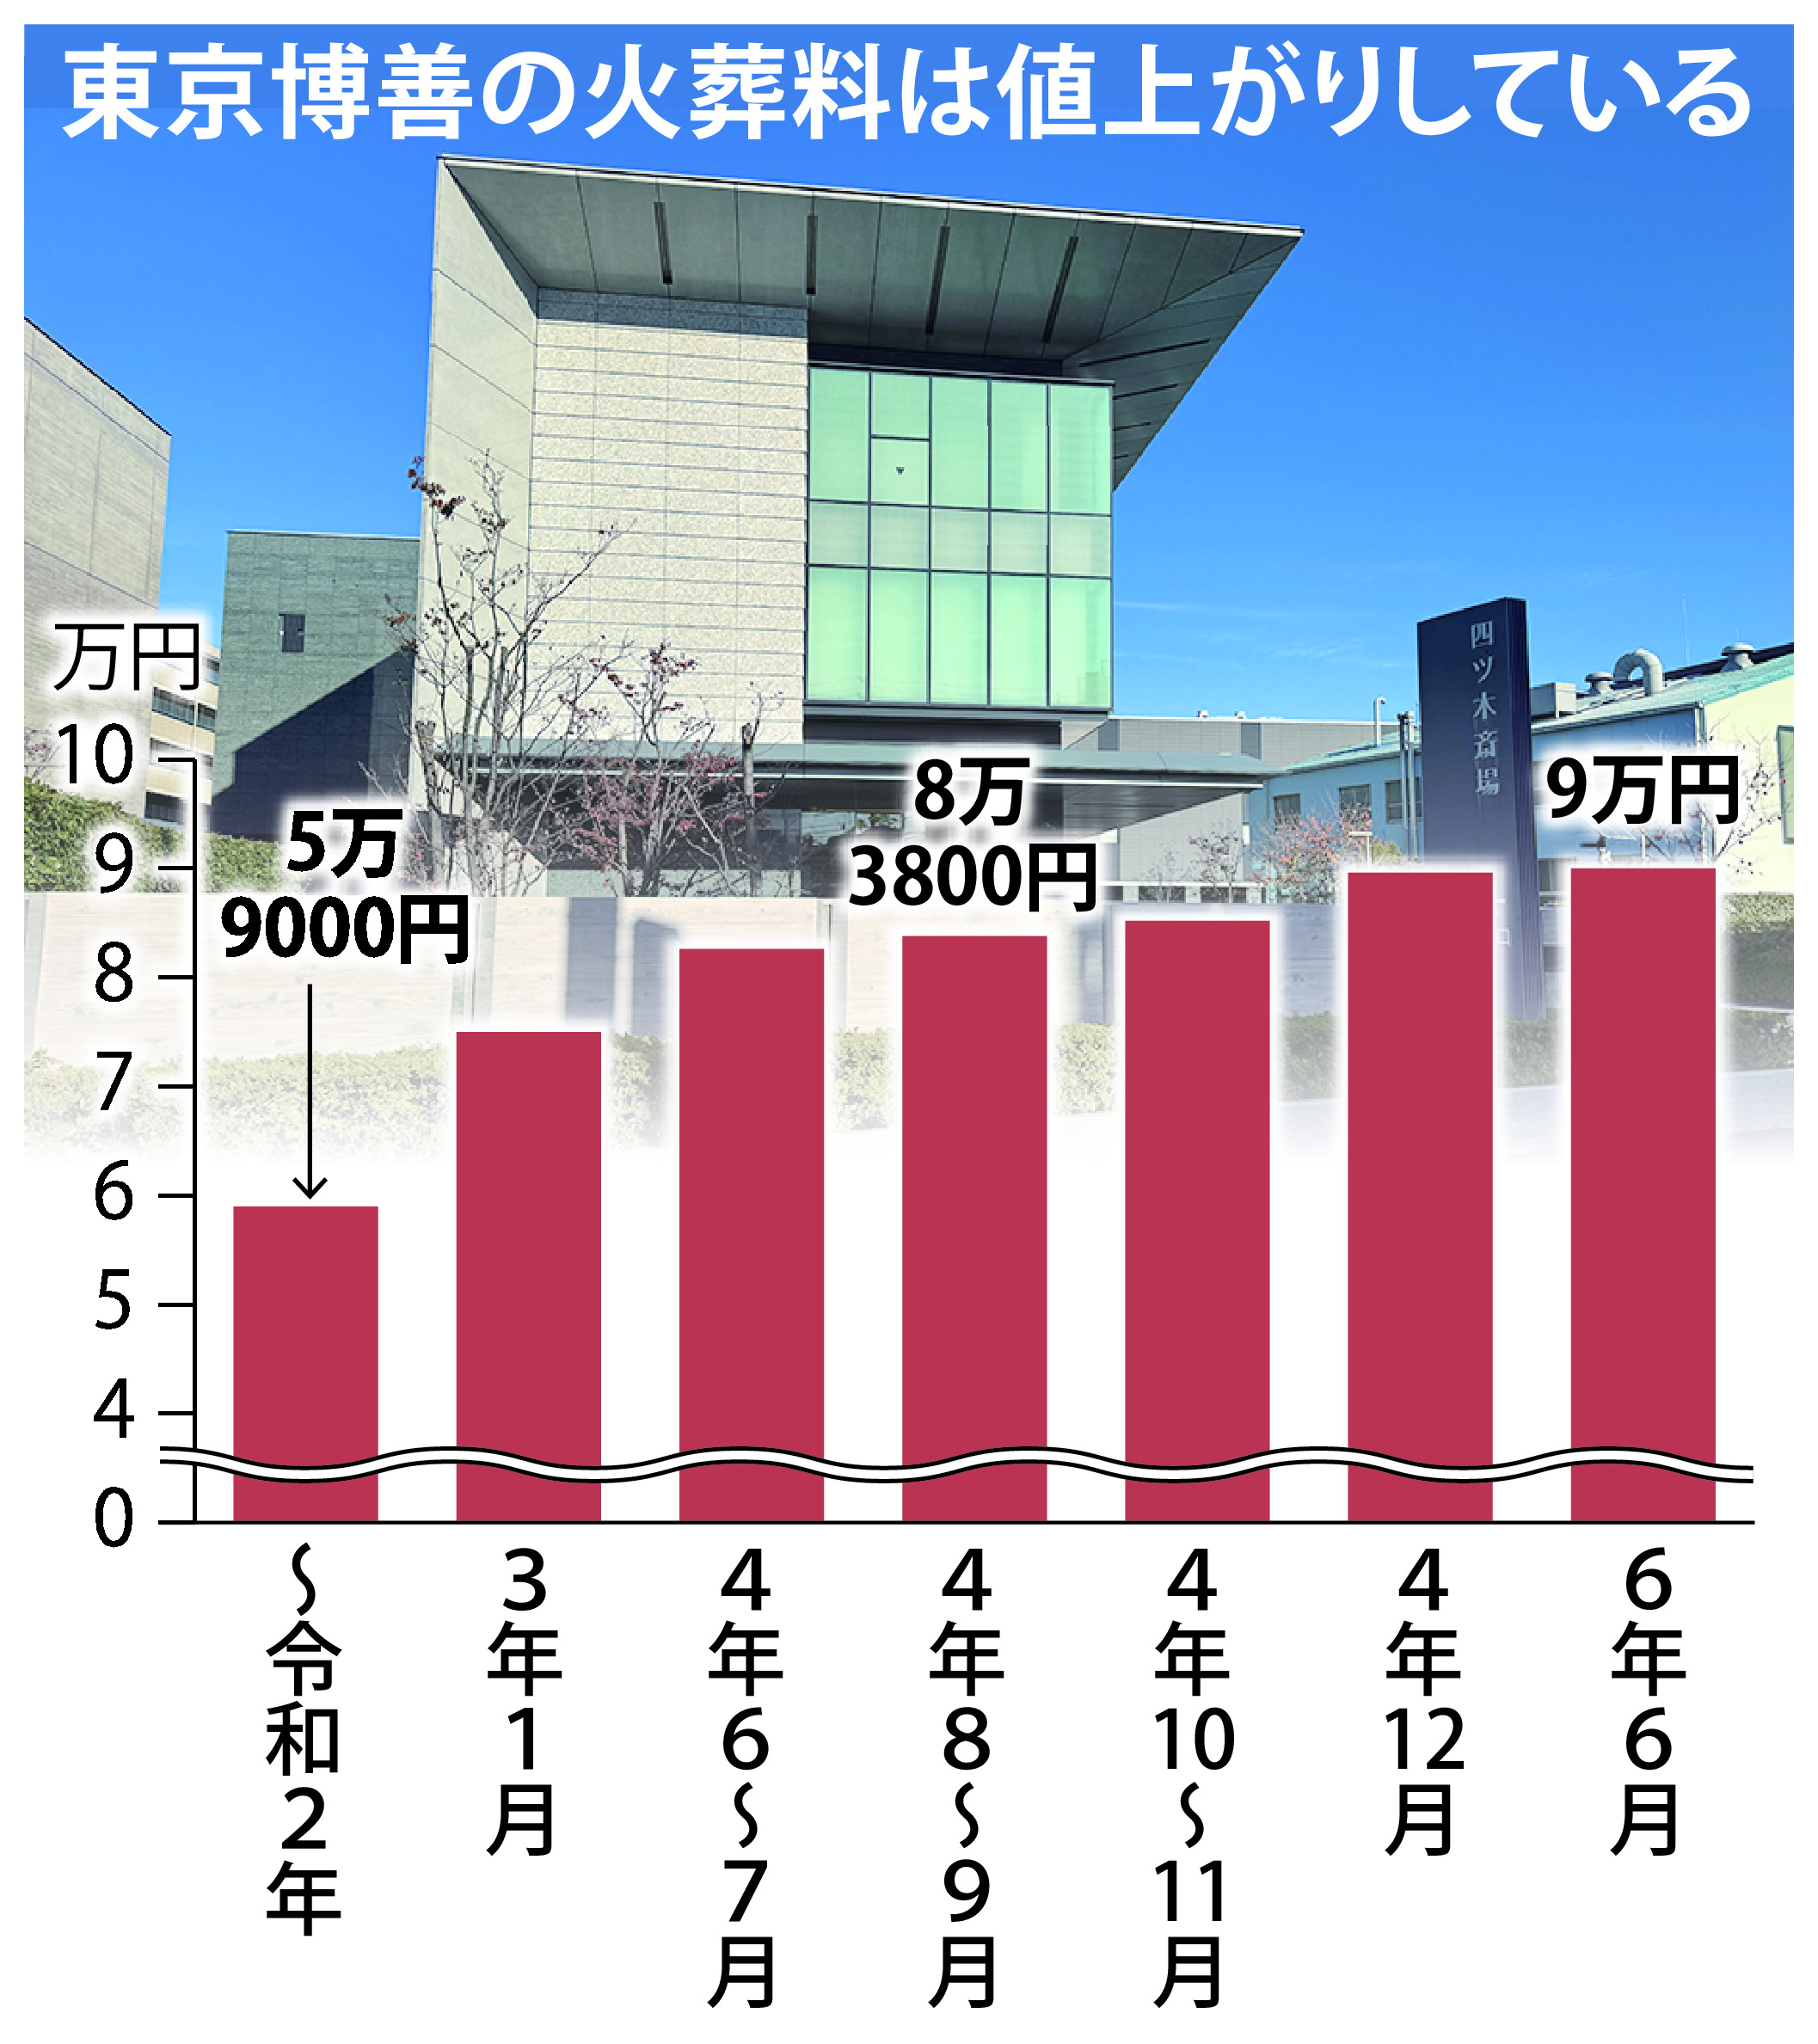
首都・東京の終末インフラを担う東京博善が、なぜ外資系・中国系資本の影響を受けるに至ったのか。その発端は、印刷事業を主力としていた親会社・広済堂ホールディングスの経営不振と、ドル箱子会社であった東京博善の圧倒的な収益力に目をつけた投資マネーの流入でした。
国内の火葬場は全国的に約99%が地方自治体による公営運営ですが、東京23区に限っては歴史的経緯から民間企業が大部分を担う特異な構造となっています。人口集中が続く東京において、火葬事業は景気変動を受けず確実に高い営業利益率を叩き出す「超優良キャッシュカウ」でした。この歪みと資産価値に着目した機関投資家やファンドが、広済堂の株式買収に殺到したのです。
広済堂TOBを巡る激動の攻防史|麻生グループと羅怡文氏の覇権争い
発端となったのは2019年、広済堂経営陣が米投資ファンドのベインキャピタルと組んで実施したMBO(経営陣による自社買収)の試みでした。しかし、旧村上ファンド系の南青山不動産が割安さを理由に株式を買い増して対抗し、MBOは不成立に終わります。
そこへ参戦したのが、政界ともパイプを持つ有力企業グループである麻生グループと、ラオックス元会長として名を馳せた実業家・羅怡文氏が率いる投資グループでした。麻生グループは一時筆頭株主に浮上し、事態の収拾と国内資本による防衛を図る構図を見せましたが、羅氏側は「グローバルワーカー派遣」などを名目とする関連ファンドや複数の投資ビークルを駆使して着実に持分比率を引き上げていきました。
激しい委任状争奪戦(プロキシーファイト)と市場内買い増しの結果、2026年から2026年にかけて羅氏を支持する陣営が過半数に迫る議決権を掌握。広済堂の代表取締役や取締役会は羅氏の息のかかった陣容へと刷新され、名実ともに東京博善の経営権は中国系資本の影響下へと移行することになりました。

